Pożyczkodawca został wykreślony z KRS albo zniknął z rejestru instytucji pożyczkowych, a wpis w BIK został. To nie pomyłka systemu: Prawo bankowe w ogóle nie wiąże okresu przetwarzania danych z istnieniem firmy, która je przekazała. Licznik biegnie od wygaśnięcia zobowiązania, nie od likwidacji spółki. Żądanie kierujesz więc nie do nieistniejącego pożyczkodawcy, tylko wprost do BIK – i to BIK musi je rozpatrzyć.
Najpopularniejszy mit w tej sprawie brzmi: skoro wierzyciela nie ma, wpis powinien zniknąć sam. W rejestrach dłużników rzeczywiście tak działa, bo ustawa mówi o tym wprost. W BIK takiego przepisu nie ma i od tej różnicy zaczyna się cała praktyka.
W skrócie
- Sam fakt, że firma przestała istnieć, nie jest podstawą do usunięcia wpisu w BIK. Terminy z art. 105a Prawa bankowego liczy się od wygaśnięcia zobowiązania.
- W rejestrach dłużników (KRD, ERIF, BIG InfoMonitor) jest odwrotnie: wykreślenie wierzyciela z rejestru to ustawowa przesłanka usunięcia danych (art. 31 pkt 4 ustawy o udostępnianiu informacji gospodarczych).
- BIK jest odrębnym administratorem Twoich danych, więc wniosek składasz do niego, a nie do zlikwidowanej spółki.
- Jeśli spłaciłeś w terminie, najprostszą drogą jest odwołanie zgody na przetwarzanie danych po wygaśnięciu zobowiązania (art. 105a ust. 2 Prawa bankowego).
- Przy zaległościach bank lub pożyczkodawca musi udowodnić, że skutecznie poinformował Cię o zamiarze przetwarzania danych bez zgody. Po 11 wyrokach NSA z marca 2025 r. samo nadanie listu poleconego już nie wystarcza.
- Gdy BIK odmawia, właściwą drogą jest skarga do Prezesa UODO albo pozew do sądu okręgowego. Rzecznik Finansowy nie ma wobec BIK kompetencji.
Dlaczego wpis zostaje, choć firmy już nie ma
Podstawą przetwarzania Twoich danych w BIK jest art. 105a ustawy – Prawo bankowe. Przepis wymienia banki, instytucje pożyczkowe i inne podmioty upoważnione do udzielania kredytów, określa warunki przetwarzania i maksymalne okresy. Nie ma w nim ani jednego słowa o tym, co się dzieje, gdy taki podmiot znika z rynku.
Skutek jest prosty: bieg terminów zaczyna się od wygaśnięcia zobowiązania, a nie od wykreślenia spółki z KRS. Pożyczka spłacona w 2021 roku zachowuje swoją datę odniesienia niezależnie od tego, czy firma została zlikwidowana w 2023, czy istnieje do dziś.
Dochodzi do tego kwestia, o której mało kto mówi wprost. Wykreślenie spółki kapitałowej z rejestru oznacza utratę bytu prawnego bez następcy prawnego. Nie ma więc administratora, do którego mógłbyś skierować żądanie po stronie byłego pożyczkodawcy. Zostaje wyłącznie BIK – i to jest dobra wiadomość, bo BIK jest osobnym adresatem Twoich praw.
Brak źródła danych ma jednak drugą stronę. Administrator odpowiada za prawidłowość i aktualność informacji (art. 5 ust. 1 lit. d RODO). Jeżeli rekordu nie da się już zweryfikować ani skorygować, bo podmiot, który go wprowadził, nie istnieje, to argument o naruszeniu zasady prawidłowości staje się realny. Nie działa automatycznie, ale w piśmie do BIK waży więcej niż zdanie „firmy nie ma”.
W rejestrach dłużników reguła jest odwrotna
Tu tkwi źródło nieporozumienia. Biura informacji gospodarczej działają na innej ustawie niż BIK i ta ustawa scenariusz znikającego wierzyciela przewiduje wprost.
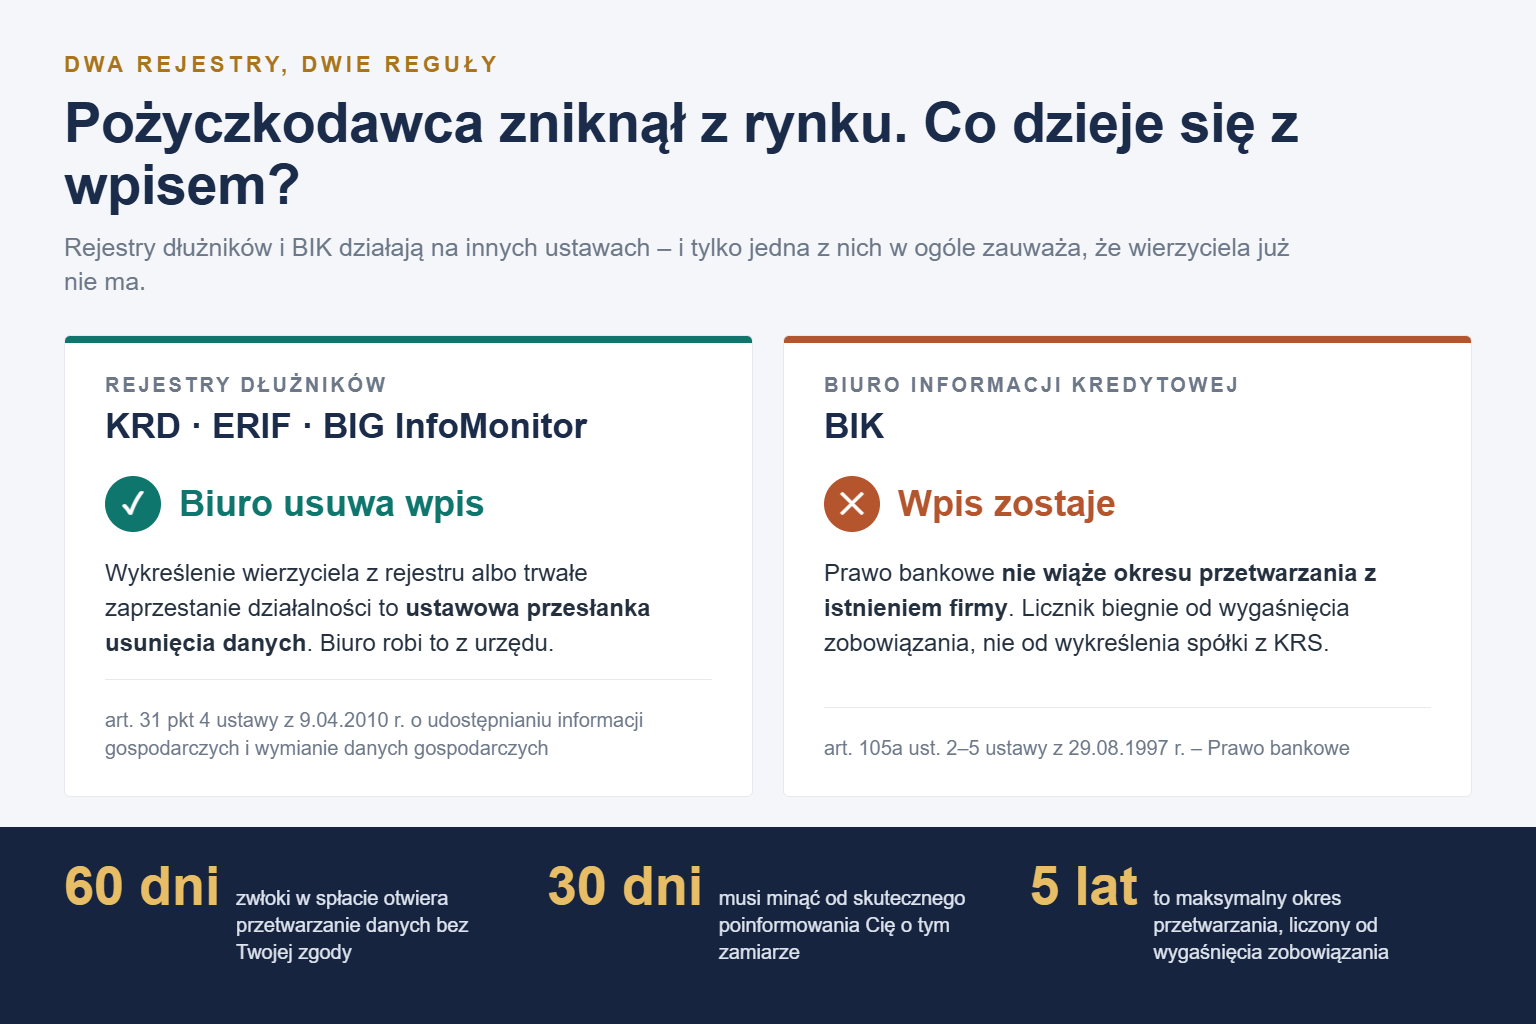
- Art. 31 pkt 4 ustawy z 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych nakazuje biuru usunąć informacje przekazane przez wierzyciela, który został wykreślony z właściwego rejestru albo ewidencji lub trwale zaprzestał działalności gospodarczej.
- Art. 29 ust. 1 daje wierzycielowi 14 dni na wystąpienie o aktualizację danych po spłacie długu. Za zaniechanie grozi grzywna do 30 000 zł.
- Art. 21a pozwala złożyć do biura bezpłatny sprzeciw. Biuro wstrzymuje wtedy ujawnianie danych na okres do 30 dni, a w sprawach trudniejszych łącznie do 45 dni.
Jeżeli więc ten sam dług widnieje i w BIK, i w KRD, ERIF czy BIG InfoMonitor, warto obie ścieżki prowadzić równolegle. W rejestrze dłużników argument o wykreśleniu wierzyciela jest gotową podstawą prawną, w BIK trzeba go dopiero zbudować. Co gdzie sprawdzić, opisaliśmy w przewodniku po wszystkich rejestrach zadłużenia.
Wniosek składasz do BIK, nie do zlikwidowanej spółki
BIK bywa opisywany jako zwykłe repozytorium, które tylko przechowuje to, czym zasilają je banki. Formalnie jest inaczej. Biuro działa jako instytucja utworzona na podstawie art. 105 ust. 4 Prawa bankowego i staje się – obok banku czy instytucji pożyczkowej – odrębnym administratorem Twoich danych. Potwierdzają to same klauzule informacyjne banków.
Potwierdza to również praktyka sądowa. Naczelny Sąd Administracyjny rozpoznaje skargi kasacyjne wnoszone przez BIK jako skargi administratora danych i utrzymuje nakazy usunięcia danych kierowane wprost do biura – tak było między innymi w sprawach III OSK 6563/21, III OSK 984/22, III OSK 165/22 oraz III OSK 1552/22 i III OSK 1877/22. We wszystkich tych sprawach BIK bronił prawa do dalszego przechowywania danych i te argumenty zostały odrzucone. Orzeczenia dotyczyły indywidualnych stanów faktycznych, ale pokazują kierunek wykładni.
W codziennej obsłudze BIK odsyła jednak klientów do instytucji, która przekazała dane, bo to ona standardowo koryguje rekord przez ponowne zasilenie bazy. Gdy tej instytucji nie ma, ścieżka się urywa. Dlatego pismo od początku buduj na przepisach RODO i art. 105a Prawa bankowego, a nie na prośbie o skontaktowanie się z firmą.
Kiedy możesz żądać usunięcia danych z BIK
Wszystko zależy od tego, jak spłacałeś zobowiązanie. To ta jedna okoliczność decyduje o podstawie prawnej i o tym, czy w ogóle masz argument.
- Spłata terminowa, zobowiązanie zamknięte. Po wygaśnięciu zobowiązania dane mogą być przetwarzane wyłącznie za Twoją pisemną zgodą, a art. 105a ust. 2 Prawa bankowego przewiduje, że zgodę można odwołać w każdym czasie. Odwołujesz zgodę i podstawa przetwarzania znika. Do tej czynności pożyczkodawca nie jest potrzebny.
- Zwłoka powyżej 60 dni. Wtedy działa art. 105a ust. 3, czyli przetwarzanie bez Twojej zgody. Muszą być jednak spełnione łącznie trzy warunki: zobowiązanie wygasło, nie wykonałeś go w terminie lub opóźnienie przekroczyło 60 dni oraz upłynęło co najmniej 30 dni od poinformowania Cię o zamiarze przetwarzania danych bez zgody. Brak choćby jednego warunku oznacza brak podstawy.
- Dane nieprawidłowe lub wprowadzone omyłkowo. Tu podstawą jest art. 16 RODO, a BIK sam wymienia ten przypadek wśród sytuacji uzasadniających korektę. Przy nieistniejącym pożyczkodawcy to często najkrótsza droga, bo nikt nie potwierdzi, że rekord odpowiada rzeczywistości.
Maksymalny okres przetwarzania bez zgody to 5 lat od wygaśnięcia zobowiązania (art. 105a ust. 5). Osobny, dwunastoletni okres z ust. 4 dotyczy modeli i metod wewnętrznych, a przepis wymienia w tym zakresie wyłącznie banki oraz instytucje utworzone na podstawie art. 105 ust. 4. Instytucji pożyczkowej w tym gronie nie ma – warto o tym pamiętać, gdy w odpowiedzi pojawi się argument o dwunastu latach.
Jedna uwaga praktyczna, którą doradcy powtarzają rzadziej, niż powinni: usunięcie pozytywnej historii spłat potrafi zaszkodzić. Terminowo obsłużone zobowiązania podnoszą ocenę punktową, a ich skasowanie zostawia pustkę w historii kredytowej. Zanim odwołasz zgodę, sprawdź, co to zrobi z Twoim wynikiem – tłumaczymy to w tekście o nowym modelu scoringowym BIK.
Najpierw ustal, co naprawdę stało się z firmą
„Firma nie istnieje” to w praktyce kilka bardzo różnych stanów: likwidacja w toku, upadłość, wykreślenie z KRS, wykreślenie z rejestru instytucji pożyczkowych albo zwykła zmiana nazwy. Każdy z nich inaczej ustawia Twoje pismo, a wydruk z rejestru jest najmocniejszym załącznikiem, jaki możesz dołączyć.
- Wyszukiwarka KRS (wyszukiwarka-krs.ms.gov.pl) – bezpłatny odpis aktualny i pełny. Odpis pełny pokazuje także dane wykreślone.
- Monitor Sądowy i Gospodarczy (wyszukiwarka-msig.ms.gov.pl) – ogłoszenia o otwarciu likwidacji, upadłości i wykreśleniu.
- Krajowy Rejestr Zadłużonych (krz.ms.gov.pl) – postępowania upadłościowe i restrukturyzacyjne oraz dane syndyka.
- Rejestr instytucji pożyczkowych KNF (rpkip.knf.gov.pl) – status wpisu i wzmianka o wykreśleniu. Rejestr prowadzony jest od 18 grudnia 2022 r., a od 1 stycznia 2024 r. instytucje pożyczkowe podlegają nadzorowi KNF.
- Lista ostrzeżeń publicznych KNF – jeśli firma na niej jest, dopisz tę informację do pisma.
- CEIDG (aplikacja.ceidg.gov.pl) – dla pożyczkodawców prowadzących jednoosobową działalność.
Skala zjawiska tłumaczy, dlaczego temat wraca. Po zaostrzeniu wymogów kapitałowych i objęciu sektora nadzorem rynek skurczył się drastycznie: z około 500 podmiotów weryfikowanych w połowie 2023 r. do 100 instytucji pożyczkowych w rejestrze na koniec 2024 r. (dane z raportu KNF o sytuacji sektora opublikowanego 27 listopada 2025 r.). Kilkaset firm zniknęło w kilkanaście miesięcy, a ich wpisy w BIK zostały.
Warto znać też lukę, którą sygnalizują prawnicy. Komunikaty KNF jasno mówią, że wykreślenie z rejestru oznacza utratę legitymacji do prowadzenia działalności kredytowej, ale nie rozstrzygają, co dalej z umowami zawartymi wcześniej ani z danymi przekazanymi do BIK. Ta cisza w przepisach działa dziś na niekorzyść konsumenta.
Wniosek do BIK krok po kroku
- Pobierz Raport BIK i spisz dane rekordu. Potrzebujesz dokładnej nazwy instytucji, numeru umowy, kwoty, daty zawarcia i daty wygaśnięcia zobowiązania oraz statusu. Bez tych danych BIK nie zidentyfikuje wpisu, którego dotyczy żądanie.
- Ustal status firmy w rejestrach i zapisz wydruk w PDF. Data wykreślenia i sygnatura ogłoszenia w MSiG robią w piśmie znacznie większe wrażenie niż opis sytuacji własnymi słowami.
- Rozstrzygnij, czy spłacałeś w terminie. Od tego zależy, czy piszesz o odwołaniu zgody (art. 105a ust. 2), czy o braku przesłanek przetwarzania bez zgody (art. 105a ust. 3).
- Złóż żądanie do BIK jednym z trzech kanałów. Pisemnie na adres Biuro Informacji Kredytowej S.A., ul. Zygmunta Modzelewskiego 77a, 02-679 Warszawa. Mailem na kontakt@bik.pl, ale wyłącznie z kwalifikowanym podpisem elektronicznym. Albo przez formularz dostępny po zalogowaniu do Portalu BIK, wskazując w temacie, że sprawa dotyczy praw wynikających z RODO. Kopię możesz wysłać do inspektora ochrony danych na iod@bik.pl.
- Pilnuj terminu. Zgodnie z art. 12 ust. 3 RODO administrator odpowiada bez zbędnej zwłoki, nie później niż w ciągu miesiąca. Termin można przedłużyć o kolejne dwa miesiące, ale o przedłużeniu i jego przyczynach BIK musi Cię poinformować w ciągu pierwszego miesiąca.
- Odpowiedź zachowaj w całości. Jeśli będzie odmowna, stanie się załącznikiem do skargi na naruszenie przepisów o ochronie danych. Zwróć uwagę, czy BIK wskazuje konkretną podstawę dalszego przetwarzania, czy tylko odsyła do instytucji, która przekazała dane.
Wzór wniosku do BIK
Poniżej dwa warianty. Wybierz ten, który odpowiada Twojej sytuacji, i uzupełnij dane w nawiasach kwadratowych. Krótkie pismo z konkretnymi danymi rekordu działa lepiej niż długi wywód.
Wariant 1: zobowiązanie spłacone w terminie
Na podstawie art. 105a ust. 2 ustawy – Prawo bankowe odwołuję zgodę na przetwarzanie przez Biuro Informacji Kredytowej S.A. moich danych dotyczących zobowiązania wynikającego z umowy nr [numer] zawartej [data] z [nazwa firmy], zamkniętego [data wygaśnięcia]. Zobowiązanie zostało spłacone w całości i w terminie.
Jednocześnie na podstawie art. 17 ust. 1 lit. b RODO wnoszę o usunięcie tych danych. Wskazuję, że [nazwa firmy] została wykreślona z rejestru [KRS / rejestru instytucji pożyczkowych KNF] w dniu [data], co uniemożliwia jakąkolwiek weryfikację i aktualizację rekordu, a tym samym podważa jego prawidłowość w rozumieniu art. 5 ust. 1 lit. d RODO. W załączeniu odpis z rejestru.
Proszę o odpowiedź w terminie wynikającym z art. 12 ust. 3 RODO.
Wariant 2: w spłacie były opóźnienia
Wnoszę o usunięcie danych dotyczących zobowiązania wynikającego z umowy nr [numer] zawartej [data] z [nazwa firmy], przetwarzanych przez Biuro Informacji Kredytowej S.A. po wygaśnięciu zobowiązania.
Przetwarzanie bez mojej zgody jest dopuszczalne wyłącznie po spełnieniu wszystkich przesłanek art. 105a ust. 3 ustawy – Prawo bankowe, w tym po upływie co najmniej 30 dni od skutecznego poinformowania mnie o zamiarze przetwarzania danych bez zgody. Wzywam do wskazania daty tego poinformowania oraz sposobu jego dokonania. Zgodnie z art. 5 ust. 2 RODO ciężar wykazania podstawy przetwarzania spoczywa na administratorze.
Wskazuję, że [nazwa firmy] została wykreślona z rejestru [KRS / rejestru instytucji pożyczkowych KNF] w dniu [data]. W razie braku wykazania powyższych okoliczności wnoszę o niezwłoczne usunięcie danych na podstawie art. 17 ust. 1 lit. d RODO.
Spłata po terminie: co zmienił NSA w 2025 roku
Przez lata banki przyjmowały, że wydruk z księgi nadawczej przesyłki poleconej wystarcza, żeby wykazać poinformowanie klienta o zamiarze przetwarzania danych bez jego zgody. Sądy administracyjne pierwszej instancji tę praktykę akceptowały.
W marcu 2025 r. wykładnia się odwróciła. Prezes UODO poinformował o wygraniu 11 spraw przed Naczelnym Sądem Administracyjnym – NSA uchylił pięć korzystnych dla banków wyroków wojewódzkiego sądu administracyjnego i oddalił sześć skarg kasacyjnych banków.
- Ustawa posługuje się słowem „poinformowanie”, czyli formą dokonaną. Samo wysłanie pisma nie jest równoznaczne ze skutecznym poinformowaniem.
- Administrator musi być w stanie wskazać datę, w której doszło do poinformowania. Bez niej nie da się wykazać upływu 30 dni.
- Trzydziestodniowy termin ma dać dłużnikowi realną szansę spłaty zaległości. Liczenie go od nadania przesyłki tej funkcji by nie spełniało.
Dla Twojej sprawy ma to bardzo konkretne znaczenie. Gdy pożyczkodawcy nie ma, nikt nie przedstawi dowodu skutecznego poinformowania, bo dokumentacja rozwiązanej spółki trafia do przechowawcy wyznaczonego przez wspólników albo sąd rejestrowy i w praktyce jest nieosiągalna. Dlatego w piśmie do BIK nie proś o usunięcie danych, tylko zażądaj wskazania daty i sposobu poinformowania. To pytanie, na które przy zlikwidowanej firmie zwykle nie ma odpowiedzi.
Dług sprzedany funduszowi, czyli wpis, którego nikt nie aktualizuje
Najczęstsze źródło osieroconych wpisów to nie likwidacja, tylko cesja. Pożyczkodawca sprzedaje portfel funduszowi sekurytyzacyjnemu albo firmie windykacyjnej, a potem sam znika z rynku.
Po sprzedaży rekord w BIK dostaje status odzyskanego lub umorzonego i przestaje być zobowiązaniem aktywnym. Problem w tym, że nabywca portfela nie jest uczestnikiem systemu wymiany informacji BIK – dostęp mają banki, kasy oszczędnościowo-kredytowe i instytucje pożyczkowe. Fundusz nie może więc zaktualizować rekordu, nawet gdyby chciał.
Konsekwencja bywa zaskakująca: spłacasz dług nowemu wierzycielowi, dostajesz od niego potwierdzenie, a w BIK nadal widnieje zaległość zgłoszona przez podmiot, którego już nie ma. Potwierdzenie spłaty od funduszu dołącz wtedy do pisma jako dowód, że rekord nie odpowiada stanowi faktycznemu.
Gdy BIK odmawia: UODO i sąd, a nie Rzecznik Finansowy
Zacznijmy od mitu, który powiela sporo poradników. Rzecznik Finansowy nie ma kompetencji wobec BIK. Katalog podmiotów rynku finansowego z art. 2 pkt 3 ustawy z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego nie obejmuje ani BIK, ani biur informacji gospodarczej. Obejmuje natomiast instytucję pożyczkową – więc ta droga ma sens tylko dopóki Twój pożyczkodawca istnieje. Z tego samego powodu BIK nie wiążą ustawowe terminy reklamacyjne, tylko terminy z RODO.
Właściwe są dwie drogi, a kolejność ma znaczenie.
- Skarga do Prezesa UODO. Bezpłatna, na adres ul. Stanisława Moniuszki 1A, 00-014 Warszawa albo elektronicznie. Zwykły e-mail nie wystarczy – pismo elektroniczne wymaga podpisu kwalifikowanego, zaufanego lub osobistego. Organ może nakazać usunięcie, sprostowanie lub ograniczenie przetwarzania, ale nie zasądzi odszkodowania. Zgodnie z art. 78 ust. 2 RODO masz prawo do środka ochrony przed sądem, jeżeli w ciągu 3 miesięcy organ nie rozpatrzy skargi ani nie poinformuje Cię o postępach.
- Pozew cywilny. Dla roszczeń z art. 79 i 82 RODO właściwy jest sąd okręgowy (art. 93 ustawy o ochronie danych osobowych). Powództwo możesz wytoczyć przed sądem właściwym dla administratora albo przed sądem swojego miejsca zwykłego pobytu. Ta droga otwiera roszczenie o odszkodowanie z art. 82 RODO.
Na czym polega dylemat kolejności? Jeżeli najpierw złożysz skargę do UODO, a potem pozew, sąd zawiesi postępowanie cywilne do czasu zakończenia sprawy przed organem (art. 95 ustawy o ochronie danych osobowych). Z drugiej strony ostateczna decyzja UODO stwierdzająca naruszenie wiąże sąd co do faktu naruszenia (art. 97), co bardzo ułatwia późniejsze dochodzenie odszkodowania.
Realia czasowe trzeba znać z góry. W 2025 r. do UODO wpłynęło 12 827 skarg, o 61 procent więcej niż rok wcześniej (8 056), przy 2 092 wydanych decyzjach administracyjnych – dane z rocznego sprawozdania Prezesa UODO. Urząd sygnalizuje, że zatrudnienie w departamentach skargowych nie rośnie w tym tempie. Na rozstrzygnięcie trzeba więc liczyć w miesiącach, nie tygodniach.
Najczęstsze pytania
Czy BIK może odmówić, powołując się na to, że danych nie przekazał sam?
Może tak odpowiedzieć, ale to nie zwalnia go z obowiązku rozpatrzenia żądania. BIK jest odrębnym administratorem i to na nim spoczywa wykazanie własnej podstawy przetwarzania. Jeśli w odpowiedzi dostajesz wyłącznie odesłanie do nieistniejącej firmy, potraktuj to jako brak merytorycznego rozstrzygnięcia i napisz ponownie, żądając wskazania konkretnego przepisu.
Ile czasu dane w ogóle mogą być w BIK?
Przy spłacie terminowej – tak długo, jak trwa Twoja zgoda, którą możesz odwołać w każdej chwili. Przy zwłoce powyżej 60 dni i spełnieniu pozostałych warunków art. 105a ust. 3 – maksymalnie 5 lat od wygaśnięcia zobowiązania. Dwunastoletni okres z ust. 4 dotyczy metod i modeli wewnętrznych i obejmuje banki oraz BIK, nie instytucje pożyczkowe.
Czy syndyk albo likwidator może usunąć wpis za mnie?
Dopóki postępowanie trwa, warto spróbować – syndyk przejmuje obowiązki administratora danych upadłego, a likwidator działa za spółkę do chwili jej wykreślenia. Po wykreśleniu z KRS nie ma już kogo o to prosić, bo spółka kapitałowa traci byt prawny i nie ma następcy prawnego. Wtedy zostaje wyłącznie ścieżka przez BIK.
Spłaciłem dług funduszowi, który kupił wierzytelność. Dlaczego w BIK nic się nie zmieniło?
Bo fundusz sekurytyzacyjny nie jest uczestnikiem systemu wymiany informacji BIK i nie ma technicznej możliwości zmiany rekordu. Zmienić go mógłby wyłącznie pierwotny wierzyciel, którego już nie ma. Dołącz potwierdzenie spłaty od funduszu do wniosku i powołaj się na zasadę prawidłowości danych.
Czy warto usuwać wpis, jeśli pożyczkę spłaciłem bez opóźnień?
Niekoniecznie. Terminowo obsłużone zobowiązania budują historię kredytową i podnoszą ocenę punktową, a ich usunięcie zostawia lukę. Odwołanie zgody ma sens przede wszystkim wtedy, gdy zależy Ci na zniknięciu z bazy konkretnego pożyczkodawcy, na przykład z listy ostrzeżeń KNF, i liczysz się z utratą pozytywnego wpisu.
Materiał ma charakter informacyjny i nie stanowi porady prawnej. Każda sprawa zależy od treści umowy, dat i dokumentów, którymi dysponujesz. Więcej opracowań znajdziesz w dziale Wiedza, a zasady współpracy w cenniku. Stan prawny i dane: 11 września 2026 r.
dr Przemysław Mazurczak, Fundacja Nieco Więcej
Bezpłatna analiza
Wpis w BIK od firmy, której już nie ma? Napisz do nas
Zostaw kontakt. Opiekun sprawy przeanalizuje Twoje dokumenty, oceni realne szanse i powie wprost, co da się zrobić. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
