Efficenter kupuje stare chwilówki i pożyczki ratalne, a potem hurtowo kieruje pozwy do e-sądu. W naszej galerii orzeczeń jest już 90 spraw przeciwko temu wierzycielowi – w 87 sąd oddalił powództwo w całości. Warunek był zawsze ten sam: sprzeciw złożony w terminie.
Wiele osób zakłada, że skoro pożyczkę kiedyś wzięły, to sprawa jest przegrana. Sąd tak nie rozumuje. Nie pyta, czy kiedyś pożyczałeś pieniądze, tylko czy fundusz, który dług kupił, potrafi to dziś udowodnić – umową, potwierdzeniem przelewu i kompletem dokumentów cesji. Z tym Efficenter ma w sądach wyraźny kłopot.
W skrócie
- Pozywa fundusz, a nie pierwotny wierzyciel. Powodem jest najczęściej Efficenter Wierzytelności Niestandaryzowany Fundusz Inwestycyjny Zamknięty, który kupił dług od firmy pożyczkowej.
- Na sprzeciw od nakazu zapłaty masz 14 dni od doręczenia. Brak reakcji oznacza prawomocny nakaz i komornika – nawet gdy roszczenie było do podważenia.
- Ciężar dowodu leży na funduszu. Musi wykazać, że umowa została zawarta, pieniądze wypłacone, a wierzytelność skutecznie na niego przeszła.
- Ponad 90 spraw wygranych (stan na 2026 r.): w 87 sąd oddalił powództwo w całości, w pozostałych obniżył żądaną kwotę.
- Z 711,8 tys. zł żądań sądy nie zasądziły 699,8 tys. zł. Efficenter wniósł 24 apelacje – 23 sądy oddaliły lub odrzuciły.
Kto Cię pozywa: Efficenter sp. z o.o. czy fundusz Efficenter Wierzytelności
Pod nazwą Efficenter działają dwa podmioty i w pozwie może pojawić się każdy z nich. Pierwszy to Efficenter sp. z o.o. z Warszawy (ul. Migdałowa 4, KRS 0000690682), zarejestrowana w 2017 r. spółka zajmująca się obrotem wierzytelnościami i windykacją.
Drugi – i to on występuje jako powód w zdecydowanej większości naszych spraw – to Efficenter Wierzytelności Niestandaryzowany Fundusz Inwestycyjny Zamknięty, wpisany do rejestru funduszy inwestycyjnych pod numerem RFI 633. W rejestrze identyfikatorów LEI fundusz figuruje pod adresem BPS Towarzystwa Funduszy Inwestycyjnych w Warszawie.
Dla Ciebie ta różnica ma znaczenie praktyczne. Ani spółka, ani fundusz nie udzieliły Ci pożyczki. Oba podmioty są wierzycielami wtórnymi, czyli muszą przed sądem pokazać całą drogę, jaką dług przeszedł od pierwotnego pożyczkodawcy do nich.
Skąd Efficenter ma Twój dług – cesja po chwilówce
Model jest prosty. Firma pożyczkowa sprzedaje pakiet niespłaconych pożyczek, często kilka tysięcy naraz, za ułamek ich nominalnej wartości. Nabywca dolicza odsetki i koszty, wysyła wezwania, a gdy to nie działa – składa pozew.
Z relacji na forach i portalach dla zadłużonych wynika, że do Efficenter trafiały m.in. pożyczki ratalne i chwilówki z popularnych serwisów internetowych oraz zadłużenie na kartach pozabankowych. Kwoty w naszych sprawach to potwierdzają: najniższe żądanie wynosiło 1 527,86 zł, najwyższe 28 281,63 zł, a połowa pozwów opiewała na mniej niż 6 tys. zł.
Hurtowy zakup ma swoją cenę. Dokumentacja pojedynczej pożyczki bywa niekompletna, umowa cesji odsyła do załącznika, którego nikt nie dołączył do akt, a pożyczkę „zawarto” jednym kliknięciem, bez podpisu. Praktycy prowadzący takie spory powtarzają, że to nie błąd przy pracy, tylko wkalkulowane ryzyko: większość pozwanych i tak nie odpowie.
Nakaz zapłaty z e-sądu w Lublinie: 14 dni na sprzeciw
Efficenter zaczyna zwykle od elektronicznego postępowania upominawczego (EPU). Sąd Rejonowy Lublin-Zachód wydaje nakaz zapłaty bez rozprawy i bez oglądania dokumentów – wyłącznie na podstawie tego, co powód wpisał w formularz pozwu.
Od dnia doręczenia nakazu masz dwa tygodnie na sprzeciw. W EPU sprzeciw nie wymaga uzasadnienia ani dowodów – wystarczy jedno zdanie, że zaskarżasz nakaz w całości. Po sprzeciwie nakaz traci moc, a e-sąd umarza postępowanie.
To nie koniec sprawy. Fundusz ma trzy miesiące, żeby wnieść pozew ponownie, tym razem do sądu rejonowego właściwego dla Twojego miejsca zamieszkania. I właśnie tam zaczyna się prawdziwy spór: sąd żąda dokumentów, a Ty możesz je kwestionować.
- nakaz z e-sądu – sprzeciw w 14 dni, bez uzasadnienia,
- nakaz z sądu rejonowego – sprzeciw w 14 dni, ale już z zarzutami i dowodami,
- pozew z wezwaniem do odpowiedzi – termin wyznacza sąd, zwykle 14 dni,
- wyrok zaoczny – sprzeciw w dwa tygodnie od doręczenia (art. 344 k.p.c.).
O długu dowiedziałeś się od komornika?
Sprawdź w sądzie, na jaki adres wysłano nakaz. Jeżeli korespondencja szła tam, gdzie od dawna nie mieszkasz, nakaz mógł nie zostać skutecznie doręczony, a termin na sprzeciw w ogóle nie zaczął biec. To podstawa do wniosku o prawidłowe doręczenie nakazu i do podważenia klauzuli wykonalności.
Jak wygrać z Efficenter w sądzie – na czym fundusz się potyka
Sąd oddala powództwo, gdy powód nie udowodni roszczenia. Tyle mówi art. 6 Kodeksu cywilnego i tyle w tych sprawach zwykle wystarcza. Uzasadnień wyroków nie publikujemy, więc nie przypisujemy konkretnych zarzutów do konkretnych spraw – poniżej zarzuty, które w sporach z funduszami wierzytelności pracują najczęściej.
- Brak legitymacji czynnej. Fundusz musi wykazać, że to właśnie Twoja wierzytelność była przedmiotem cesji. Sama umowa ramowa nie wystarczy – potrzebny jest załącznik z wykazem wierzytelności, dowód zapłaty ceny i pełnomocnictwa osób, które umowę podpisały.
- Brak dowodu zawarcia umowy. Wydruk formularza z serwisu pożyczkowego bez podpisu i bez potwierdzenia, kto i jak go zaakceptował, to dla sądu za mało.
- Brak dowodu wypłaty pieniędzy. Pożyczka to umowa, w której trzeba wydać pożyczkobiorcy pieniądze. Bez potwierdzenia przelewu na Twój rachunek roszczenie o zwrot wisi w powietrzu.
- Wyciąg z ksiąg funduszu to dokument prywatny. Art. 194 ust. 2 ustawy o funduszach inwestycyjnych odbiera mu w procesie cywilnym moc dokumentu urzędowego. Dowodzi tylko tego, że fundusz coś u siebie zaksięgował.
- Przedawnienie. Roszczenia z pożyczek przedawniają się po trzech latach, z końcem roku kalendarzowego (art. 118 k.c.). W sprawie przeciwko konsumentowi sąd bierze to pod uwagę z urzędu.
- Zawyżone koszty pozaodsetkowe. Prowizje i opłaty „przygotowawcze” podlegają limitom z art. 36a ustawy o kredycie konsumenckim, a nawet mieszcząc się w limicie mogą zostać uznane za klauzule niedozwolone – potwierdził to Sąd Najwyższy w uchwale z 27 października 2021 r. (III CZP 43/20).
Ważna uwaga procesowa: zarzuty trzeba podnieść od razu, w sprzeciwie albo w odpowiedzi na pozew. Sąd może pominąć twierdzenia i dowody zgłoszone później. Dlatego jednozdaniowy sprzeciw, który wystarcza w e-sądzie, przed sądem rejonowym już nie zadziała.
Masz pozew albo nakaz zapłaty od Efficenter?
Prześlij skan pisma z sądu. Sprawdzimy termin, dokumenty cesji i przedawnienie – bezpłatnie.
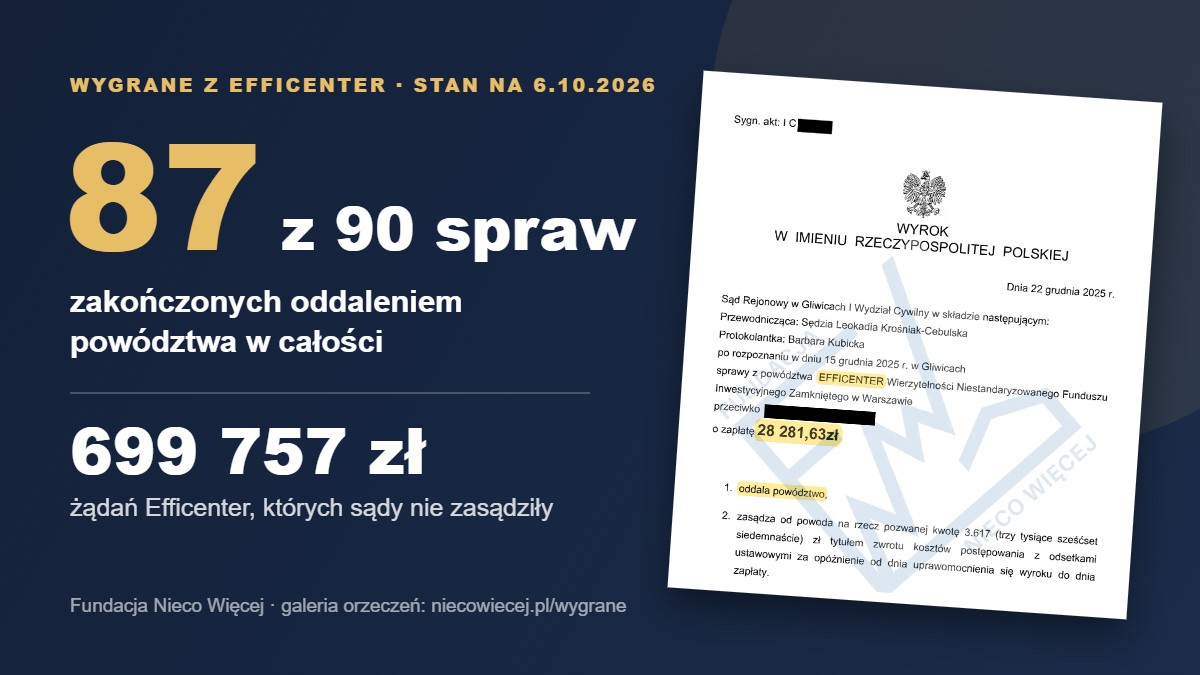
Wygrane z Efficenter w liczbach: 90 spraw, 87 oddalonych w całości
W galerii orzeczeń Fundacji Efficenter jest czwartym najczęściej pojawiającym się przeciwnikiem. Na 6 października 2026 r. znajdują się tam 134 dokumenty z jego udziałem. Przejrzeliśmy je jeden po drugim: po odliczeniu drugich stron, postanowień o kosztach i orzeczeń obu instancji w tej samej sprawie zostaje 90 odrębnych spraw.
Łącznie Efficenter żądał w tych 90 sprawach 711 786,35 zł. Sądy nie zasądziły 699 757,29 zł, czyli 98,3% tej kwoty.
Skalę sporu najlepiej widać po największych żądaniach, z którymi Efficenter odszedł z niczym:
Sprawy przeciwko Efficenter prowadzimy w całej Polsce – przed sądami rejonowymi, a po apelacji funduszu także przed okręgowymi. Nie ma znaczenia, gdzie mieszkasz: wystarczy skan pisma z sądu.
To osiem ze 134 dokumentów. Pozostałe obejrzysz w galerii wygranych – wystarczy wybrać z listy wierzyciela „Efficenter”.
Apelacja Efficenter: 23 z 24 oddalone lub odrzucone
Fundusz nie odpuszcza po pierwszej instancji. W 24 sprawach z naszej galerii zaskarżył wyrok oddalający powództwo. W 23 nic nie wskórał: 22 apelacje sądy okręgowe oddaliły, jedną odrzuciły.
Dla pozwanego to ważna informacja. Wygrana w sądzie rejonowym nie zawsze kończy sprawę, ale jeśli funduszowi zabrakło dokumentów w pierwszej instancji, w drugiej trudno mu to nadrobić – sąd odwoławczy może pominąć dowody, które dało się złożyć wcześniej (art. 381 k.p.c.). Na odpowiedź na apelację masz dwa tygodnie od doręczenia jej odpisu.
Przegrany fundusz zwraca koszty procesu
Oddalając powództwo, sąd zasądza od Efficenter zwrot kosztów procesu na rzecz pozwanego. W wyrokach z naszej galerii to najczęściej 917 zł, 1 817 zł albo 3 617 zł, zależnie od wartości sporu. Po przegranej apelacji fundusz dopłaca kolejne 450, 900 lub 1 800 zł.
Sam sprzeciw od nakazu zapłaty jest wolny od opłat sądowych. Zasady współpracy z Fundacją znajdziesz w cenniku.
SMS-y, telefony i „windykator terenowy” – jak reagować przed pozwem
Zanim sprawa trafi do sądu, dostaniesz serię wezwań: listy, e-maile, SMS-y, czasem zapowiedź wizyty windykatora. Z relacji osób zadłużonych wynika, że na zapowiedziach zwykle się kończy. Tak czy inaczej windykator nie ma żadnych uprawnień komornika – nie wejdzie do mieszkania bez Twojej zgody i niczego nie zajmie.
Na tym etapie najłatwiej o błąd. Podpisanie „porozumienia”, wpłata symbolicznej kwoty czy pisemna prośba o raty mogą zostać potraktowane jako uznanie długu. A uznanie przerywa bieg przedawnienia albo – gdy dług był już przedawniony – bywa odczytywane jako zrzeczenie się tego zarzutu.
- zażądaj na piśmie umowy pożyczki, umowy cesji z załącznikiem i wyliczenia długu,
- sprawdź datę wymagalności – od niej liczy się trzyletni termin przedawnienia,
- nie potwierdzaj długu przez telefon i nie podpisuj niczego pod presją czasu,
- pilnuj skrzynki pocztowej i odbieraj awiza – nieodebrany list z sądu nie zatrzymuje sprawy.
Ugoda z Efficenter to ostateczność – najpierw ją przedyskutuj
Efficenter chętnie proponuje ugodę: raty, czasem umorzenie części odsetek. Brzmi rozsądnie, ale podpis pod ugodą oznacza uznanie długu co do zasady i co do wysokości. Tracisz wtedy zarzuty, które w sądzie mogłyby doprowadzić do oddalenia powództwa w całości.
Dlatego ugodę traktuj jako ostateczność. Zanim cokolwiek podpiszesz albo wpłacisz pierwszą ratę, przedyskutuj propozycję z kimś, kto obejrzy dokumenty funduszu i oceni, czy w ogóle jest co spłacać. Jeżeli długów masz więcej, zobacz też, jak działa umorzenie długów.
Pozew od Efficenter – co zrobić krok po kroku
- Zapisz datę doręczenia i odlicz 14 dni. Jeżeli list odebrał domownik, liczy się dzień jego odbioru.
- Ustal, kto jest powodem – spółka czy fundusz – i od kogo dług kupił. Te informacje są w pozwie.
- Zbierz to, co masz: umowę, potwierdzenia wpłat, korespondencję z pożyczkodawcą i z Efficenter.
- Sprawdź przedawnienie. Ustal, kiedy pożyczka miała być spłacona i czy od tego czasu coś wpłacałeś lub podpisywałeś.
- Złóż sprzeciw w terminie. W e-sądzie wystarczy zaskarżenie nakazu w całości; w sądzie rejonowym potrzebne są zarzuty i wnioski dowodowe.
- Pilnuj dalszej korespondencji. Po umorzeniu sprawy w e-sądzie fundusz zwykle wnosi pozew ponownie – do sądu w Twojej miejscowości.
Najczęstsze pytania o sprawy z Efficenter
Czy da się wygrać z Efficenter, jeśli naprawdę wziąłem pożyczkę?
Tak. Sąd nie ocenia, czy kiedyś pożyczałeś pieniądze, tylko czy powód udowodnił roszczenie: zawarcie umowy, wypłatę środków, wysokość długu i skuteczne nabycie wierzytelności. Jeżeli dokumentów brakuje, powództwo podlega oddaleniu.
Ile mam czasu na sprzeciw od nakazu zapłaty z e-sądu?
Dwa tygodnie od dnia doręczenia nakazu. Termin jest zachowany, jeśli nadasz sprzeciw listem poleconym w placówce Poczty Polskiej najpóźniej ostatniego dnia. W elektronicznym postępowaniu upominawczym sprzeciw nie wymaga uzasadnienia.
Efficenter to firma windykacyjna czy fundusz?
Jedno i drugie. Efficenter sp. z o.o. to spółka z Warszawy zajmująca się wierzytelnościami, a Efficenter Wierzytelności NFIZ to fundusz inwestycyjny (RFI 633), który kupuje portfele długów i występuje jako powód w większości pozwów.
Po jakim czasie dług w Efficenter się przedawnia?
Roszczenie z pożyczki przedawnia się po trzech latach od dnia wymagalności, przy czym termin kończy się ostatniego dnia roku kalendarzowego. Sprzedaż długu do funduszu nie wydłuża tego terminu. Bieg przedawnienia przerywa natomiast uznanie długu, np. wpłata albo podpisana ugoda.
Co się dzieje po sprzeciwie w e-sądzie?
Nakaz zapłaty traci moc, a Sąd Rejonowy Lublin-Zachód umarza postępowanie. Powód może w ciągu trzech miesięcy wnieść pozew do sądu właściwego dla Twojego miejsca zamieszkania – wtedy sprawa toczy się od nowa, już z dokumentami.
Czy Efficenter zwraca koszty po przegranej sprawie?
Tak. W sprawach z naszej galerii sądy zasądzały od powoda na rzecz pozwanych najczęściej 917 zł, 1 817 zł albo 3 617 zł, zależnie od wartości sporu, a po przegranej apelacji dodatkowo 450, 900 lub 1 800 zł.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani opinii w indywidualnej sprawie.
Autor: dr Przemysław Mazurczak · Fundacja Nieco Więcej
Bezpłatna analiza
Pozew albo nakaz zapłaty od Efficenter? Napisz do nas
Zostaw kontakt i zdążymy przed upływem terminu. Opiekun sprawy przeanalizuje pozew, umowę pożyczki i dokumenty cesji, wskaże możliwe zarzuty i powie wprost, co da się zrobić. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
