Nakaz zapłaty to nie wyrok po przegranej rozprawie. To postanowienie wydane bez Twojego udziału, na posiedzeniu niejawnym, wyłącznie na podstawie tego, co napisał wierzyciel – często nawet bez żadnych dowodów. Pamiętaj, od dnia doręczenia masz dwa tygodnie, żeby skutecznie wnieść Sprzeciw. Po tym terminie nakaz się uprawomocnia i wierzyciel może złożyć wniosek o egzekucję do komornika.
Najgroźniejszy mit brzmi: „skoro sąd wydał nakaz, to znaczy, że sprawdził dług”. Nie sprawdził. Sąd nie badał, czy roszczenie istnieje, czy nie jest przedawnione i czy prowizja nie została policzona ponad ustawowy limit. Zrobi to dopiero wtedy, gdy złożysz sprzeciw. Dlatego nakaz zapłaty jest jednocześnie najłatwiejszym do wygrania i najczęściej przegrywanym sporem w polskim obrocie.
W skrócie
- Dwa tygodnie od doręczenia – tyle masz na sprzeciw od nakazu w postępowaniu upominawczym i w e-sądzie (art. 480(2) § 2 pkt 1 k.p.c.). W postępowaniu nakazowym termin na zarzuty to miesiąc.
- Sprzeciw jest bezpłatny w postępowaniu upominawczym i w EPU. Zarzuty w postępowaniu nakazowym kosztują 3/4 opłaty od pozwu, ale konsument zapłaci najwyżej 750 zł.
- Dwa nieodebrane awiza oznaczają „skuteczne doręczenie”. W e-sądzie wystarczy, że adres zgadza się z rejestrem PESEL – nakaz uznaje się za doręczony, nawet jeśli koperty nikt nie otworzył (art. 505(34) § 1 k.p.c.).
- Skuteczny sprzeciw kasuje nakaz. W e-sądzie sąd umarza postępowanie, a wierzyciel musi zacząć od zera zwykłym pozwem – przed sądem Twojego miejsca zamieszkania, z dowodami i z rozprawą.
- Brak reakcji to komornik. Klauzula wykonalności w EPU nadawana jest z urzędu, a do długu dochodzi 10 procent opłaty egzekucyjnej, zajęcie rachunku ponad 3 604,50 zł i potrącenia z pensji.
- Dowiedziałeś się od komornika? Masz tydzień od zawiadomienia o wszczęciu egzekucji na wniosek o przywrócenie terminu wraz ze sprzeciwem oraz na zażalenie na klauzulę.
Czym jest nakaz zapłaty i dlaczego dostałeś go bez rozprawy
Nakaz zapłaty to orzeczenie wydawane na posiedzeniu niejawnym – bez rozprawy, bez świadków, bez Twojej obecności. Referendarz sądowy albo sędzia czyta pozew i jeśli roszczenie nie jest oczywiście bezzasadne, a twierdzenia powoda nie budzą wątpliwości, wydaje nakaz. Podstawę daje art. 480(1) § 1 k.p.c.: sąd wydaje nakaz, gdy powód dochodzi roszczenia pieniężnego.
Sąd nie prowadzi w tym momencie żadnego postępowania dowodowego. W elektronicznym postępowaniu upominawczym idzie to jeszcze dalej – do pozwu w ogóle nie dołącza się dowodów, a powód jedynie opisuje je w formularzu. Ten sam dokument, który dostajesz w kopercie, informuje o tym wprost: „Nakaz zapłaty został wydany na podstawie twierdzeń powoda. Do pozwu nie dołącza się dowodów”.
Konstrukcja jest z założenia jednostronna i to nie jest wada systemu, tylko jego cel. Ustawodawca założył, że większość długów jest bezsporna, więc szybka ścieżka oszczędza czas sądów. Ciężar sprawdzenia, czy dług naprawdę istnieje, przerzucono na dłużnika. Jeśli nie zareagujesz, sąd przyjmuje, że nie masz nic do powiedzenia.
Skala jest przemysłowa. Do e-sądu w Lublinie wpływa ponad dwa miliony spraw rocznie, a sprzeciw wnosi około trzech procent pozwanych – takie proporcje przywoływało Prawo.pl przy okazji nowelizacji EPU z lutego 2020 roku. Innymi słowy: dziewiętnastu na dwudziestu dłużników oddaje sprawę walkowerem, zanim ktokolwiek zajrzy do umowy.
Nakaz zapłaty a wyrok – na czym polega różnica
Wyrok zapada po rozprawie, na której sąd bada dowody i wysłuchuje obu stron. Nakaz zapłaty zapada zanim ktokolwiek Cię o cokolwiek zapytał. Dopiero jeśli go nie zaskarżysz, uzyskuje – zgodnie z art. 480(2) § 4 k.p.c. – skutki prawomocnego wyroku. Do tego momentu jest tylko propozycją sądu opartą na jednej wersji wydarzeń.
Cztery rodzaje nakazu. Sprawdź, który trzymasz w ręku
Nazwa trybu jest wydrukowana dużymi literami pod słowami „NAKAZ ZAPŁATY”. Od niej zależy termin, nazwa pisma, które musisz złożyć, opłata i to, czy wierzyciel może już teraz sięgnąć po Twój majątek. Pomylenie trybów to najczęstszy powód odrzucenia pisma jako spóźnionego albo nieopłaconego.
- Postępowanie upominawcze – klasyczna ścieżka papierowa przed sądem właściwym dla Ciebie. Środek zaskarżenia: sprzeciw, dwa tygodnie, bez opłaty. Nakaz nie daje wierzycielowi żadnych uprawnień, dopóki nie stanie się prawomocny.
- Elektroniczne postępowanie upominawcze (EPU, e-sąd) – Sąd Rejonowy Lublin-Zachód w Lublinie, VI Wydział Cywilny, sygnatura zaczynająca się od „VI Nc-e”. Sprzeciw: dwa tygodnie, bez opłaty, dowodów się nie dołącza. W EPU można dochodzić wyłącznie roszczeń, które stały się wymagalne w ciągu trzech lat przed wniesieniem pozwu (art. 505(29a) k.p.c.).
- Postępowanie nakazowe – najostrzejszy wariant., Termin to miesiąc, a opłata wynosi 3/4 opłaty od pozwu (konsument zapłaci najwyżej 750 zł). Nakaz z chwilą wydania jest tytułem zabezpieczenia wykonalnym bez klauzuli (art. 492 § 1 k.p.c.) – komornik może zająć rachunek, zanim nakaz się uprawomocni.
- Europejski nakaz zapłaty – wydawany na podstawie rozporządzenia 1896/2006 w sprawach transgranicznych. Sprzeciw wnosi się na formularzu F w terminie 30 dni; nakaz traci moc, a sprawa idzie do sądu właściwości ogólnej.
Nakaz w postępowaniu nakazowym z weksla to osobna kategoria ryzyka. Zgodnie z art. 492 § 3 k.p.c. staje się natychmiast wykonalny po upływie terminu do zaspokojenia roszczenia. Egzekucja rusza więc mimo wniesionych zarzutów – chyba że złożysz osobny wniosek o wstrzymanie wykonania nakazu, który sąd może uwzględnić.
Jak czytać nakaz zapłaty – anatomia dokumentu
Nakaz z e-sądu mieści się na jednej stronie i wygląda niepozornie. Każdy jego element ma jednak znaczenie procesowe. Przechodź po nim w tej kolejności – zajmuje to pięć minut i od razu pokazuje, czy jest o co walczyć.
- Sygnatura akt w lewym górnym rogu. „VI Nc-e” oznacza e-sąd w Lublinie. Bez tej sygnatury Twoje pismo trafi na półkę z korespondencją nieprzypisaną do sprawy.
- Nazwa trybu pod tytułem. „W postępowaniu upominawczym” to dwa tygodnie i sprzeciw bez opłaty. „W postępowaniu nakazowym” to miesiąc dodatkowo muszą być zarzuty i opłata.
- Data wydania. Nie jest datą doręczenia i nie od niej liczysz termin. Bywa starsza od koperty nawet o kilka tygodni.
- Kto pozywa. Bank, firma pożyczkowa, fundusz sekurytyzacyjny albo zagraniczna spółka, która kupiła portfel wierzytelności. To pierwszy trop przy zarzucie braku legitymacji czynnej.
- Rozbicie kwoty. Kapitał, odsetki kapitałowe, prowizja, opłaty. Prowizja porównywalna z kapitałem to sygnał do sprawdzenia limitu kosztów pozaodsetkowych.
- Data początkowa odsetek. Wskazuje moment wypowiedzenia umowy. Jeśli wypowiedzenie było wadliwe, cała kwota nie była wymagalna w dniu pozwu.
- Koszty procesu. Osobna kwota – opłata sądowa plus wynagrodzenie pełnomocnika. Przy zadłużeniu rzędu kilku tysięcy złotych to zwykle od 650 do 1 300 zł doliczonych do długu.
- Pouczenie na kolejnych stronach. To najważniejszy fragment całej przesyłki. Jest tam termin, adres sądu i indywidualny kod dostępu do akt na e-sad.gov.pl.
Zwróć uwagę na jedno zdanie w pouczeniu: „Oddanie pisma procesowego w polskiej placówce operatora świadczącego pocztowe usługi powszechne jest równoznaczne z wniesieniem tego pisma do sądu”. To ono ratuje sprawy składane czternastego dnia. Liczy się data stempla pocztowego, nie data wpływu do Lublina.
Jak wygląda nakaz zapłaty – prawdziwe dokumenty
Poniżej pięć nakazów zapłaty wydanych latem 2026 roku przez Sąd Rejonowy Lublin-Zachód w Lublinie oraz strona z pouczeniem, którą większość dłużników odkłada nieprzeczytaną. Dane osobowe pozwanych, numery PESEL, adresy, sygnatury, numery umów i kody dostępu do akt zostały trwale usunięte z plików.
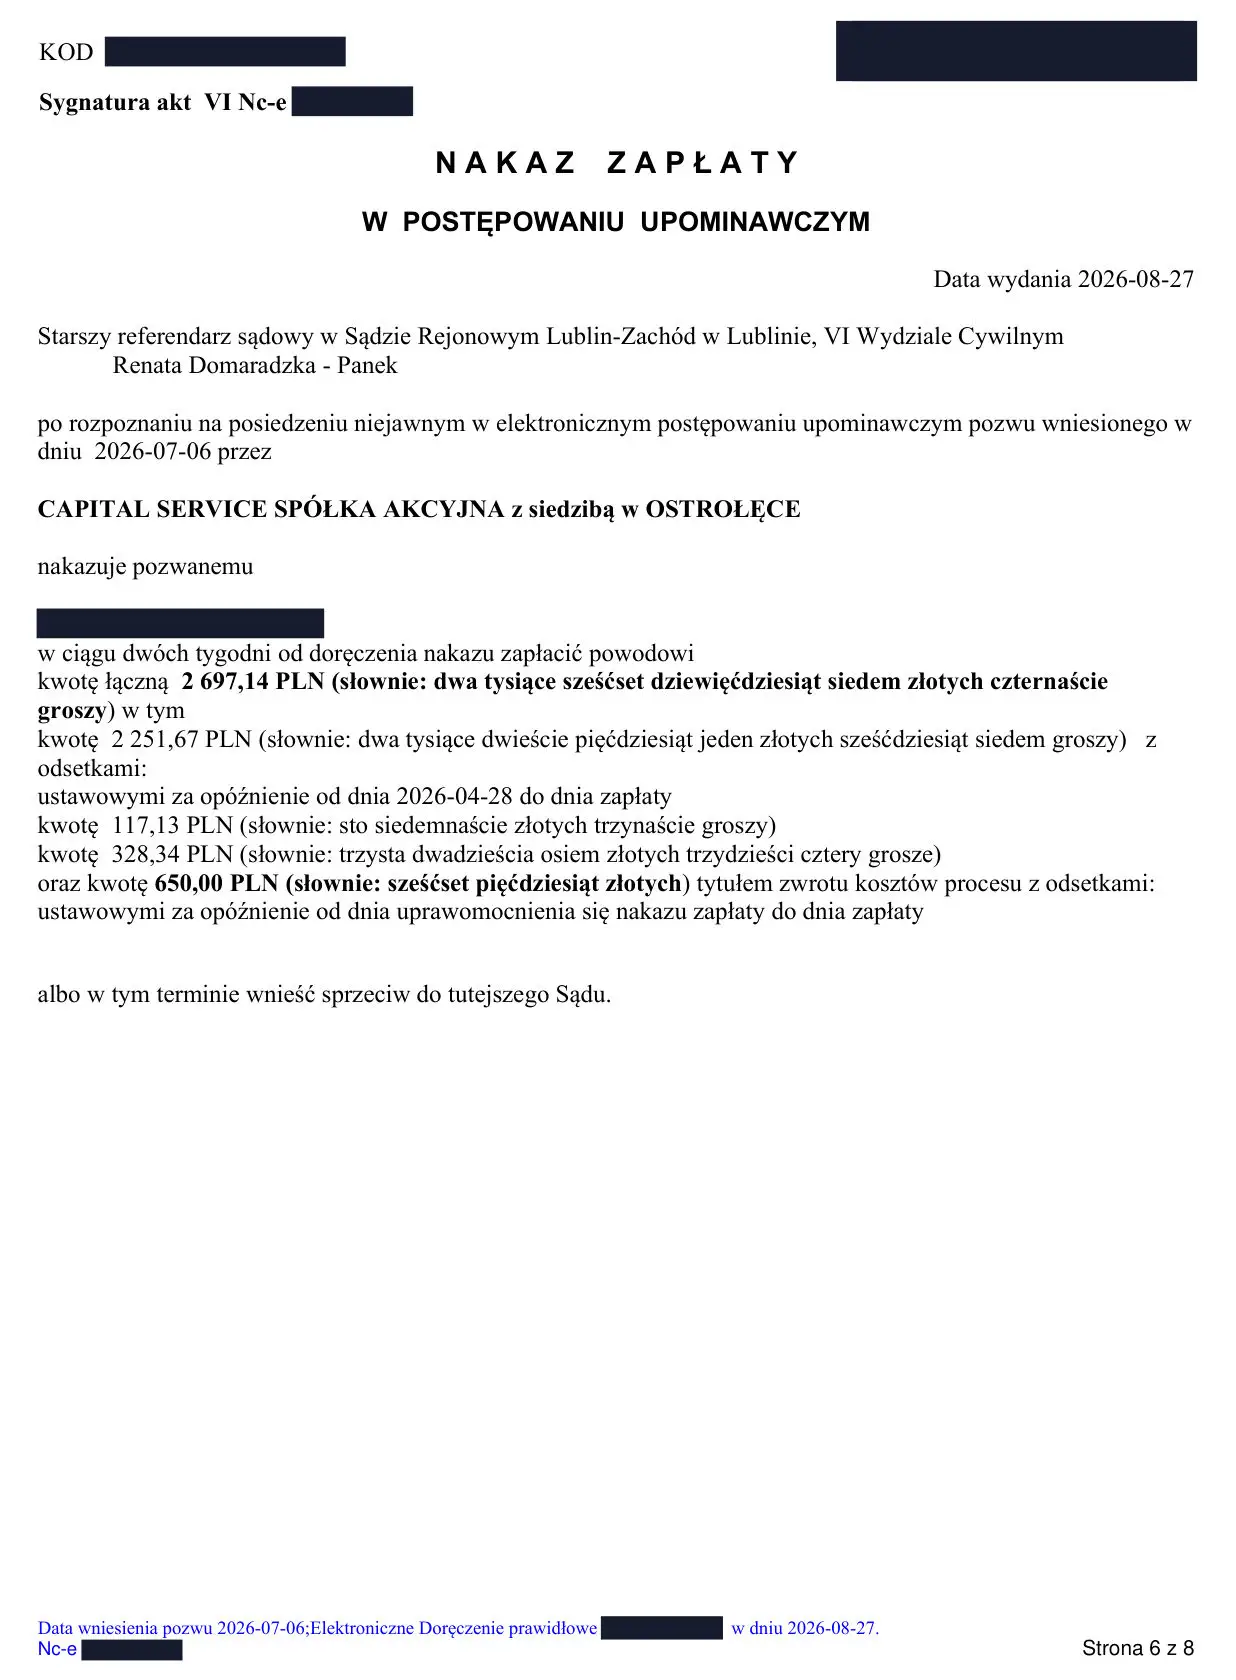 Instytucja pożyczkowa · 2 697 zł
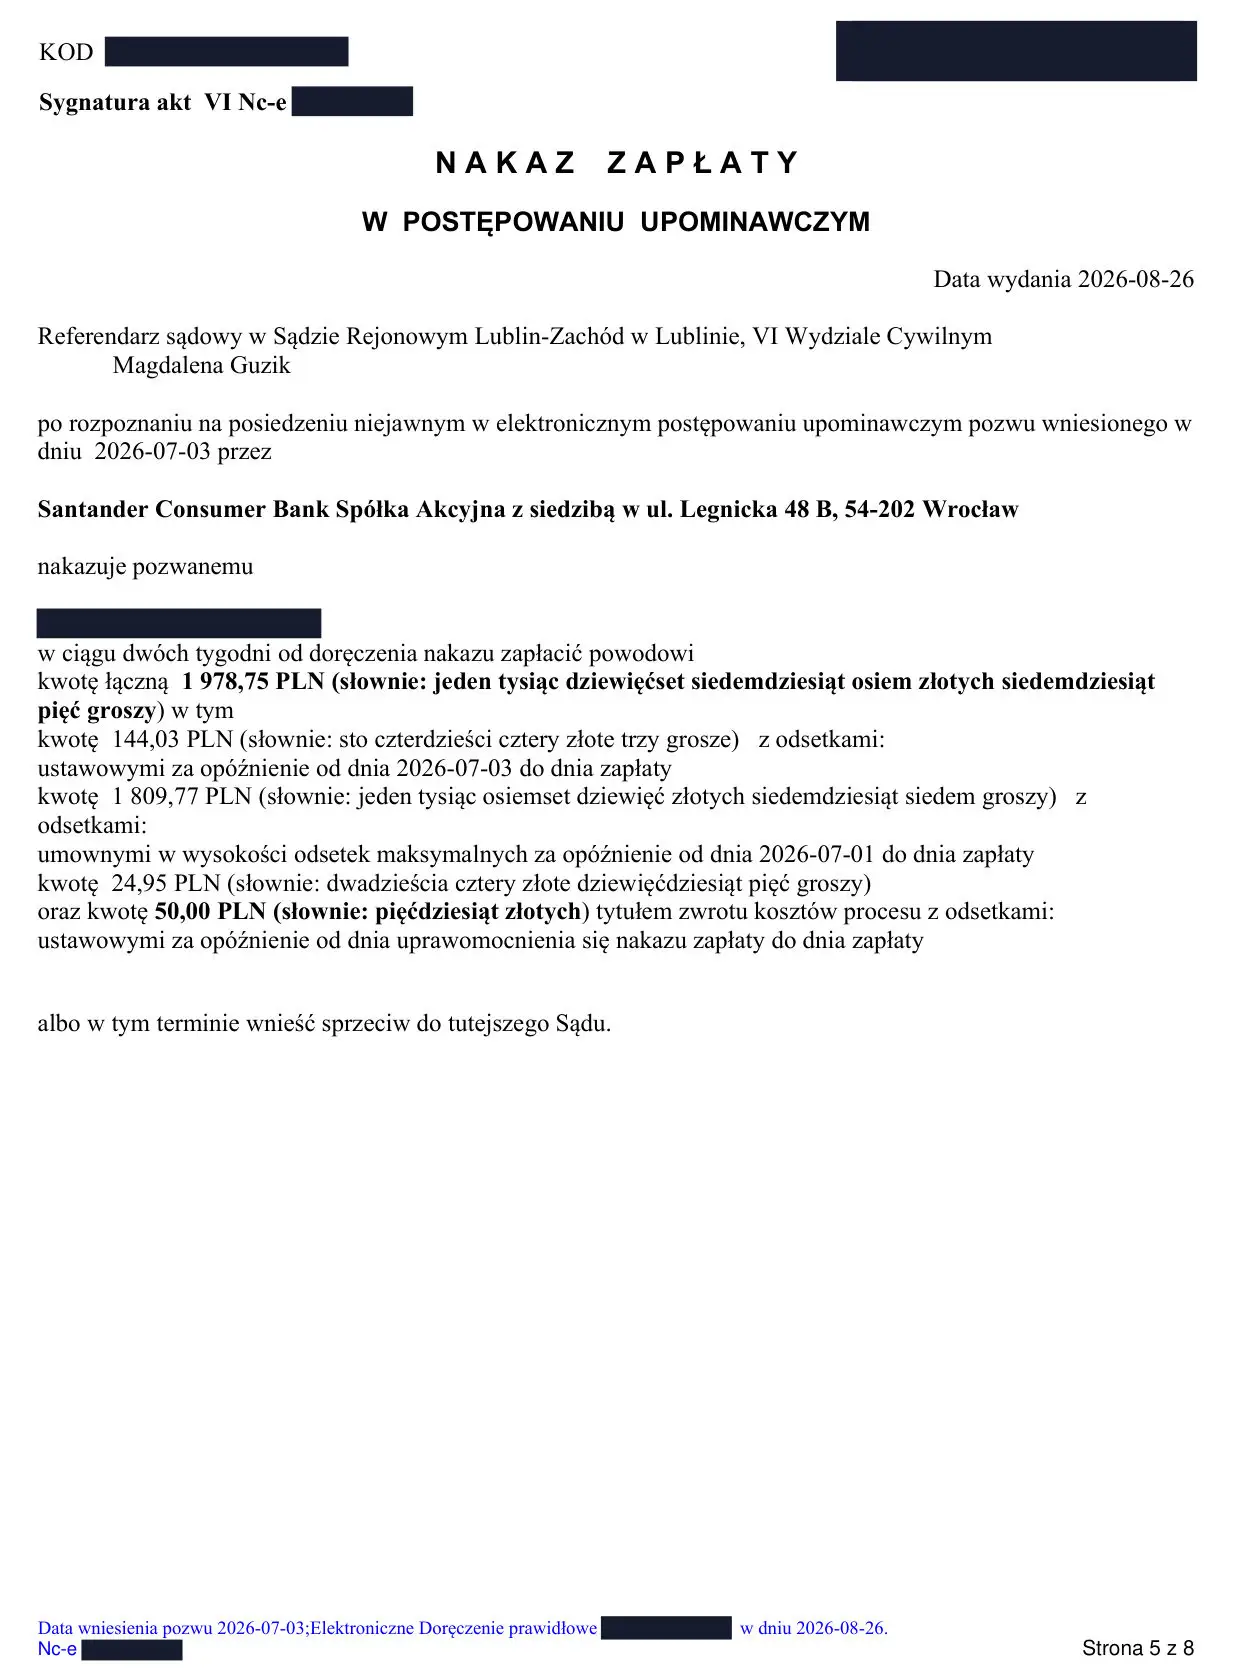 Bank · kredyt konsumencki · 1 979 zł
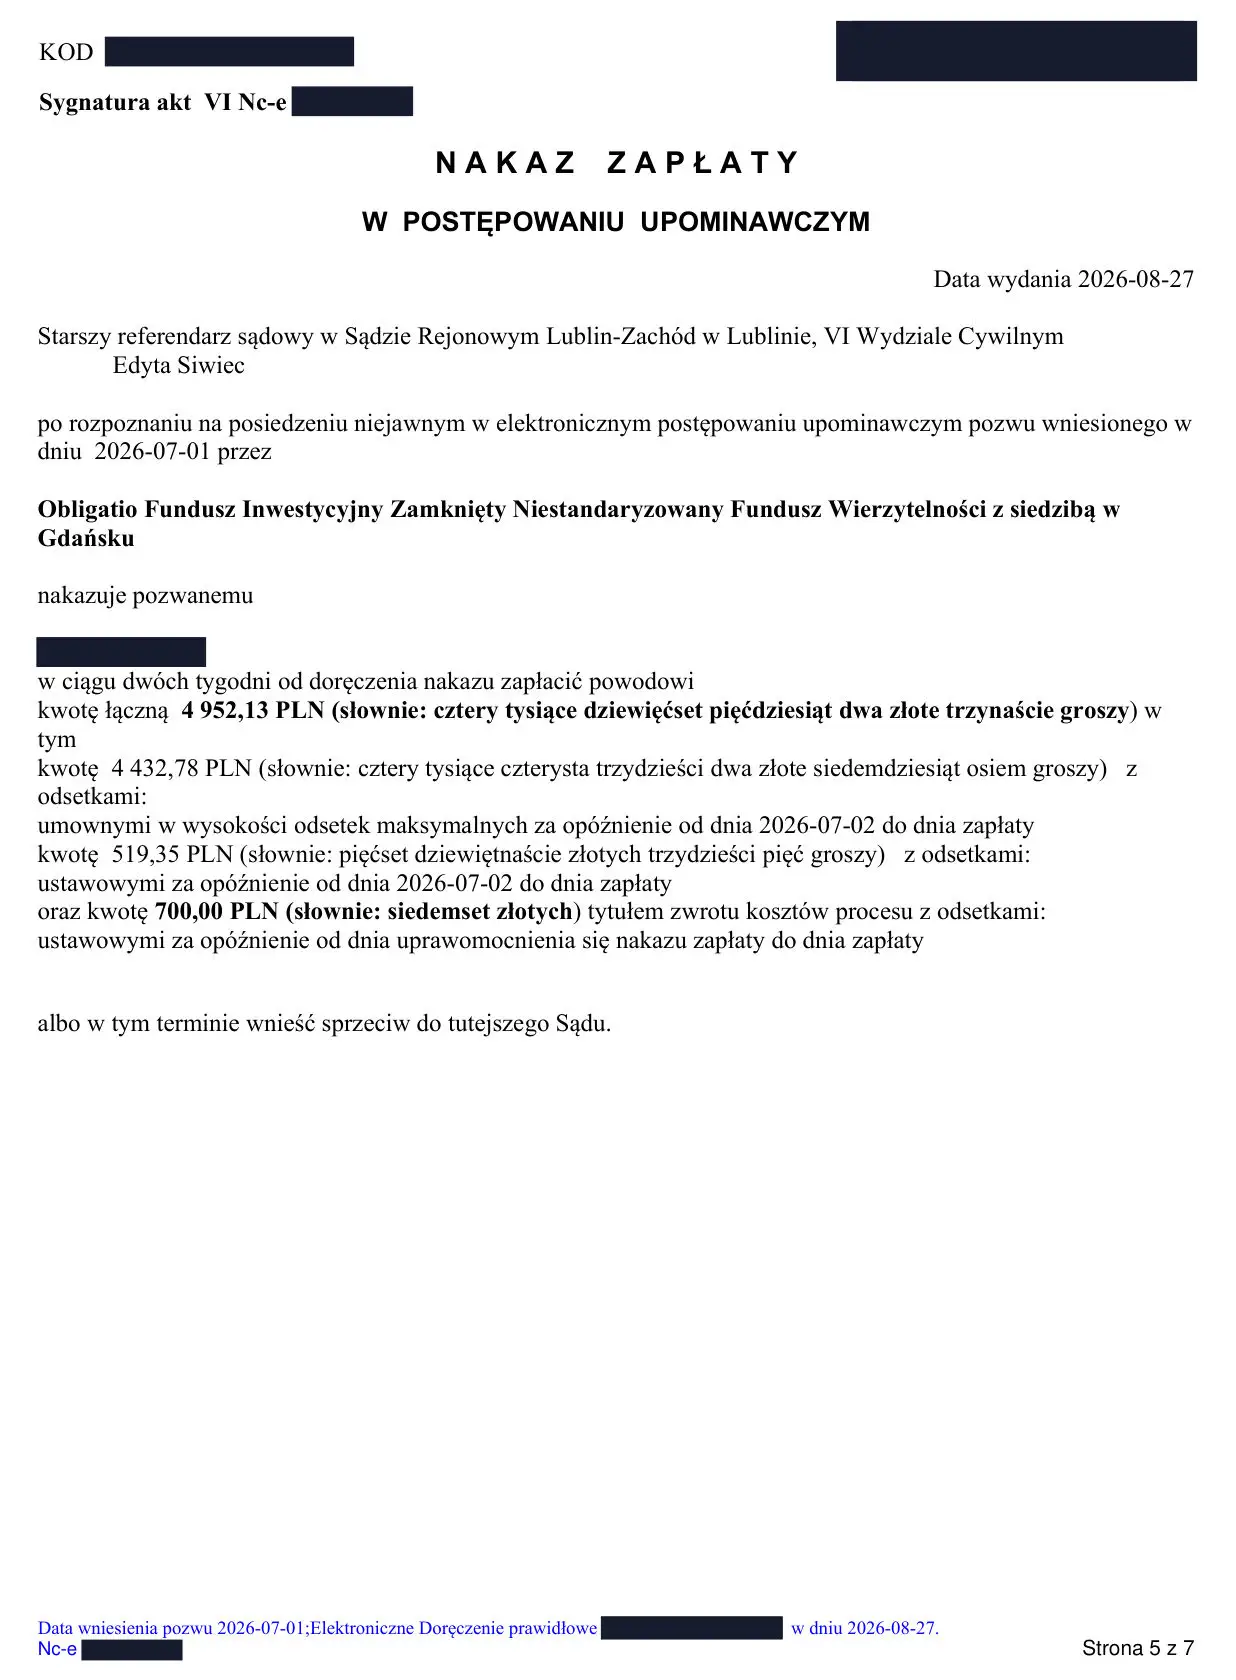 Fundusz sekurytyzacyjny · 4 952 zł
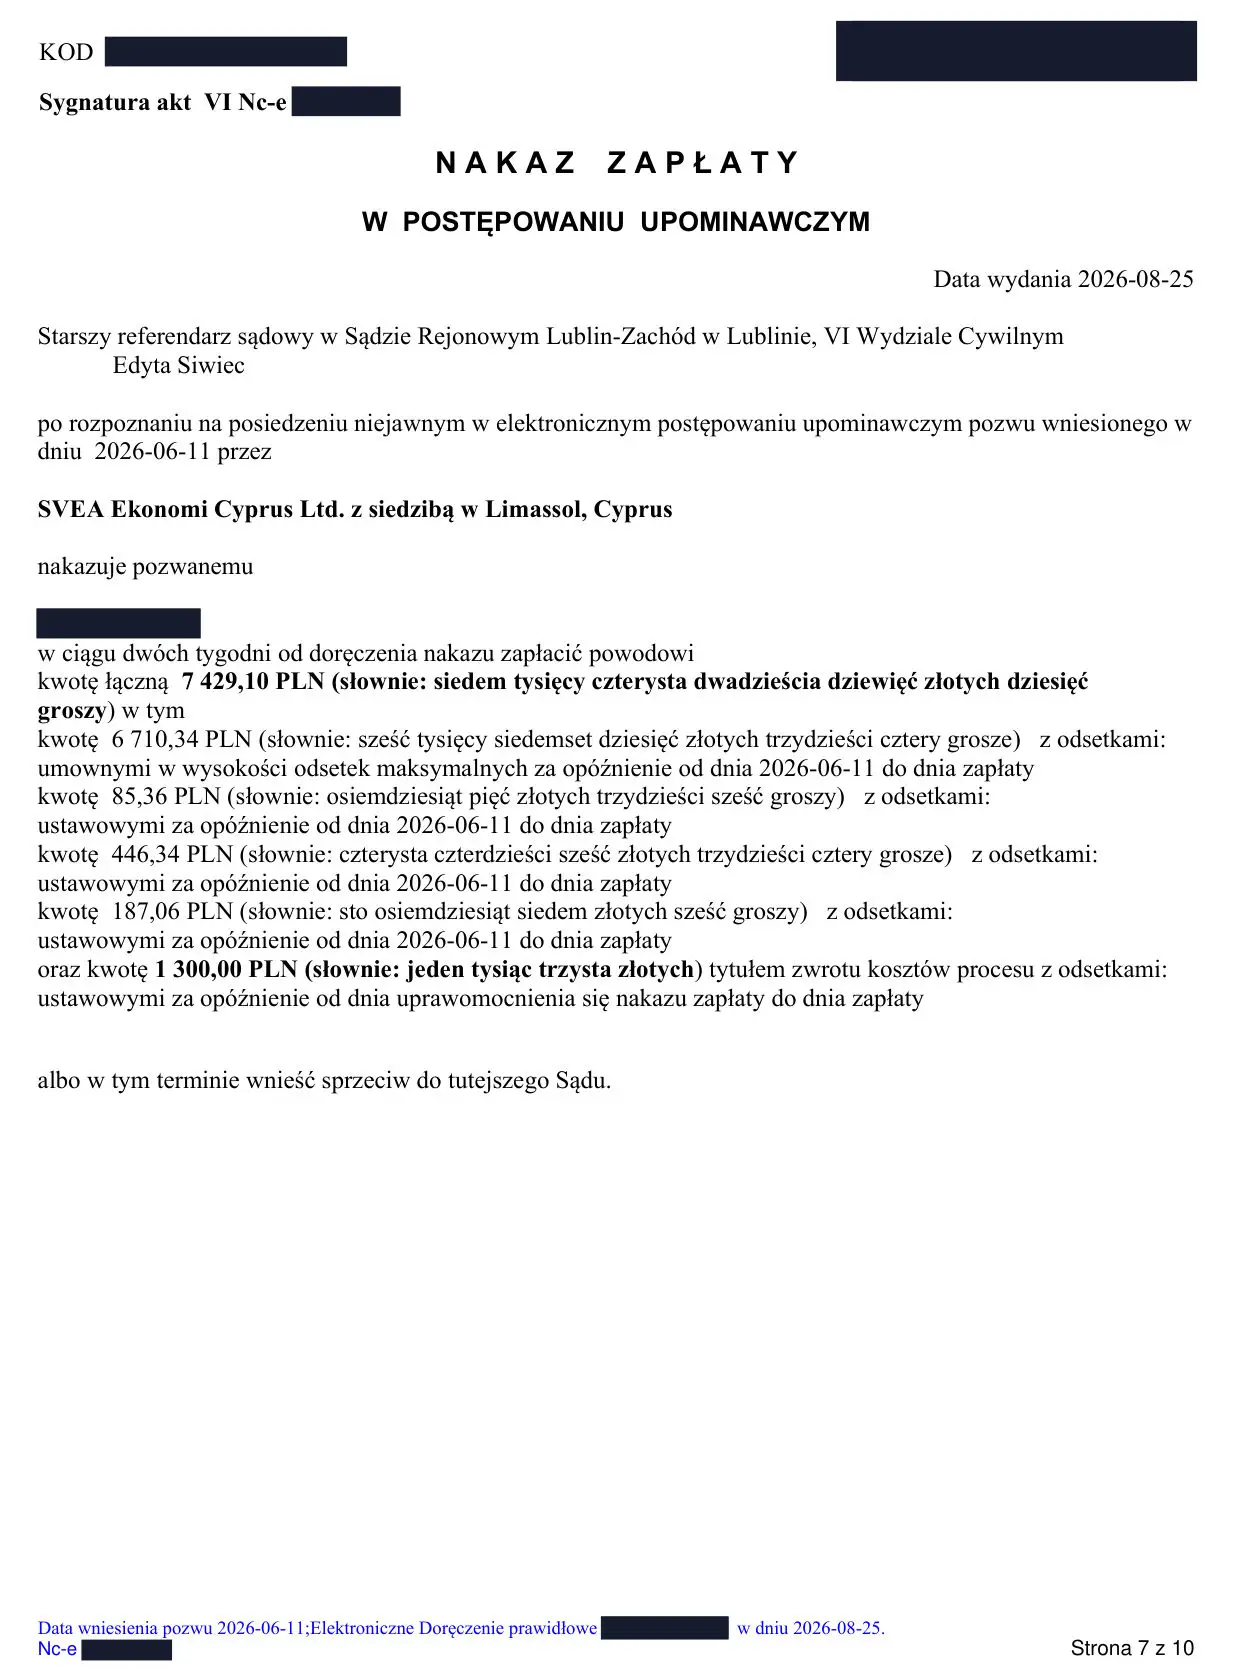 Nabywca wierzytelności · 7 429 zł
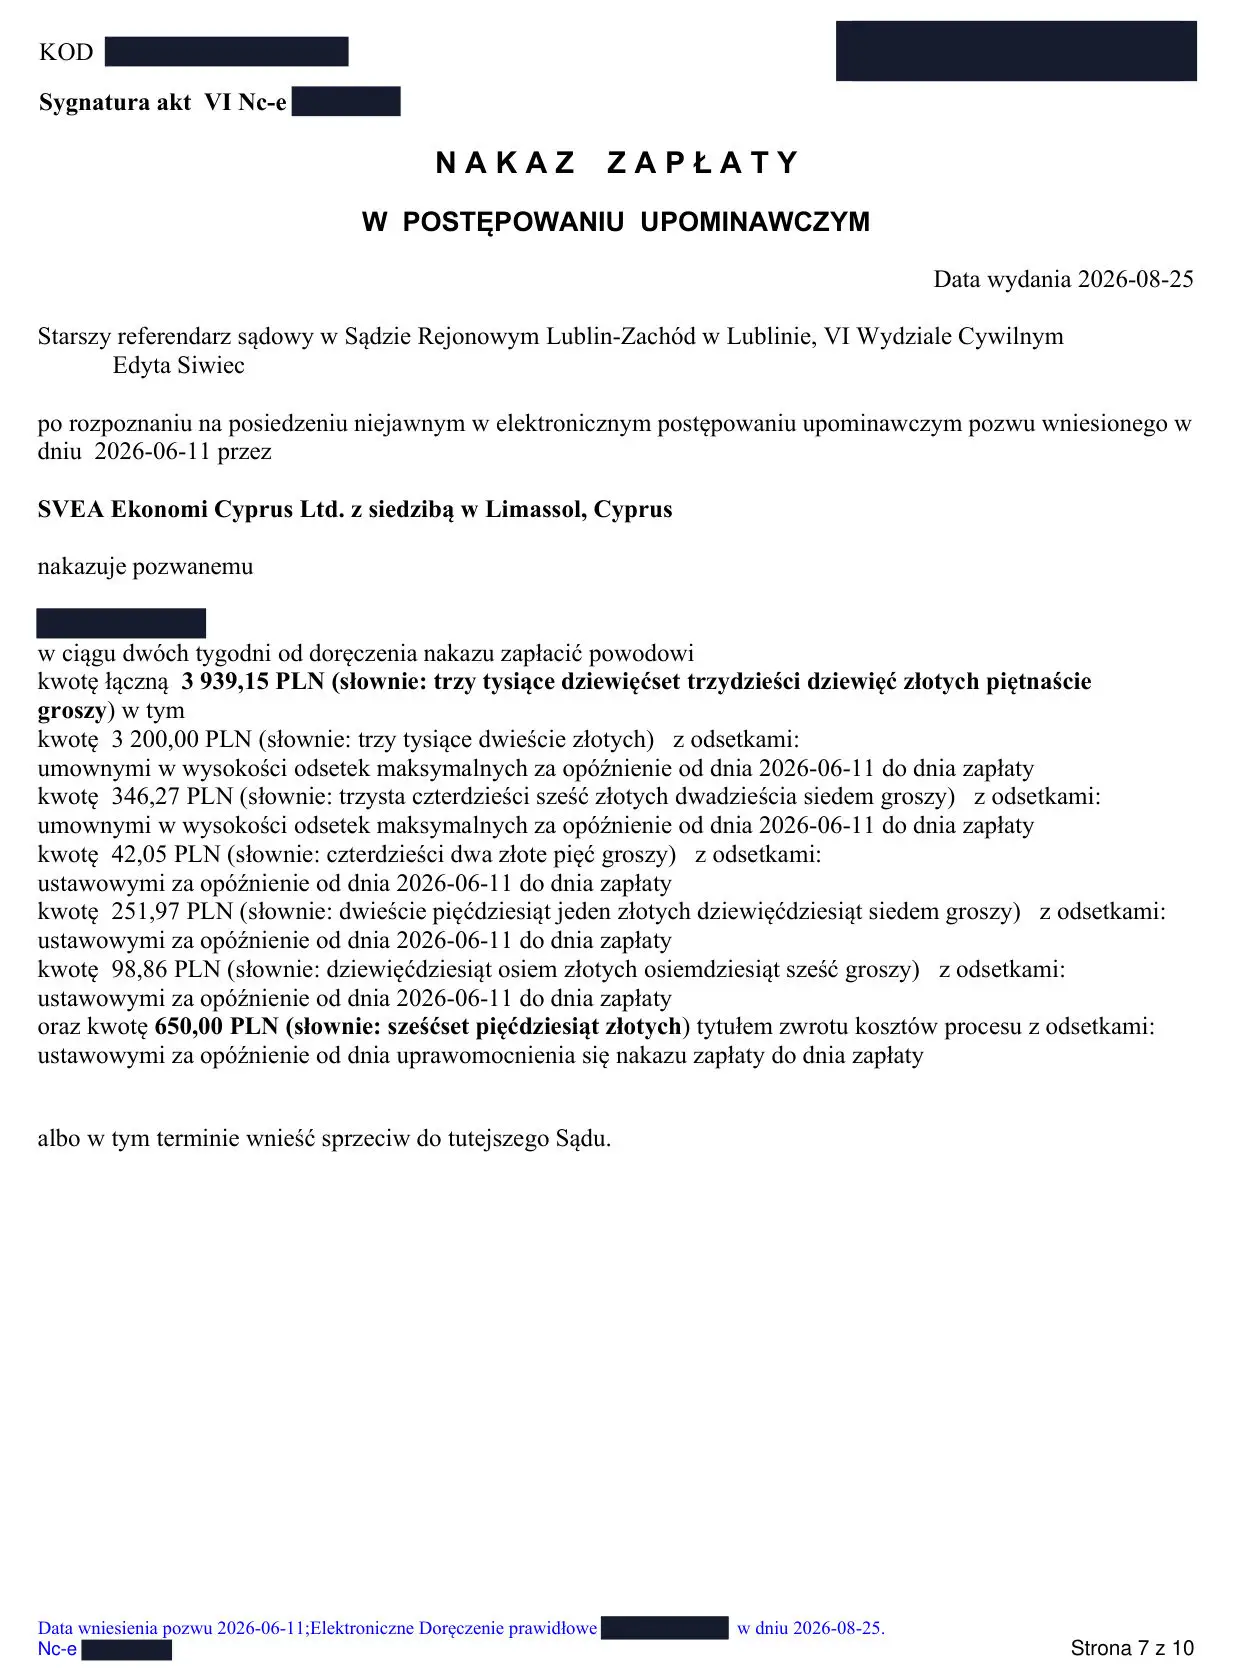 Nabywca wierzytelności · 3 939 zł
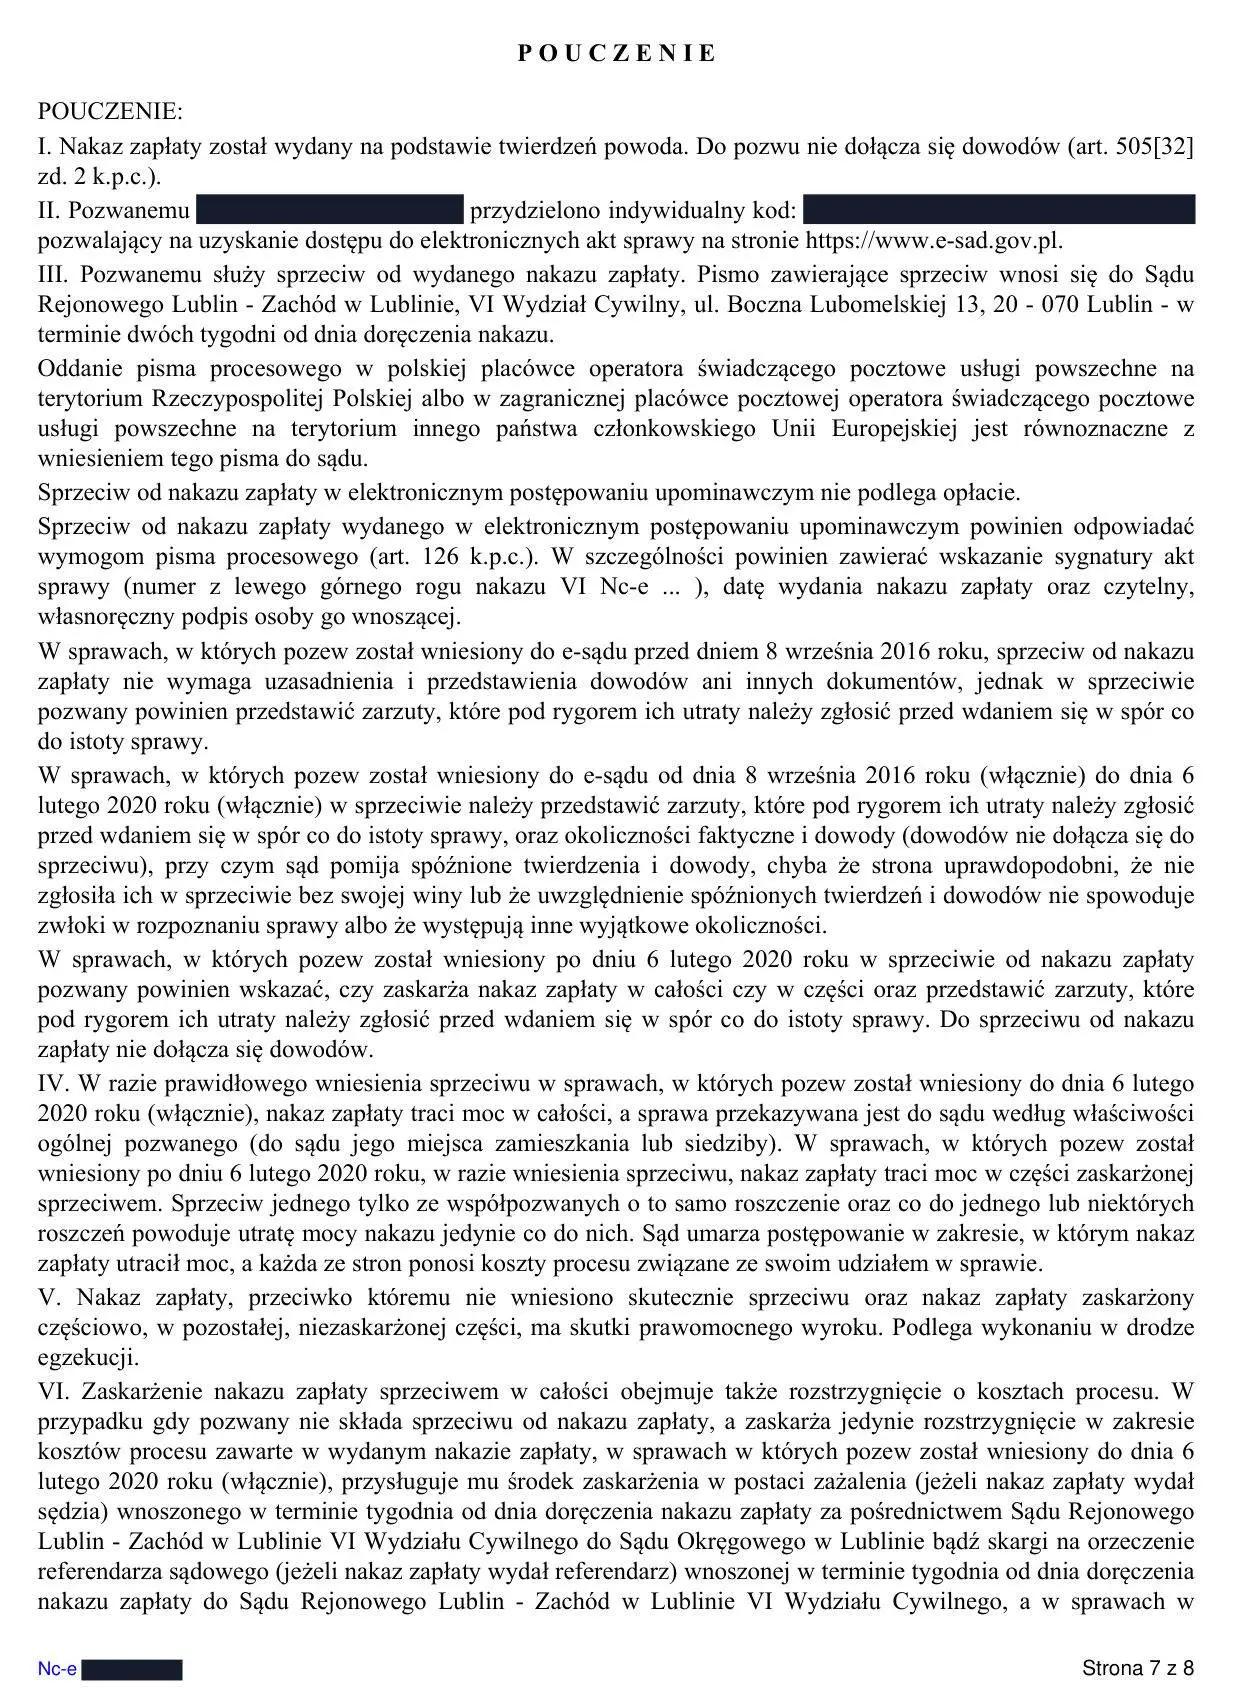 Pouczenie · termin na sprzeciw
Kliknięcie w dokument otwiera pełną stronę w powiększeniu. Wszystkie dane identyfikujące pozwanych zostały nieodwracalnie usunięte z plików.
Ile masz czasu?
Terminy reguluje art. 480(2) § 2 k.p.c. i zależą one od trybu oraz od tego, gdzie ma nastąpić doręczenie. Uchylone w 2019 roku art. 491, 502 i 503 k.p.c., którymi wciąż straszą stare poradniki w sieci, nie mają już zastosowania – jeśli ktoś powołuje się na nie w piśmie, pracuje na nieaktualnym wzorze.
- Dwa tygodnie – nakaz w postępowaniu upominawczym (także w EPU) doręczany w Polsce. To scenariusz dotyczący zdecydowanej większości spraw konsumenckich.
- Miesiąc – nakaz upominawczy doręczany poza Polską, ale na terytorium Unii Europejskiej. Przepis obejmuje osoby, które pracują za granicą i tam odbierają korespondencję.
- Miesiąc – nakaz w postępowaniu nakazowym doręczany na terytorium Unii, a więc również w kraju. Ten dłuższy termin wprowadzono we wrześniu 2021 roku, właśnie ze względu na dolegliwość nakazu z weksla.
- Trzy miesiące – gdy doręczenie następuje poza terytorium Unii Europejskiej.
Termin liczy się od dnia następnego po doręczeniu. Jeśli koniec wypada w sobotę, niedzielę albo dzień ustawowo wolny od pracy, przesuwa się na najbliższy dzień roboczy. I najważniejsze: pismo nadane na poczcie w ostatnim dniu terminu jest złożone w terminie, nawet jeśli dotrze do sądu tydzień później. Zachowaj dowód nadania – to jedyny materiał, którym udowodnisz datę.
Sąd odrzuca środek zaskarżenia spóźniony, nieopłacony albo dotknięty brakami, których nie usunięto (art. 480(3) § 3 k.p.c.). Odrzucenie oznacza, że pisma w ogóle nie ma. Nakaz zostaje w mocy tak, jakbyś nie zrobił nic – z tą różnicą, że straciłeś kilka tygodni.
Dlaczego dwa nieodebrane awiza znaczą „doręczono”
To fragment, przez który przepadają całe sprawy. Zasada z art. 139 § 1 k.p.c. jest prosta: jeśli listonosz nie zastaje adresata, zostawia przesyłkę w placówce pocztowej i wrzuca zawiadomienie z terminem siedmiu dni na odbiór. Po bezskutecznym upływie tego terminu awizo się powtarza i biegnie kolejne siedem dni. Cała procedura trwa więc co najmniej piętnaście dni od pierwszego awiza.
Od 7 listopada 2019 roku ta fikcja doręczenia nie działa automatycznie przy pierwszym piśmie kierowanym do osoby fizycznej w zwykłym postępowaniu. Zamiast tego sąd zobowiązuje powoda do doręczenia pozwu przez komornika (art. 139(1) k.p.c.). Powód ma na to dwa miesiące, płaci 60 zł za doręczenie na jeden adres i 40 zł za ustalenie adresu, a jeśli terminu nie dochowa – postępowanie zostaje zawieszone.
W e-sądzie reguła jest odwrotna i tego prawie nikt nie wie
Elektroniczne postępowanie upominawcze wyłącza stosowanie art. 139(1) k.p.c. Doręczenia komorniczego tam nie ma. W zamian obowiązuje art. 505(34) § 1 k.p.c.: jeżeli pozwany mimo powtórzonego awizowania nie odebrał nakazu, nakaz uznaje się za doręczony, o ile adres, pod którym pozostawiono zawiadomienia, jest zgodny z adresem ujawnionym w rejestrze PESEL.
Praktyczny skutek jest brutalny. Jesteś zameldowany u rodziców, mieszkasz gdzie indziej, listu nikt nie odbiera – a czternastodniowy termin odlicza się bez Twojej wiedzy. O sprawie dowiadujesz się od komornika. Jeżeli natomiast adres z pozwu nie zgadza się z rejestrem PESEL, sąd z urzędu uchyla nakaz i umarza postępowanie, chyba że powód w terminie nie dłuższym niż miesiąc usunie przeszkodę w doręczeniu (art. 505(34) § 2 k.p.c.).
Jeden nawyk, który oszczędza kilkanaście tysięcy złotych: aktualizuj adres w rejestrze PESEL i odbieraj korespondencję z sądu, nawet jeśli spodziewasz się złych wiadomości. Nieodebrany list nie zatrzymuje sprawy – zatrzymuje wyłącznie Twoją możliwość obrony.
Fikcja doręczenia działa też w kilku innych sytuacjach: gdy odmówisz przyjęcia pisma (art. 139 § 2 k.p.c.), gdy nie zawiadomisz sądu o zmianie adresu w toku sprawy (art. 136 k.p.c.), gdy jesteś przedsiębiorcą wpisanym do CEIDG i nie zaktualizowałeś adresu do doręczeń (art. 139 § 2(1) k.p.c.) oraz wobec spółek wpisanych do KRS. Obowiązek e-Doręczeń nie zmienia tu na razie nic – sądy powszechne obejmie on dopiero pod koniec dekady, więc nakazy nadal chodzą pocztą.
Schemat postępowania z nakazem zapłaty
Poniższy schemat pokazuje całą ścieżkę: od koperty w skrzynce do umorzenia sprawy albo do zajęcia komorniczego. Każde rozgałęzienie to decyzja, którą podejmujesz Ty – z jednym wyjątkiem, którym jest doręczenie.
Wideo: schemat postępowania z nakazem zapłaty
Nie widzisz odtwarzacza? Otwórz wideo w nowej karcie.
Co musi zawierać sprzeciw od nakazu zapłaty
Sprzeciw jest zwykłym pismem procesowym, więc musi spełniać wymogi art. 126 k.p.c., a dodatkowo – zgodnie z art. 480(3) § 2 k.p.c. – wskazywać, czy zaskarżasz nakaz w całości czy w części, oraz zawierać zarzuty, które pod rygorem utraty trzeba zgłosić przed wdaniem się w spór co do istoty sprawy. Wnosisz go do sądu, który wydał nakaz.
- Oznaczenie sądu – przy EPU: Sąd Rejonowy Lublin-Zachód w Lublinie, VI Wydział Cywilny, ul. Boczna Lubomelskiej 13, 20-070 Lublin.
- Sygnatura akt z lewego górnego rogu nakazu oraz data jego wydania. Bez nich pismo nie trafi do właściwej sprawy.
- Twoje dane i dane powoda, dokładnie w brzmieniu z nakazu.
- Tytuł pisma: „Sprzeciw od nakazu zapłaty” – nie „odwołanie”, nie „wniosek”, nie „reklamacja”.
- Zakres zaskarżenia – wyraźne oświadczenie, że zaskarżasz nakaz w całości albo w konkretnej części, ze wskazaniem kwoty.
- Zarzuty i wniosek o oddalenie powództwa w całości.
- Czytelny, własnoręczny podpis. Skan podpisu, podpis drukowany ani sam e-mail nie wystarczą.
- Nadanie listem poleconym za potwierdzeniem – dowód nadania zachowaj do końca sprawy.
W e-sądzie do sprzeciwu nie dołącza się dowodów (art. 505(35) k.p.c.) – to nie jest przeoczenie ustawodawcy, tylko konstrukcja postępowania. Sprzeciw możesz też złożyć elektronicznie przez konto na e-sad.gov.pl. Uwaga na pułapkę: pisma przesłane e-mailem albo przez ePUAP nie wywołują skutków prawnych i nie podlegają rozpoznaniu. Sam sąd ostrzega o tym na swojej stronie.
Czego w sprzeciwie robić nie warto
Najczęstszy błąd to opisanie własnej sytuacji życiowej zamiast podniesienia zarzutów. Sąd nie oddali powództwa dlatego, że straciłeś pracę albo masz na utrzymaniu troje dzieci – na to jest wniosek do wierzyciela o rozłożenie na raty, a nie sprzeciw. Drugi błąd to przyznanie długu w pierwszym zdaniu („owszem, pożyczałem, ale nie mam z czego oddać”), co zamyka drogę do kwestionowania wysokości roszczenia. Trzeci to złożenie sprzeciwu bez podpisu – sąd wzywa wtedy do uzupełnienia braku, ale bywa, że wezwanie wraca niedoręczone i pismo przepada.
Zarzuty, które realnie wywracają nakaz zapłaty
Sprzeciw nie musi być błyskotliwy. Musi trafiać w to, czego wierzyciel nie udowodni, gdy sprawa wróci na normalną ścieżkę. Poniżej zarzuty, które w sprawach konsumenckich pojawiają się najczęściej – i najczęściej działają.
Przedawnienie roszczenia
Roszczenia banków, firm pożyczkowych i funduszy są związane z prowadzeniem działalności gospodarczej, więc przedawniają się po trzech latach (art. 118 k.c.), przy czym koniec terminu przypada na ostatni dzień roku kalendarzowego. Wobec konsumenta sąd bierze przedawnienie pod uwagę z urzędu – art. 117 § 2(1) k.c. stanowi, że po upływie terminu nie można domagać się zaspokojenia roszczenia przysługującego przeciwko konsumentowi. Mimo to zarzut warto podnieść wprost i wyliczyć daty, bo nikt nie zrobi tego za Ciebie.
Fundusz nie wykazał, że kupił akurat ten dług
Gdy pozywa fundusz sekurytyzacyjny, kluczowe jest pytanie, czy przedstawi umowę cesji wraz z załącznikiem identyfikującym konkretną wierzytelność oraz nieprzerwany ciąg przelewów, jeśli dług zmieniał właściciela kilka razy. Sam wyciąg z ksiąg rachunkowych funduszu nie wystarczy: Trybunał Konstytucyjny w wyroku z 11 lipca 2011 r. (sygn. P 1/10) uznał nadawanie takim wyciągom mocy dokumentu urzędowego w sprawach z konsumentami za niezgodne z Konstytucją. Praktyka organów procesowych bywa tu różna, ale linia orzecznicza jest stabilna – to dokument prywatny.
Osobna kwestia dotyczy przedawnienia przy cesjach bankowych. Zgodnie z uchwałą Sądu Najwyższego z 29 czerwca 2016 r. (III CZP 29/16) nabywca wierzytelności niebędący bankiem nie może powoływać się na przerwanie biegu przedawnienia wywołane wszczęciem egzekucji na podstawie bankowego tytułu egzekucyjnego. Wiele portfeli sprzedanych funduszom jest z tego powodu przedawnionych, mimo że w księgach wyglądają na „żywe”.
Prowizja i koszty pozaodsetkowe ponad limit
Od 18 grudnia 2022 roku obowiązuje zaostrzony art. 36a ustawy o kredycie konsumenckim. Maksymalne pozaodsetkowe koszty liczy się według wzoru 10 procent kwoty kredytu plus 10 procent za każdy rok kredytowania, a przy pożyczkach krótszych niż 30 dni – 5 procent. Nad wszystkim wisi limit bezwzględny: koszty pozaodsetkowe nie mogą przekroczyć 45 procent całkowitej kwoty kredytu. To, co ponad limit, po prostu się nie należy.
Zmieszczenie się w limicie nie kończy sprawy. W uchwałach z 27 października 2021 r. (III CZP 43/20 i III CZP 42/20) Sąd Najwyższy przesądził, że prowizja nie jest świadczeniem głównym umowy, a nieprzekroczenie limitu z art. 36a nie wyłącza badania postanowienia pod kątem abuzywności na podstawie art. 385(1) k.c. Prowizja może więc być jednocześnie zgodna z ustawą i niedozwolona.
Sankcja kredytu darmowego
Jeżeli umowa narusza obowiązki informacyjne wymienione w art. 45 ustawy o kredycie konsumenckim, konsument po złożeniu pisemnego oświadczenia zwraca kredyt bez odsetek i bez innych kosztów. Uprawnienie wygasa po roku od wykonania umowy, przy czym sądy powszechne w przeważającej części przyjmują, że umowa jest wykonana dopiero wtedy, gdy obie strony spełnią wszystkie świadczenia.
Kierunek wyznacza tu Trybunał Sprawiedliwości UE. W wyroku z 13 lutego 2025 r. w sprawie C-472/23 (Lexitor) TSUE przypomniał, że sankcja ma być skuteczna i odstraszająca, a jej zastosowanie nie zależy od wagi naruszenia. W wyroku z 23 kwietnia 2026 r. w sprawie C-744/24 przesądził natomiast, że oprocentowania nie można naliczać od skredytowanych kosztów – prowizji, opłat i ubezpieczeń. Zebraliśmy to szerzej we wpisie o sankcji kredytu darmowego.
Weksel in blanco wystawiony przez konsumenta
Jeżeli dłużnikiem jest konsument, powód dochodzący roszczenia z weksla musi dołączyć do pozwu umowę, z której wynika roszczenie zabezpieczone wekslem, wraz z deklaracją wekslową (art. 485 § 2 k.p.c.). Brak tych dokumentów albo brak oświadczenia o konsumenckim charakterze roszczenia skutkuje wezwaniem pod rygorem zwrotu pozwu.
Ta konstrukcja jest bezpośrednim skutkiem orzeczeń TSUE w polskich sprawach – wyroku z 13 września 2018 r. w sprawie C-176/17 (Profi Credit Polska) oraz wyroku z 7 listopada 2019 r. w połączonych sprawach C-419/18 i C-483/18. Trybunał uznał, że sąd nie może wydać nakazu wyłącznie na podstawie weksla, jeśli nie ma możliwości zbadania z urzędu, czy umowa nie zawiera postanowień niedozwolonych. Więcej o tej linii orzeczniczej znajdziesz we wpisie Jak wygrać z Profi Credit w sądzie.
Wadliwe wypowiedzenie umowy
Cała kwota staje się wymagalna dopiero po skutecznym wypowiedzeniu. Sprawdź, czy wierzyciel wysłał najpierw wezwanie do zapłaty z wyznaczonym terminem i pouczeniem o możliwości złożenia wniosku o restrukturyzację, czy zachował okres wypowiedzenia i czy wypowiedzenie w ogóle do Ciebie dotarło. Wypowiedzenie warunkowe – „wypowiadam umowę, o ile nie zapłacisz” – jest w orzecznictwie konsekwentnie kwestionowane. Jeśli wypowiedzenie było wadliwe, pozew objął kwotę, która w dniu jego wniesienia jeszcze nie była wymagalna.
Co się stanie, jeśli nie zrobisz nic
Po upływie terminu nakaz uzyskuje skutki prawomocnego wyroku. W elektronicznym postępowaniu upominawczym klauzulę wykonalności nadaje się z urzędu, niezwłocznie po uprawomocnieniu (art. 782 § 2 k.p.c.), a postanowienie pozostaje wyłącznie w systemie teleinformatycznym. Wierzyciel nie musi już nic zgłaszać do sądu – może iść prosto do komornika.
Wtedy dług zaczyna rosnąć w tempie, którego nikt nie planował. Opłata egzekucyjna wynosi 10 procent wyegzekwowanego świadczenia. Spada do 3 procent, jeśli zapłacisz w całości w ciągu miesiąca od doręczenia zawiadomienia o wszczęciu egzekucji – to jedno z niewielu okien, w których jeszcze da się ograniczyć straty.
- Rachunek bankowy – wolne od zajęcia pozostaje 75 procent minimalnego wynagrodzenia w każdym miesiącu kalendarzowym, czyli 3 604,50 zł przy płacy minimalnej 4 806 zł brutto obowiązującej od 1 stycznia 2026 r. Wszystko ponad tę kwotę komornik zabiera.
- Wynagrodzenie za pracę – przy długach niealimentacyjnych potrącenie sięga połowy pensji, a kwota wolna to pełne minimalne wynagrodzenie netto, około 3 605,85 zł.
- Umowy zlecenia i o dzieło – jeśli są jedynym źródłem utrzymania i mają charakter powtarzalny, obowiązują te same ograniczenia co przy etacie. Przy zleceniach dorywczych komornik może zająć całość.
- Świadczenia wyłączone spod egzekucji – między innymi 800 plus, świadczenia rodzinne i świadczenia z pomocy społecznej (art. 833 k.p.c.). Jeśli mimo to zostały zajęte, składasz wniosek do komornika o zwolnienie ich spod egzekucji.
- Wpis do rejestru dłużników – zamyka drogę do kredytu, leasingu, a często także do abonamentu i najmu mieszkania. Materiały o rejestrach i historii kredytowej zebraliśmy w dziale Wiedza.
Roszczenie stwierdzone prawomocnym nakazem przedawnia się dopiero po sześciu latach (art. 125 § 1 k.c.), a każde wszczęcie egzekucji przerywa ten bieg i uruchamia go od nowa. W uchwale z 23 października 2025 r. (III CZP 21/25) Sąd Najwyższy potwierdził, że i tu koniec terminu przypada na ostatni dzień roku kalendarzowego. W praktyce nakaz, którego nie zaskarżyłeś, może wracać przez kilkanaście lat.
Pamiętaj, nie popełniaj tego błędu
Nie widzisz odtwarzacza? Otwórz wideo w nowej karcie.
Komornik zajął konto, a nakazu nie widziałeś.
To najczęstszy scenariusz, z jakim trafiają do nas ludzie. Nakaz uznano za doręczony pod adresem z rejestru PESEL, pod którym od lat nie mieszkasz, albo powód wykazał przed sądem, że tam mieszkasz, i doręczenie z podwójnego awiza zostało uznane za skuteczne. Sytuacja jest trudna, ale nie beznadziejna – pod warunkiem że zadziałasz w ciągu tygodnia.
- Ustal sygnaturę. Znajdziesz ją w zawiadomieniu komornika o wszczęciu egzekucji. Bez niej nie zrobisz nic dalej.
- Złóż w sądzie wniosek o doręczenie odpisu nakazu zapłaty wraz z odpisem pozwu. Sprzeciwu nie napiszesz w ciemno.
- Wniosek o przywrócenie terminu razem ze sprzeciwem. Termin to tydzień od ustania przyczyny uchybienia, czyli od dnia, w którym dowiedziałeś się o sprawie. Sam wniosek nie wystarczy – art. 169 § 3 k.p.c. wymaga równoczesnego dokonania czynności, a więc złożenia sprzeciwu.
- Zażalenie na postanowienie o nadaniu klauzuli wykonalności. Dla dłużnika termin biegnie od doręczenia zawiadomienia o wszczęciu egzekucji (art. 795 § 2 k.p.c.) i wynosi tydzień. Zażalenie jest wolne od opłaty.
- Wniosek o wstrzymanie wykonania orzeczenia. Samo złożenie wniosku o przywrócenie terminu nie zatrzymuje egzekucji (art. 172 k.p.c.), ale sąd może ją wstrzymać stosownie do okoliczności.
- Powództwo przeciwegzekucyjne z art. 840 k.p.c. – gdy dług wygasł, został spłacony albo jest przedawniony. Do pozwu dołącza się wniosek o zabezpieczenie przez zawieszenie egzekucji.
Jest jeszcze jedna rzecz, o której komornik ma obowiązek pouczyć przy doręczeniu. Jeśli powód wcześniej wykazał dowodem na piśmie, że mieszkasz pod adresem z pozwu, korespondencję uznaje się za doręczoną już wtedy – a późniejsze doręczenie przez komornika nie rozpoczyna biegu terminów na nowo (art. 139(1) § 3 k.p.c.). Nie zakładaj więc, że skoro komornik wręczył Ci nakaz dziś, to od dziś liczysz czternaście dni. Załóż, że termin już biegnie, i licz tydzień na przywrócenie.
Skarga na czynności komornika to nie to samo
Skarga z art. 767 k.p.c., wnoszona w terminie tygodnia, kwestionuje sposób prowadzenia egzekucji – na przykład zajęcie świadczenia wyłączonego spod egzekucji albo naliczenie kosztów. Nie podważa jednak samego nakazu. Do tego służy sprzeciw z wnioskiem o przywrócenie terminu i zażalenie na klauzulę.
Kiedy warto oddać sprawę Fundacji
Sprzeciw w postępowaniu upominawczym i w e-sądzie nie wymaga adwokata ani radcy prawnego – sąd pisze o tym wprost w pouczeniu. Napisanie go samodzielnie jest możliwe i przy prostych sprawach w zupełności wystarczy. Problem polega na tym, że dwa tygodnie to mało czasu na sprawdzenie umowy, wyliczenie kosztów pozaodsetkowych i ustalenie, czy fundusz w ogóle wykaże cesję.
- Pozywa Cię fundusz sekurytyzacyjny albo spółka, z którą nigdy nie podpisywałeś umowy.
- Prowizja i opłaty są porównywalne z kwotą, którą realnie dostałeś na konto.
- Nakaz dotyczy pożyczki sprzed kilku lat i podejrzewasz przedawnienie.
- Nakaz wydano w postępowaniu nakazowym – zwłaszcza z weksla.
- Masz kilka nakazów naraz i nie wiesz, od którego zacząć.
- Dowiedziałeś się o sprawie od komornika i zostało Ci kilka dni.
Prześlij nam skan albo zdjęcie całego nakazu, im wcześniej, tym więcej zostaje czasu na analizę. Zasady współpracy i stawki opisaliśmy w cenniku, a rozstrzygnięcia z prowadzonych spraw znajdziesz w dziale wygrane. Każda z tych spraw miała własny stan faktyczny i nie przesądza wyniku innej – to punkt wyjścia do rozmowy, a nie obietnica.
Jeżeli nakazów jest kilka, a zadłużenie przerasta możliwości spłaty, sam sprzeciw bywa tylko odsunięciem problemu. Wtedy rozmawiamy o szerszym rozwiązaniu – opisaliśmy je w tekście o umorzeniu długów.
Najczęstsze pytania
Ile mam czasu na sprzeciw od nakazu zapłaty?
Dwa tygodnie od doręczenia, jeśli nakaz wydano w postępowaniu upominawczym lub elektronicznym i doręczenie następuje w Polsce. Miesiąc – w postępowaniu nakazowym oraz gdy doręczenie następuje w innym państwie Unii. Trzy miesiące – poza Unią Europejską.
Czy sprzeciw od nakazu zapłaty jest płatny?
W postępowaniu upominawczym i w e-sądzie sprzeciw nie podlega opłacie. Opłata dotyczy wyłącznie zarzutów od nakazu w postępowaniu nakazowym i wynosi 3/4 opłaty od pozwu, przy czym od pozwanego będącego konsumentem pobiera się nie więcej niż 750 zł.
Nie odebrałem listu z sądu. Czy nakaz jest ważny?
W elektronicznym postępowaniu upominawczym tak, o ile adres, pod którym zostawiono awiza, zgadza się z adresem w rejestrze PESEL – nakaz uznaje się wtedy za doręczony mimo nieodebrania. Jeżeli adres jest inny, sąd z urzędu uchyla nakaz i umarza postępowanie, chyba że powód usunie przeszkodę w terminie nie dłuższym niż miesiąc.
Co się dzieje po wniesieniu sprzeciwu w e-sądzie?
Nakaz traci moc w zaskarżonej części, a sąd umarza postępowanie (art. 505(36) k.p.c.). Każda strona ponosi koszty własnego udziału. Jeżeli powód wniesie zwykły pozew w ciągu trzech miesięcy od umorzenia, skutki wytoczenia powództwa liczy się od daty pierwszego pozwu – ma to znaczenie przy przedawnieniu.
Czy po sprzeciwie sprawa toczy się dalej w Lublinie?
Nie. Postępowanie w e-sądzie zostaje umorzone. Jeśli wierzyciel chce dochodzić roszczenia dalej, musi złożyć zwykły pozew przed sądem właściwym dla Twojego miejsca zamieszkania – z dowodami, na rozprawie, w której bierzesz udział. To zasadnicza zmiana układu sił.
Czy mogę wnieść sprzeciw mailem albo przez ePUAP?
Nie. Pisma przesłane pocztą elektroniczną albo przez ePUAP nie wywołują skutków prawnych i nie podlegają rozpoznaniu. Zostaje list polecony z własnoręcznym podpisem albo konto w systemie na e-sad.gov.pl.
Termin minął wczoraj. Da się coś jeszcze zrobić?
Tak, jeśli uchybienie terminu nastąpiło bez Twojej winy. Składasz wniosek o przywrócenie terminu w ciągu tygodnia od ustania przyczyny uchybienia i równocześnie sam sprzeciw. Choroba potwierdzona dokumentacją, dłuższy wyjazd czy doręczenie pod nieaktualny adres to okoliczności, które sądy biorą pod uwagę. Samo „zapomniałem” nie wystarczy.
Czy sprzeciw zatrzymuje komornika?
Sprzeciw wniesiony w terminie sprawia, że nakaz w ogóle nie staje się prawomocny, więc do egzekucji nie dochodzi. Jeśli egzekucja już ruszyła, potrzebne są dodatkowe kroki: wniosek o wstrzymanie wykonania orzeczenia, zażalenie na klauzulę albo powództwo przeciwegzekucyjne z wnioskiem o zawieszenie egzekucji.
Chcę spłacić dług w ratach. Piszę o to w sprzeciwie?
Nie. Wniosek o rozłożenie zasądzonego świadczenia na raty kieruje się do wierzyciela, na adres wskazany w odpisie pozwu – informuje o tym samo pouczenie do nakazu. Sprzeciw służy do kwestionowania roszczenia, nie do negocjowania spłaty.
Dostałem nakaz na dług sprzed ośmiu lat. Czy muszę płacić?
Roszczenie prawdopodobnie jest przedawnione, bo dla wierzytelności związanych z działalnością gospodarczą termin wynosi trzy lata. Uwaga jednak: przedawnienie działa dopiero wtedy, gdy sprawa wróci przed sąd. Jeśli nie złożysz sprzeciwu, nakaz się uprawomocni mimo przedawnienia i będzie wykonalny. Milczenie jest tu najdroższą możliwą reakcją.
Materiał ma charakter informacyjny i nie stanowi porady prawnej. Stan prawny na 28 sierpnia 2026 r. Każda sprawa ma indywidualny stan faktyczny – przed podjęciem decyzji skonsultuj swoją sytuację z prawnikiem lub skontaktuj się z nami.
dr Przemysław Mazurczak
Fundacja Nieco Więcej
Bezpłatna analiza
Masz nakaz zapłaty? Nie czekaj do ostatniego dnia
Prześlij nam skan nakazu wraz z pouczeniem. Sprawdzimy termin, przedawnienie i koszty pozaodsetkowe, a potem powiemy wprost, czy jest o co walczyć.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
