O tym, czy odziedziczone mieszkanie sprzeda syndyk, decyduje jedna data: dzień śmierci spadkodawcy zestawiony z dniem ogłoszenia upadłości. Spadek otwarty po ogłoszeniu upadłości wchodzi do masy z mocy prawa. Oświadczenie o odrzuceniu spadku złożone po tym dniu nie wywoła wobec masy żadnego skutku.
Dłużnicy często mówią: „odrzucę spadek, mama przepisze wszystko na siostrę i syndyk niczego nie znajdzie”. To poważny błąd. Umowa zbycia spadku zawarta przez upadłego po ogłoszeniu upadłości jest nieważna, a odrzucenie sprzed upadłości wierzyciel może podważyć w sądzie (najpóźniej przed upływem dwóch lat od odrzucenia). Zamiast ukrywać majątek, policz, ile z niego może zostać w rodzinie.
W skrócie
- Spadek otwarty po dniu ogłoszenia upadłości wchodzi do masy z mocy prawa. Syndyk nie składa oświadczenia, a spadek uważa się za przyjęty z dobrodziejstwem inwentarza (art. 119 ust. 1 Prawa upadłościowego).
- Tak samo jest wtedy, gdy spadkodawca zmarł przed ogłoszeniem upadłości, a ty nie złożyłeś jeszcze oświadczenia i sześciomiesięczny termin nadal biegnie (art. 119 ust. 2).
- Odrzucenie spadku po ogłoszeniu upadłości jest wobec masy bezskuteczne, a sprzedaż spadku albo udziału w nim jest nieważna (art. 120 i 123).
- Odrzucenie sprzed upadłości wierzyciel może podważyć: ma na to 6 miesięcy od dnia, w którym się o nim dowiedział, i nie dłużej niż 2 lata od odrzucenia (art. 1024 Kodeksu cywilnego).
- Do masy trafia także zapis oraz roszczenie o zachowek, którego syndyk może dochodzić od pozostałych spadkobierców.
- Spadek nabyty w trakcie planu spłaty wykazujesz w sprawozdaniu do końca kwietnia. Wierzyciel może wtedy żądać zmiany planu (art. 491¹⁸ i 491¹⁹).
Decyduje data śmierci, nie data działu spadku
Masa upadłości to majątek, który należał do ciebie w dniu ogłoszenia upadłości, oraz wszystko, co nabędziesz w toku postępowania (art. 62 Prawa upadłościowego). Spadek jest typowym przykładem tego drugiego.
Nie trzeba przy tym czekać na postanowienie o stwierdzeniu nabycia spadku ani na akt poświadczenia dziedziczenia u notariusza. Spadek otwiera się z chwilą śmierci spadkodawcy i w tej samej chwili przechodzi na spadkobiercę. Dokumenty tylko to potwierdzają, czasem dwa lata później. Dla syndyka liczy się data z aktu zgonu.
Przepis brzmi: „Jeżeli do spadku otwartego po dniu ogłoszenia upadłości powołany zostaje upadły, spadek wchodzi do masy upadłości. Syndyk nie składa oświadczenia o przyjęciu spadku, a spadek uważa się za przyjęty z dobrodziejstwem inwentarza” (art. 119 ust. 1).
Przepis ma dwa skutki. Nie możesz odrzucić spadku, którego nie chcesz, ale jednocześnie jesteś chroniony: skoro spadek jest z urzędu przyjęty z dobrodziejstwem inwentarza, za długi spadkodawcy odpowiadasz wyłącznie do wysokości stanu czynnego spadku.
Ustęp 2 rozciąga tę zasadę na sytuację, w której spadkodawca zmarł jeszcze przed ogłoszeniem upadłości, a termin na oświadczenie o przyjęciu lub odrzuceniu spadku nie zdążył upłynąć. Ustęp 3 obejmuje tym samym reżimem zapisy poczynione na rzecz upadłego. Wybór masz więc tylko wtedy, gdy oświadczenie złożyłeś, zanim sąd ogłosił twoją upadłość.
Cztery momenty, w których możesz odziedziczyć
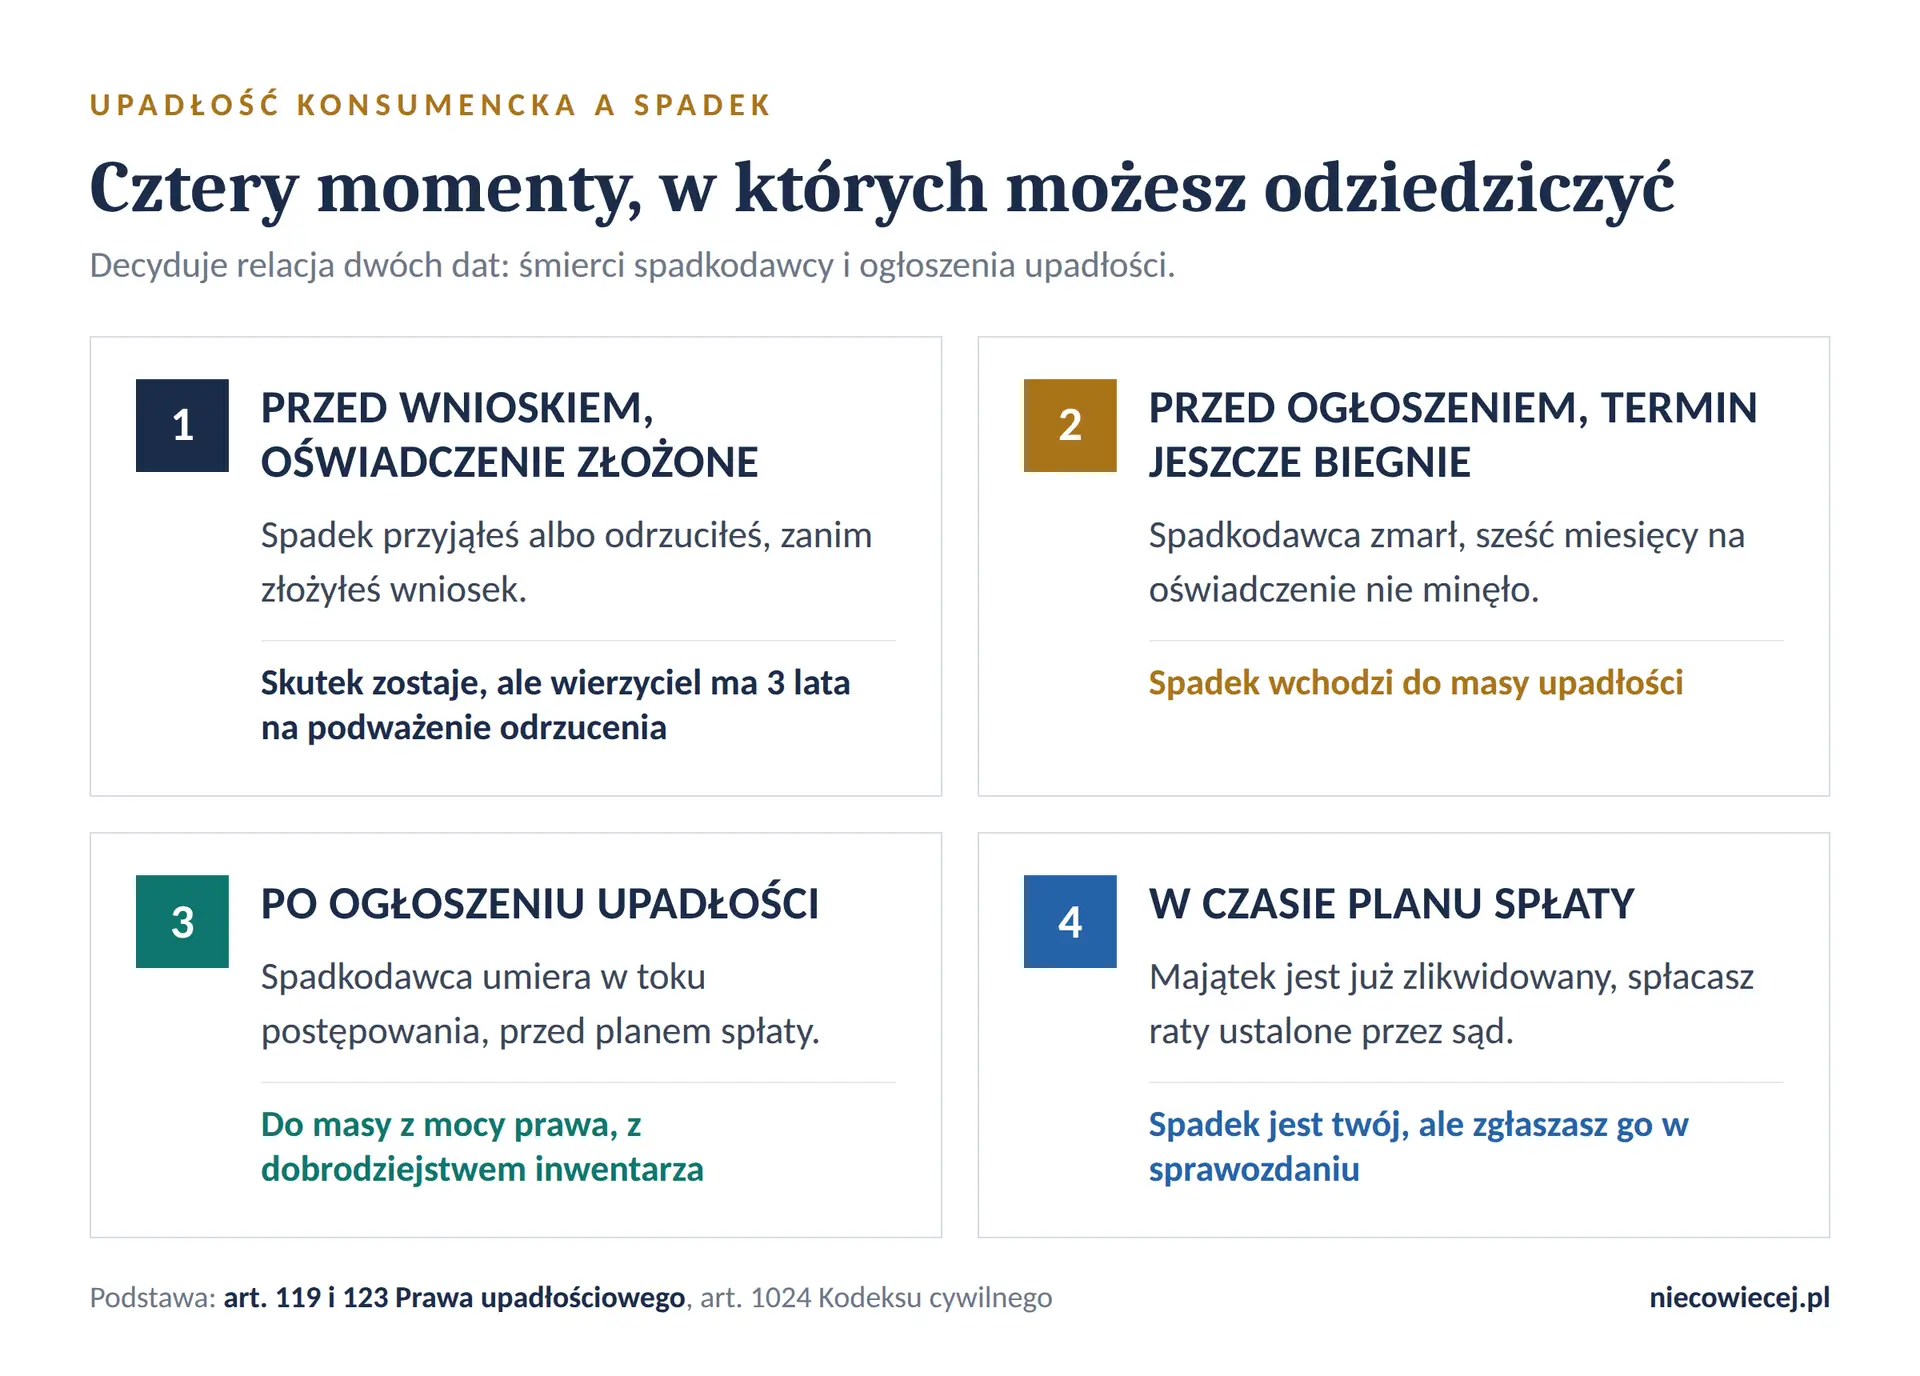
Każda sprawa spadkowa w upadłości sprowadza się do ustalenia, na którym z czterech etapów jesteś. Skutki są w każdym z nich inne.
- Przed wnioskiem, oświadczenie już złożone. Przyjęcie albo odrzucenie spadku sprzed upadłości pozostaje skuteczne i syndyk go nie cofnie. Odrzucenie może jednak podważyć wierzyciel, jeśli wykaże, że stracił przez nie szansę na zaspokojenie.
- Przed ogłoszeniem, termin jeszcze biegnie. Spadkodawca zmarł, sześć miesięcy nie minęło, ty milczysz. Sąd ogłasza upadłość i spadek wchodzi do masy na zasadach z art. 119 ust. 1.
- Po ogłoszeniu upadłości, w toku likwidacji. Sytuacja najprostsza i najmniej korzystna dla dłużnika: spadek jest częścią masy z mocy prawa, a syndyk go spienięża razem z resztą majątku.
- W czasie planu spłaty albo po umorzeniu zobowiązań. Majątek jest już zlikwidowany, więc spadek zostaje u ciebie. W trakcie planu spłaty wchodzi jednak do rocznego sprawozdania i może stać się powodem podniesienia rat.
Dlaczego odrzucenie spadku nie chroni przed syndykiem
Po ogłoszeniu upadłości tracisz zarząd własnym majątkiem, więc twoje oświadczenie o odrzuceniu spadku nie odnosi skutku wobec masy upadłości (art. 123). W aktach sądu spadku oświadczenie będzie widniało, ale w postępowaniu upadłościowym niczego nie zmieni.
Podobnie kończą się próby „przepisania” spadku na rodzeństwo. Art. 120 unieważnia umowę zbycia całości lub części spadku albo udziału spadkowego zawartą przez upadłego po ogłoszeniu upadłości, a razem z nią rozporządzenie udziałem w konkretnym przedmiocie należącym do spadku i zgodę na takie rozporządzenie przez innego spadkobiercę. Notariusz, który zna stan sprawy, takiego aktu nie sporządzi.
Odrzucenie spadku sprzed upadłości wygląda bezpieczniej, ale też można je podważyć. Art. 1024 Kodeksu cywilnego pozwala każdemu wierzycielowi, którego wierzytelność istniała w chwili odrzucenia, żądać uznania tej czynności za bezskuteczną wobec niego. Termin to 6 miesięcy od dowiedzenia się o odrzuceniu i maksymalnie 2 lata od samego odrzucenia. Skutkiem jest bezskuteczność względna: majątek zostaje u rodzeństwa, ale wierzyciel może zaspokoić się z tego, co im przypadło, przed ich własnymi wierzycielami.
Do tego dochodzi ocena sądu upadłościowego. Ustalając plan spłaty, sąd bada, czy dłużnik doprowadził do niewypłacalności albo istotnie ją zwiększył umyślnie lub wskutek rażącego niedbalstwa. Jeśli tak uzna, plan trwa nie krócej niż 36 i nie dłużej niż 84 miesiące (art. 491¹⁵ ust. 1a). Wyzbycie się spadku tuż przed wnioskiem może zostać tak ocenione.
Jedyna legalna droga do rezygnacji ze spadku w toku upadłości prowadzi przez wyłączenie go z masy. Sędzia-komisarz może to zrobić, gdy w skład spadku wchodzą prawa wątpliwe co do istnienia albo składniki trudno zbywalne, a wejście spadku do masy nie byłoby korzystne dla postępowania (art. 121). Dopiero po uprawomocnieniu takiego postanowienia decyzja należy do ciebie i biegnie dla ciebie sześciomiesięczny termin na oświadczenie.
Co syndyk zrobi z udziałem w domu po rodzicach
Częsta sytuacja: dom po rodzicach dziedziczy czworo rodzeństwa, jedno z nich jest w upadłości. Do masy wchodzi jego udział, a nie cała nieruchomość. Syndyk ma dwie drogi. Może wystąpić o dział spadku i doprowadzić do sprzedaży całości z podziałem ceny między spadkobierców albo sprzedać sam ułamkowy udział.
Sprzedaż ułamka jest dla masy nieopłacalna, bo kupujący nabywa razem z nim współwłasność z obcą rodziną i perspektywę sprawy o zniesienie współwłasności. Dlatego syndycy zwykle są otwarci na propozycję wykupu udziału przez pozostałych spadkobierców. To najprostszy sposób, żeby nieruchomość została w rodzinie: wierzyciele dostają pieniądze, a dom zostaje w rodzinie.
Jeśli mieszkasz w lokalu, który wszedł do masy, pamiętaj o art. 342a. Z sumy uzyskanej ze sprzedaży wydziela się upadłemu kwotę odpowiadającą przeciętnemu czynszowi najmu za okres od dwunastu do dwudziestu czterech miesięcy. Ważne: sędzia-komisarz określa ją na wniosek upadłego, biorąc pod uwagę potrzeby mieszkaniowe, liczbę osób na utrzymaniu i zdolności zarobkowe. Warto złożyć taki wniosek i opisać w nim potrzeby mieszkaniowe rodziny.
Spadek z długami: odpowiadasz do wartości aktywów
Obawa, że zadłużony spadek dołoży się do już istniejących problemów, jest w upadłości zwykle nieuzasadniona. Skoro spadek uważa się za przyjęty z dobrodziejstwem inwentarza, wierzyciele spadkodawcy mogą sięgnąć wyłącznie do tego, co spadkodawca zostawił. Twój majątek osobisty i twoja lista wierzytelności ich nie dotyczą.
W praktyce do masy trafia nadwyżka aktywów nad długami spadkowymi. Jeżeli mieszkanie warte 300 tys. zł jest obciążone hipoteką na 320 tys. zł, wierzyciel hipoteczny zaspokoi się z ceny sprzedaży z pierwszeństwem, a dla twoich wierzycieli nie zostanie nic. Spadek nie pogarsza wtedy twojej sytuacji, choć może przedłużyć postępowanie o kilka miesięcy.
Zachowek i zapis też są na liście syndyka
Syndyk interesuje się też innymi prawami związanymi ze spadkiem. Art. 119 ust. 3 obejmuje tym samym mechanizmem zapisy uczynione na rzecz upadłego. Do masy wchodzi także roszczenie o zachowek, bo jest zwykłą wierzytelnością pieniężną, a więc prawem majątkowym.
Może to dotknąć rodzinę. Jeżeli rodzice przepisali cały majątek jednemu dziecku, a dziecko pominięte jest w upadłości, syndyk może wezwać obdarowanego brata lub siostrę do zapłaty zachowku, a w razie odmowy pozwać. Roszczenie przedawnia się po pięciu latach od ogłoszenia testamentu (art. 1007 § 1 Kodeksu cywilnego), więc syndyk ma na to sporo czasu.
Warto o tym pomyśleć, zanim złożysz wniosek. Jeśli w rodzinie były darowizny doliczane do podstawy zachowku, rozmowa z bliskimi przed upadłością jest tańsza niż proces, w którym stroną powodową będzie syndyk.
Spadek w trakcie planu spłaty: co musisz zgłosić
Po zakończeniu likwidacji majątku sąd ustala plan spłaty i masa upadłości przestaje się powiększać. Spadek, który otworzy się w tym czasie, jest twój. Trzeba go jednak wykazać w sprawozdaniu.
Do końca kwietnia składasz sądowi sprawozdanie z wykonania planu spłaty za poprzedni rok. Wykazujesz w nim osiągnięte przychody, spłacone kwoty, kopię zeznania podatkowego oraz, co tu najważniejsze, nabyte składniki majątkowe o wartości przekraczającej przeciętne miesięczne wynagrodzenie w sektorze przedsiębiorstw (art. 491¹⁸ ust. 3). Odziedziczone mieszkanie, samochód czy pieniądze z konta spadkodawcy zwykle mieszczą się w tej kategorii.
Wierzyciel, który przeczyta takie sprawozdanie, może złożyć wniosek o zmianę planu spłaty, powołując się na istotną poprawę sytuacji majątkowej wynikającą z innych przyczyn niż wzrost wynagrodzenia za pracę (art. 491¹⁹ ust. 3). Spadek jest typowym przykładem takiej przyczyny. Sąd nie musi jednak podnieść rat automatycznie. Ocenia całą sytuację, w tym to, czy majątek da się w ogóle spieniężyć.
Przemilczenie spadku to najgorsze rozwiązanie. Sąd uchyla plan spłaty między innymi wtedy, gdy upadły zataił w sprawozdaniu osiągnięte przychody lub nabyte składniki majątkowe albo ukrywał majątek (art. 491²⁰ ust. 2). Po uchyleniu planu zobowiązania nie podlegają umorzeniu, a wysiłek kilku lat postępowania przepada.
Gdy w toku postępowania umiera sam upadły
Zdarza się też sytuacja odwrotna, bo upadłość konsumencką ogłaszają także osoby starsze. Śmierć upadłego nie kończy postępowania. Zgodnie z art. 188 spadkobierca ma prawo brać w nim udział, a jeżeli jest nieznany albo nie wstąpił do sprawy, sędzia-komisarz ustanawia kuratora. Syndyk dalej likwiduje majątek wchodzący do masy.
Sporne pozostaje samo oddłużenie. Część sądów traktuje prawo do umorzenia zobowiązań jako uprawnienie ściśle osobiste, oparte na ocenie postawy dłużnika, które wygasa wraz z jego śmiercią. Inne dopuszczają umorzenie, gdy śmierć nastąpiła już na etapie wykonywania planu spłaty opartego na dochodach zmarłego. Kierunek przychylny spadkobiercom wyznaczyło postanowienie Sądu Okręgowego w Warszawie z 16 stycznia 2020 r. (sygn. XXIII Gz 989/19), ale jednolitej linii orzeczniczej wciąż nie ma.
Dla rodziny oznacza to, że dopóki nie zapadnie prawomocne postanowienie o umorzeniu, niespłacone zobowiązania pozostają długami spadkowymi. Obowiązują zwykłe zasady: masz sześć miesięcy na odrzucenie spadku, a przy braku oświadczenia dziedziczysz z dobrodziejstwem inwentarza. Jeśli umorzenie uprawomocniło się jeszcze za życia upadłego, umorzonych długów nie dziedziczy nikt. Wyjątkiem jest katalog z art. 491²¹ ust. 2, w którym zostają między innymi zobowiązania alimentacyjne, renty odszkodowawcze, grzywny i obowiązek naprawienia szkody wynikającej z przestępstwa.
Co zrobić krok po kroku
Dowiadujesz się o spadku, a twoja sprawa upadłościowa jest w toku. Kolejność działań ma tu znaczenie.
- Ustal dwie daty. Datę śmierci spadkodawcy z aktu zgonu i datę postanowienia o ogłoszeniu twojej upadłości. Od ich kolejności zależy dalsze postępowanie.
- Napisz do syndyka w ciągu kilku dni. Wystarczy e-mail: kto zmarł, kiedy, jaki jest stopień pokrewieństwa i co wiesz o majątku oraz o długach spadkodawcy.
- Nie składaj żadnych oświadczeń na własną rękę. Ani u notariusza, ani w sądzie spadku. Po ogłoszeniu upadłości i tak nie wywołają skutku wobec masy, a mogą zostać odczytane jako próba ukrycia majątku.
- Zbierz dokumenty. Akt zgonu, testament, numery ksiąg wieczystych, informacje o kredytach i hipotekach spadkodawcy. Im szybciej syndyk je dostanie, tym krócej potrwa ten etap.
- Ustal, kto zgłasza nabycie do urzędu skarbowego. Zwolnienie dla najbliższej rodziny wymaga złożenia formularza SD-Z2 w ciągu sześciu miesięcy od uprawomocnienia się postanowienia o stwierdzeniu nabycia spadku. To, że majątkiem rozporządza syndyk, nie zmienia tego terminu.
- Jeśli rodzina chce zatrzymać nieruchomość, zgłoś to od razu. Propozycja wykupu udziału złożona przed przygotowaniem sprzedaży ma dużo większe szanse niż protest po ogłoszeniu przetargu.
- Na etapie planu spłaty wpisz nabycie do sprawozdania. Termin to koniec kwietnia za rok poprzedni. Wcześniejsze poinformowanie sądu i wierzycieli jest lepsze niż wyjaśnienia po fakcie.
Jeżeli dopiero rozważasz wniosek, a w rodzinie toczy się sprawa spadkowa, kolejność bywa odwrotna: czasem opłaca się poczekać z wnioskiem do zakończenia działu spadku, czasem złożyć go od razu. Tę decyzję trzeba oprzeć na wyliczeniach. Więcej materiałów znajdziesz w dziale Wiedza, a warunki naszej pomocy znajdziesz w cenniku.
Najczęstsze pytania
Odziedziczyłem jedną czwartą domu. Czy syndyk sprzeda całą nieruchomość?
Do masy wchodzi twój udział, więc syndyk sprzedaje udział albo występuje o dział spadku i wtedy sprzedaży podlega całość, a pozostali spadkobiercy dostają swoje części ceny. W praktyce najczęściej kończy się wykupem udziału przez rodzinę.
Czy mogę odrzucić spadek w trakcie upadłości konsumenckiej?
Nie, wobec masy upadłości takie odrzucenie nie będzie skuteczne. Jedyna droga to wcześniejsze wyłączenie spadku z masy przez sędziego-komisarza na podstawie art. 121. Dopiero po uprawomocnieniu takiego postanowienia możesz sam zdecydować o przyjęciu albo odrzuceniu.
Skąd syndyk ma się dowiedzieć o spadku, jeśli nic nie powiem?
Z ksiąg wieczystych, z Rejestru Spadkowego, z akt sądu spadku, z zapytań do banków, wreszcie od wierzycieli, którzy śledzą takie sprawy. Zatajenie majątku to podstawa do umorzenia postępowania albo uchylenia planu spłaty, a wtedy o oddłużeniu nie ma mowy.
Czy długi spadkodawcy dopiszą do mojej listy wierzytelności?
Nie w taki sposób, żeby obciążyły twój majątek. Spadek przyjmuje się z dobrodziejstwem inwentarza, więc wierzyciele spadkodawcy sięgają wyłącznie do wartości tego, co po nim zostało. Jeśli długi przewyższają aktywa, do masy nie wpłynie nic.
Czy syndyk zabierze pieniądze z polisy na życie po zmarłym?
Suma ubezpieczenia wypłacana osobie uposażonej nie wchodzi do spadku, ale jeśli trafi do ciebie w toku upadłości, jest majątkiem nabytym w toku postępowania. Świadczenia z ubezpieczeń osobowych są przy tym co do zasady chronione przed egzekucją w trzech czwartych (art. 831 § 1 pkt 5 Kodeksu postępowania cywilnego), o zakresie decyduje sędzia-komisarz.
Odziedziczyłem po prawomocnym umorzeniu zobowiązań. Czy to bezpieczne?
Tak. Po umorzeniu zobowiązań postępowanie jest zakończone, a spadek należy w całości do ciebie. Dawni wierzyciele nie mogą sięgnąć po majątek na poczet długów objętych umorzeniem, z wyjątkiem kategorii wymienionych w art. 491²¹ ust. 2. Przykłady spraw, które zakończyły się dla naszych klientów oddłużeniem, zebraliśmy w dziale wygrane sprawy.
Artykuł opisuje stan prawny na 7 września 2026 r. i ma charakter informacyjny. Nie jest poradą prawną. Każda sprawa spadkowa w upadłości zależy od treści testamentu, składu majątku i etapu postępowania. Powołane orzeczenia dotyczą indywidualnych spraw.
dr Przemysław Mazurczak
Fundacja Nieco Więcej
Bezpłatna analiza
Masz spadek w trakcie upadłości? Napisz do nas
Zanim złożysz jakiekolwiek oświadczenie u notariusza, sprawdźmy daty i skład spadku. Podpowiemy, co zgłosić syndykowi i czego wymaga sąd.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl