3 września 2026 r. PKO Bank Polski i PKO Bank Hipoteczny sprzedały pierwsze w Polsce kredyty hipoteczne oprocentowane według wskaźnika POLSTR 1M Stopa Składana. Od 1 stycznia 2027 r. żaden bank nie podpisze już nowej umowy opartej na WIBOR-ze. Twój obecny kredyt zmieni się dopiero wtedy, gdy podpiszesz aneks – i to w tym dokumencie kryje się cała stawka gry.
W internecie krąży wersja, że „od stycznia WIBOR znika i raty same się przeliczą”. To nieprawda. Stawki WIBOR 1M, 3M i 6M mają być publikowane do 31 grudnia 2036 r., a umowy zawarte przed 2027 r. działają na dotychczasowych zasadach tak długo, aż obie strony ich nie zmienią. Reforma nie wchodzi do Twojej umowy sama – wchodzi przez ofertę, którą przyśle bank.
W skrócie
- Od 3 września 2026 r. Grupa PKO BP jako pierwsza na rynku oferuje hipoteki na wskaźniku POLSTR 1M Stopa Składana.
- Od 1 stycznia 2027 r. WIBOR nie może być stosowany w nowych umowach kredytowych i instrumentach finansowych.
- WIBOR 1M, 3M i 6M będzie publikowany do 31 grudnia 2036 r. – stare umowy nie wygasają z dnia na dzień.
- POLSTR liczy się z rzeczywistych transakcji jednodniowych, WIBOR z kwotowań banków. 21 września POLSTR 1M wynosił 3,54356 proc., a WIBOR 1M 3,78 proc.
- Projekt ustawy Ministerstwa Finansów każe bankom złożyć kredytobiorcom ofertę zmiany oprocentowania. Marża w tej ofercie nie może wzrosnąć.
- Kluczową liczbą w aneksie jest spread korygujący – według wyliczeń Bloomberga dla WIBOR-u 3M i 6M to obecnie około 0,3 pkt proc.
PKO BP ruszył 3 września. Reszta rynku ma czas do końca roku
PKO Bank Polski i PKO Bank Hipoteczny oferują nowe kredyty hipoteczne ze zmiennym oprocentowaniem opartym na wskaźniku z rodziny POLSTR. Konkretnie: POLSTR 1M Stopa Składana. Zmiana obejmuje wyłącznie nową sprzedaż – umowy już zawarte zostają przy WIBOR-ze.
To pierwszy taki ruch na polskim rynku i wyprzedza harmonogram. Narodowa Grupa Robocza założyła, że banki zaczną sprzedawać kredyty na POLSTR w 2026 r., a obowiązek wchodzi dopiero z początkiem 2027 r. Z deklaracji pozostałych banków wynika, że wrzesień zapowiedział jeszcze Erste Bank – reszta sektora przesuwa wdrożenie na ostatnie tygodnie roku.
Terminy pilnuje nadzór. W komunikacie z 18 maja 2026 r. Komisja Nadzoru Finansowego napisała wprost, że oczekuje, iż kredytodawcy i pożyczkodawcy do 31 grudnia 2026 r. przestaną zawierać nowe umowy na WIBOR-ze, a od 1 stycznia 2027 r. wskaźnik ma służyć wyłącznie obsłudze już istniejących ekspozycji.
POLSTR pokazuje przeszłość, WIBOR wyceniał przyszłość
Nazwa POLSTR to skrót od Polish Short Term Rate. Wskaźnik wybrał Komitet Sterujący Narodowej Grupy Roboczej w grudniu 2024 r. (pod roboczą nazwą WIRF–), a nazwę handlową zatwierdził w styczniu 2025 r. Administratorem jest GPW Benchmark, która wyznacza indeks od 2 czerwca 2025 r. – codziennie o 8:55, z publikacją o 12:55.
Różnica metodologiczna jest istotna dla każdego, kto spłaca ratę. WIBOR to stawka terminowa: banki deklarowały, po ile pożyczyłyby sobie pieniądze na miesiąc, kwartał czy pół roku do przodu. POLSTR bierze rzeczywiste, niezabezpieczone depozyty jednodniowe zawarte poprzedniego dnia roboczego i dopiero z nich – metodą procentu składanego – buduje stawkę 1-, 3- i 6-miesięczną.
- Charakter wskaźnika. WIBOR patrzy w przód i zawiera premię za czas oraz za ryzyko kredytowe banku. POLSTR patrzy wstecz i jest blisko stopy wolnej od ryzyka.
- Źródło danych. WIBOR opierał się w dużej mierze na kwotowaniach uczestników fixingu. POLSTR liczy się z transakcji, które faktycznie się odbyły.
- Reakcja na decyzje RPP. WIBOR wycenia obniżkę, zanim ona nastąpi. POLSTR Stopa Składana ujawnia ją stopniowo, w miarę jak nowe dni wchodzą do okresu naliczania.
- Rodzina wskaźników. Poza stopami składanymi 1M, 3M i 6M GPW Benchmark publikuje POLSTR jednodniowy i indeks jednopodstawowy (wartość bazowa 100 z 4 stycznia 2021 r.).
Praktyczna konsekwencja: przy cyklu obniżek stóp POLSTR spada wolniej niż WIBOR, bo dopiero „dogania” rzeczywistość. Przy podwyżkach zadziała to na Twoją korzyść – rosnąć też będzie z opóźnieniem.
Ile dziś wynosi POLSTR, a ile WIBOR
Poniższe wartości pochodzą z serwisu administratora, GPW Benchmark. Stan na 18 września 2026 r. dla stawek jednodniowych i WIBOR-u oraz na 21 września 2026 r. dla stóp składanych POLSTR. Stopa referencyjna NBP wynosi w tym czasie 3,75 proc.
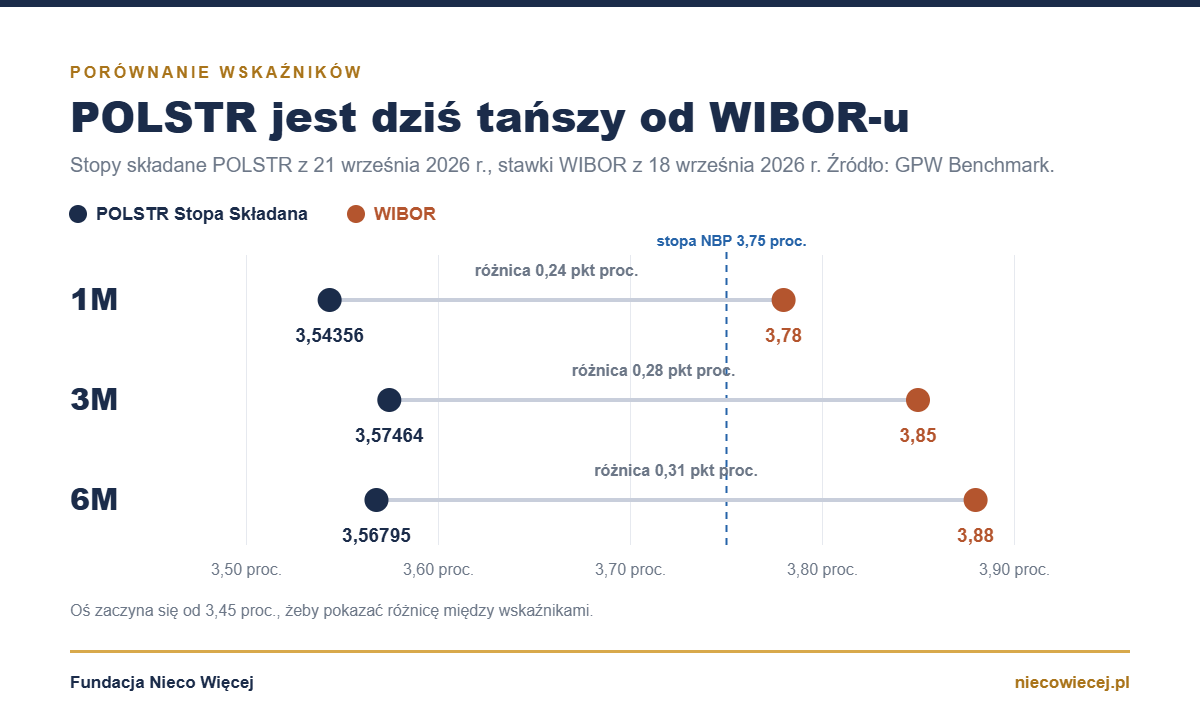
- POLSTR 1M Stopa Składana – 3,54356 proc., WIBOR 1M – 3,78 proc. (różnica 0,24 pkt proc.)
- POLSTR 3M Stopa Składana – 3,57464 proc., WIBOR 3M – 3,85 proc. (różnica 0,28 pkt proc.)
- POLSTR 6M Stopa Składana – 3,56795 proc., WIBOR 6M – 3,88 proc. (różnica 0,31 pkt proc.)
- POLSTR jednodniowy – 3,586 proc., stopa referencyjna NBP – 3,75 proc.
Ta różnica nie jest przypadkowa i nie jest prezentem dla kredytobiorcy. To po prostu koszt premii terminowej i ryzyka banku, której POLSTR w sobie nie zawiera. Dokładnie dlatego przy zamianie wskaźnika w istniejących umowach pojawia się spread korygujący, o którym piszemy niżej.
Niższy wskaźnik nie oznacza automatycznie niższej raty
Po wejściu pierwszych ofert na POLSTR średnie oprocentowanie nowych hipotek spadło o około 0,2 pkt proc. Równolegle banki podniosły marże o mniej więcej 0,1 pkt proc. Przy kredycie na 400 tys. zł daje to różnicę rzędu 50 zł w miesięcznej racie – zauważalną, ale daleką od rewolucji, którą obiecują nagłówki.
Bankowcy mówią to otwarcie: żaden model finansowania nie będzie trwale tańszy od drugiego, bo oba opisują ten sam rynek innym językiem. Marża jest parametrem negocjowanym przez bank i to ona wyrówna rachunek, jeśli sam wskaźnik okaże się niższy.
Porównując oferty, patrz więc na sumę: wskaźnik plus marża, a nie na samą nazwę wskaźnika. Kredyt na POLSTR 1M z marżą 2,1 proc. jest droższy od kredytu na WIBOR 3M z marżą 1,8 proc., mimo że pierwszy brzmi nowocześniej.
Co się stanie z Twoim kredytem na WIBOR-ze
Nic – dopóki sam nie zdecydujesz inaczej. Rząd wycofał się z pomysłu rozporządzenia, które z urzędu przeliczałoby wszystkie umowy na nowy wskaźnik. Komitet Stabilności Finansowej uznał, że dziesięcioletni okres wygaszania WIBOR-u wystarczy, by rynek przeszedł na POLSTR bez przymusowej konwersji.
Harmonogram wygaszania stawek wygląda tak, jak ogłosił administrator 18 maja 2026 r.:
- 1 października 2026 r. – koniec publikacji WIBOR-u O/N.
- 22 grudnia 2026 r. – pierwszy dzień bez wartości WIBOR-u 1Y.
- 31 grudnia 2026 r. – ostatni dzień, w którym bank może zawrzeć nową umowę na WIBOR-ze.
- 31 grudnia 2036 r. – ostatni dzień opracowywania i publikacji WIBOR-u 1M, 3M i 6M.
Zmiana przyjdzie do Ciebie inną drogą – listem z banku. Projekt ustawy przygotowany przez Ministerstwo Finansów (numer wykazu UC132) nakłada na banki obowiązek złożenia kredytobiorcom oferty zmiany oprocentowania. Dotyczy to umów kredytu konsumenckiego i hipotecznego ze zmiennym oprocentowaniem opartym na WIBOR-ze, czyli ponad trzech milionów osób.
- Bank ma 9 miesięcy od ogłoszenia zdarzenia regulacyjnego na złożenie oferty każdemu kredytobiorcy.
- Oferta musi dać wybór między stałą stopą procentową a zmiennym oprocentowaniem opartym na POLSTR.
- Marża nie może wzrosnąć w stosunku do warunków dotychczasowej umowy.
- Projekt nie przewiduje sankcji za bierność – jeśli nie odpowiesz, umowa dalej działa na WIBOR-ze.
- Na decyzję klient ma mieć dwa miesiące. Sektor bankowy postuluje wydłużenie terminów – ostateczny kształt przepisów jeszcze się zmieni.
Warto znać kontekst: sektor nie chciał tej reformy w tym tempie. Prezes jednego z banków powiedział wprost, że POLSTR wdroży wtedy, kiedy zostanie do tego zmuszony. Do tego dochodzi brak jakiejkolwiek kampanii informacyjnej dla konsumentów – a to oznacza, że aneksy trafią do skrzynek osób, które o wskaźnikach referencyjnych nie słyszały nigdy.
Spread korygujący – najważniejsza liczba w aneksie
Skoro POLSTR jest niższy od WIBOR-u o 0,24–0,31 pkt proc., zamiana wskaźnika bez żadnej korekty obniżyłaby oprocentowanie wszystkich kredytów w Polsce jednego dnia. Żeby tego uniknąć, do umowy dopisuje się spread korygujący – stałą wartość doliczaną do POLSTR-u, która ma wyrównać poziom oprocentowania sprzed i po zmianie.
O jego wysokość toczy się spór, bo metodologia przekłada się na miliardy. Bloomberg liczy spread względem stopy wolnej od ryzyka i dla najczęściej używanych terminów – WIBOR 3M i 6M – wychodzi mu obecnie około 0,3 pkt proc. Związek Banków Polskich proponuje metodologię ISDA, która daje wartości niższe.
- Koszt dla sektora przy spreadzie liczonym historycznie – 10,5 mld zł.
- Koszt przy metodologii ISDA – 7,2 mld zł.
- Same banki hipoteczne szacują swoją stratę na 0,9–1,3 mld zł.
- NBP ocenia, że brak spreadu korygującego kosztowałby sektor kilka miliardów złotych, rozpoznane jednorazowo.
Dla Ciebie oznacza to jedno: spread korygujący zjada większość różnicy między wskaźnikami. Jeśli w aneksie zobaczysz POLSTR niższy o 0,3 pkt proc. i spread w wysokości 0,3 pkt proc., Twoja rata się nie zmieni. Cała korzyść z konwersji leży wtedy w marży i w tym, jak wskaźnik zachowa się w przyszłości.
Co sprawdzić, zanim podpiszesz aneks
- Porównaj marżę z umową pierwotną. Projekt ustawy zakazuje jej podnoszenia. Jeśli w aneksie jest wyższa niż w Twojej umowie, to nie jest wykonanie obowiązku ustawowego, tylko nowa oferta handlowa.
- Znajdź spread korygujący i sprawdź, czy jest stały. Zapis, który pozwala bankowi zmieniać go w trakcie trwania umowy, przenosi na Ciebie ryzyko, którego dziś nie masz.
- Ustal, który wariant POLSTR-u wchodzi do umowy. Stopa składana 1M aktualizuje ratę co miesiąc, 6M – co pół roku. To zupełnie inny rytm zmian raty.
- Policz ratę na dwóch scenariuszach. Przy obecnych wartościach i przy stopach wyższych o 2 pkt proc. Bank ma obowiązek pokazać Ci symulację, ale własne wyliczenie chroni przed optymistycznym doborem założeń.
- Przeczytaj wszystko poza tabelką. Aneks do kredytu to nie tylko zmiana wskaźnika. Sprawdź oświadczenia, zrzeczenia i klauzule o uznaniu dotychczasowego rozliczenia za prawidłowe.
- Nie podpisuj pod presją terminu. Bierność nie kończy umowy ani nie pozbawia Cię kredytu – WIBOR w Twojej umowie działa do końca 2036 r.
Aneks a sprawy sądowe o WIBOR
Część kancelarii ostrzega, że podpisanie aneksu zamyka drogę do kwestionowania klauzuli zmiennego oprocentowania. Sama zmiana wskaźnika na przyszłość niczego nie przesądza o okresie sprzed aneksu, ale dokument może zawierać dodatkowe oświadczenia – i to one, a nie sam POLSTR, bywają realnym problemem.
Jeśli prowadzisz spór z bankiem albo dopiero rozważasz jego wszczęcie, przeczytaj aneks z prawnikiem przed podpisem, a nie po. To samo dotyczy sytuacji, w której w Twojej umowie badana jest sankcja kredytu darmowego albo prawidłowość rozliczenia kosztów. Więcej materiałów o umowach i orzecznictwie zebraliśmy w dziale Wiedza, a zasady współpracy znajdziesz w cenniku.
Najczęstsze pytania
Czy od 1 stycznia 2027 r. mój WIBOR sam zmieni się w POLSTR?
Nie. Zakaz dotyczy zawierania nowych umów. Twoja umowa działa na WIBOR-ze, dopóki nie podpiszesz aneksu albo nie zadziała klauzula awaryjna przewidziana w samej umowie.
Czy przejście na POLSTR obniży moją ratę?
Sam wskaźnik jest dziś niższy o 0,24–0,31 pkt proc., ale do umowy dopisuje się spread korygujący, który tę różnicę wyrównuje. O końcowej racie decyduje marża i przyszłe decyzje RPP.
Co, jeśli zignoruję list z banku?
Zgodnie z projektem ustawy nic się nie dzieje – umowa dalej funkcjonuje na dotychczasowych warunkach. Bierność nie jest jednak strategią na dziesięć lat, bo płynność rynku WIBOR-u będzie z czasem maleć.
Czy POLSTR jest bezpieczniejszy od WIBOR-u?
Opiera się na zawartych transakcjach, a nie na deklaracjach banków, więc jest trudniejszy do zakwestionowania jako wskaźnik oderwany od rynku. Nie chroni natomiast przed wzrostem stóp procentowych – przy podwyżkach też pójdzie w górę, tylko z opóźnieniem.
Biorę kredyt teraz. WIBOR czy POLSTR?
Umowa na WIBOR-ze podpisana w 2026 r. i tak trafi kiedyś do konwersji, więc kredyt od razu na POLSTR-ze oszczędza Ci jednej operacji papierowej. Decydująca pozostaje jednak suma wskaźnika i marży w konkretnej ofercie.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani rekomendacji inwestycyjnej. Wartości wskaźników podano za GPW Benchmark według stanu na 18 i 21 września 2026 r. Opisany projekt ustawy nie został jeszcze uchwalony, a jego treść może się zmienić w toku prac legislacyjnych. Ocena konkretnej umowy wymaga analizy jej treści.
dr Przemysław Mazurczak
Fundacja Nieco Więcej
Bezpłatna analiza
Dostałeś z banku aneks z POLSTR-em? Sprawdźmy go razem
Zostaw kontakt. Przejrzymy marżę, spread korygujący i oświadczenia ukryte w aneksie, a potem powiemy wprost, co w nim wymaga negocjacji. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
