Alektum Capital nie pożyczał Ci pieniędzy. Kupił Twój dług w paczce z tysiącami innych i teraz musi przed sądem udowodnić wszystko od początku: że umowa istniała, że pieniądze trafiły na Twoje konto, że wierzytelność przeszła na fundusz i że nie jest przedawniona. W naszej bazie jest 104 orzeczeń wygranych z tym wierzycielem – od Giżycka po Sosnowiec.
W skrócie
- Kto Cię pozywa. Najczęściej Alektum Capital IV AG z siedzibą w Zug (Szwajcaria). Spółki z tej grupy kupują portfele długów po chwilówkach i kredytach konsumenckich, a w Polsce obsługuje je Alektum Sp. z o.o. z Wrocławia.
- Termin to 14 dni od doręczenia nakazu zapłaty. Sprzeciw w postępowaniu upominawczym i w e-sądzie (EPU) jest bezpłatny. Po terminie nakaz staje się tytułem dla komornika.
- Ciężar dowodu spoczywa na funduszu (art. 6 k.c.). Musi pokazać umowę pożyczki, przelew środków, umowę cesji z załącznikiem obejmującym właśnie Twój dług i skuteczne wypowiedzenie.
- Dług z chwilówki przedawnia się po 3 latach, a sąd bada przedawnienie wobec konsumenta z urzędu (art. 117 § 2¹ k.c.). Zakup długu przez fundusz nie wydłuża tego terminu.
- Opłaty i odsetki od prowizji można podważyć także wobec nabywcy długu (art. 513 k.c.) – w tym przez sankcję kredytu darmowego i wyrok TSUE C-744/24.
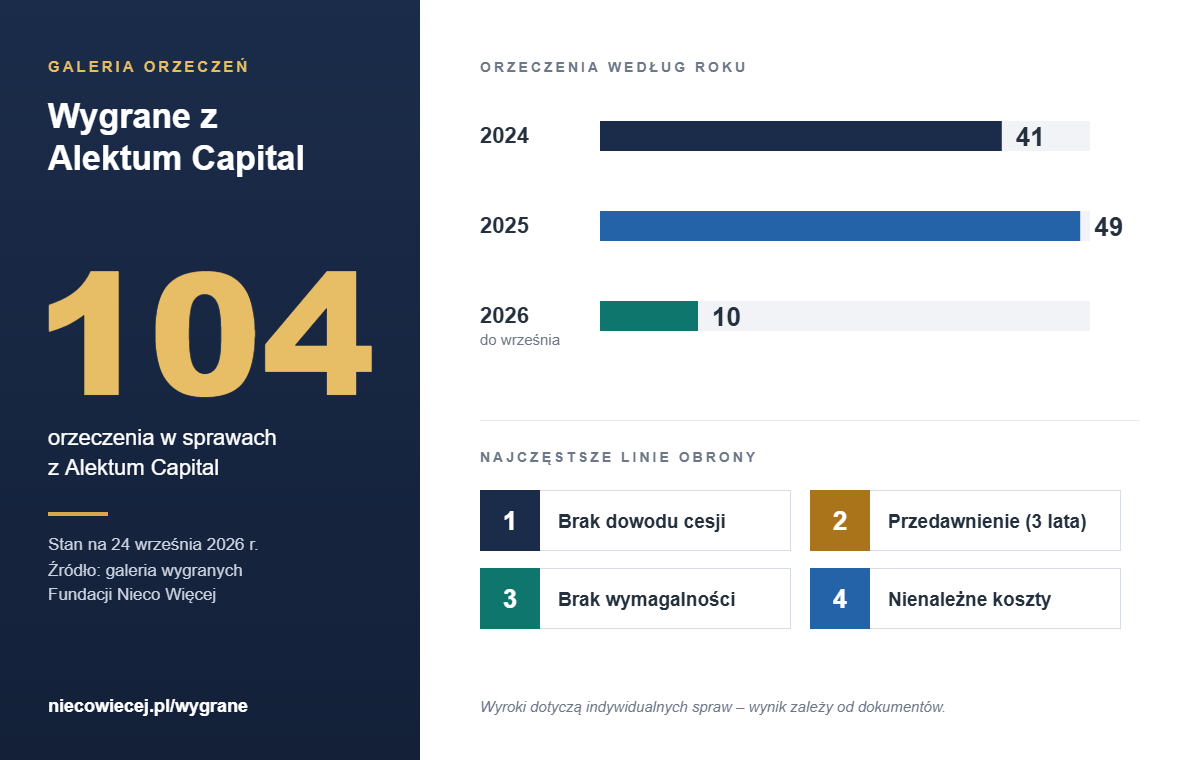
- 104 wygrane z Alektum w galerii orzeczeń Fundacji: 41 z 2024 r., 49 z 2025 r., 10 z 2026 r. i 4 bez daty (stan na 24.09.2026). Każda sprawa jest inna – wynik zależy od dokumentów.
Kim jest Alektum Capital i skąd ma Twój dług
Alektum to grupa windykacyjna wywodząca się ze Szwecji; jej strona grupowa prowadzi dziś do Myntro Group z Göteborga. Długi nabywają spółki Alektum Capital AG, II AG, IV AG i V AG – wszystkie z adresem Alpenstrasse 9 w Zug. W polskich sądach zdecydowanie najczęściej pozywa Alektum Capital IV AG.
Obsługę w Polsce prowadzi Alektum Sp. z o.o. z Wrocławia (KRS 0000258061). To ona wysyła wezwania, dzwoni i proponuje raty. Stroną w sądzie jest jednak szwajcarska spółka, która kupiła wierzytelność – i to ona musi udowodnić swoje prawo do żądania zapłaty.
Skąd fundusz ma Twój dług? Z umowy przelewu wierzytelności (cesji) zawartej z pierwotnym pożyczkodawcą. Na forach dłużnicy wymieniają długi po Vivusie, Solvenie, Kuki, SuperGroszu, TaniKredycie i Finbo. Zwykle są to kwoty od 1,5 do kilkunastu tysięcy złotych, obciążone prowizjami i odsetkami naliczonymi jeszcze przed sprzedażą.
Nakaz zapłaty od Alektum: 14 dni na sprzeciw
Sprawy z powództwa Alektum często zaczynają się w postępowaniu upominawczym albo w elektronicznym postępowaniu upominawczym (EPU, tzw. e-sąd w Lublinie). Nakaz zapłaty zapada wtedy bez rozprawy i bez sprawdzania dokumentów – sąd wierzy na słowo, że dług istnieje.
Masz dwa tygodnie od doręczenia, żeby wnieść sprzeciw. Termin liczy się także od odbioru z awizo, a nawet od dnia, w którym przesyłkę uznano za doręczoną, choć jej nie odebrałeś. Sprzeciw w postępowaniu upominawczym jest bezpłatny i wystarczy, że go złożysz w terminie – nakaz traci wtedy moc.
Po sprzeciwie w EPU sprawa przechodzi do sądu właściwego dla Twojego miejsca zamieszkania, a fundusz musi uzupełnić pozew i dołożyć dokumenty. To pierwszy moment, w którym Alektum musi pokazać, co naprawdę ma w aktach. Więcej o samym nakazie przeczytasz w naszym kompendium o nakazie zapłaty.
Nakaz przyszedł dawno, a Ty o nim nie wiedziałeś?
Jeżeli dowiedziałeś się o sprawie dopiero od komornika, sprawdź, na jaki adres sąd wysyłał korespondencję. Doręczenie na adres, pod którym już nie mieszkałeś, bywa podstawą do uznania, że nakaz w ogóle nie został skutecznie doręczony. Termin na sprzeciw biegnie wtedy dopiero od prawidłowego doręczenia – ale o to trzeba zawnioskować, sąd nie zrobi tego sam.
Wideo · 40 sekund
Dostałeś nakaz zapłaty od Alektum Capital? Zobacz, co zrobić, zanim minie 14 dni
Nie widzisz odtwarzacza? Otwórz wideo w nowej karcie.
Jak wygrać z Alektum Capital w sądzie: pięć linii obrony
W sprawach z Alektum wraca pięć zarzutów. Rzadko wystarcza jeden – najlepiej działają razem, bo fundusz, który nie ma kompletu dokumentów na jeden temat, zwykle nie ma go również na drugi.
- Brak legitymacji czynnej. Fundusz nie udowodnił, że kupił właśnie Twój dług: brakuje umowy cesji, załącznika z Twoimi danymi albo dowodu zapłaty ceny, jeśli umowa od niej uzależnia przejście wierzytelności.
- Brak dowodu istnienia długu. Nie ma podpisanej umowy pożyczki, potwierdzenia przelewu na Twoje konto ani harmonogramu. Wydruk z systemu funduszu to za mało.
- Przedawnienie. Roszczenie z pożyczki udzielonej przez firmę przedawnia się po 3 latach, licząc do końca roku kalendarzowego. Sprzedaż długu nie zatrzymuje zegara.
- Brak wymagalności. Umowa ratalna nie została skutecznie wypowiedziana, więc cała kwota nie stała się wymagalna. Pozew o całość złożony przed terminem ostatniej raty bywa przedwczesny.
- Nienależne koszty. Prowizja ponad limit z art. 36a ustawy o kredycie konsumenckim, odsetki od kredytowanej prowizji, opłaty windykacyjne doliczone przez pierwotnego wierzyciela.
Cesja, której fundusz nie potrafi udowodnić
Kupując portfel, fundusz dostaje zwykle plik z danymi dłużników, a nie oryginały dokumentów. Do pozwu dołącza więc często umowę ramową cesji, z której część jest zaczerniona, i jednostronicowy „wyciąg z załącznika”. Sądy coraz częściej uznają, że taki dokument nie dowodzi, że przelew objął akurat Twój dług.
Przy tym fundusz nie może zasłonić się tajemnicą handlową. Skoro twierdzi, że nabył wierzytelność, to on musi to wykazać (art. 6 k.c.). W sprzeciwie warto wprost zakwestionować istnienie, wysokość i przejście wierzytelności oraz zażądać przedstawienia oryginałów albo poświadczonych kopii.
Zbywca wierzytelności nie może przekazać funduszowi więcej praw, niż sam miał. Dlatego wszystkie zarzuty, które mogłeś postawić pierwotnemu pożyczkodawcy, możesz postawić również Alektum (art. 513 § 1 k.c.) – w tym zarzut nieważności postanowień umowy i sankcję kredytu darmowego.
Co sprawdzić w dokumentach dołączonych do pozwu
Czy umowa cesji jest podpisana przez osoby uprawnione do reprezentacji obu spółek. Czy załącznik zawiera Twoje dane i numer Twojej umowy, a nie tylko ogólny opis portfela. Czy kwota z załącznika zgadza się z kwotą z pozwu. Czy jest dowód, że pożyczkodawca przelał Ci pieniądze. Czy jest wypowiedzenie umowy wysłane przed cesją i dowód jego doręczenia.
Przedawnienie długu z chwilówki sąd bada sam
Roszczenia związane z prowadzeniem działalności gospodarczej przedawniają się po trzech latach (art. 118 k.c.), a koniec terminu przypada na ostatni dzień roku kalendarzowego. Pożyczka z firmy pożyczkowej to właśnie taki przypadek. Fundusz, który kupił dług, wchodzi w sytuację zbywcy – z tym samym, już biegnącym terminem.
Wobec konsumenta sąd bierze przedawnienie pod uwagę z urzędu (art. 117 § 2¹ k.c.). Nie zwalnia Cię to jednak z pilnowania dat. Termin przerywa m.in. uznanie długu – a za uznanie może zostać uznana nawet drobna wpłata albo podpisanie ugody ratalnej zaproponowanej przez windykatora.
Dlatego zanim cokolwiek zapłacisz albo podpiszesz, ustal datę wymagalności długu. Jeżeli nie masz dokumentów, pomoże raport BIK i historia rachunku – opisaliśmy to w poradniku jak sprawdzić swoje zadłużenie.
Prowizja, odsetki od prowizji i sankcja kredytu darmowego
Nawet gdy dług istnieje i nie jest przedawniony, jego wysokość rzadko wytrzymuje kontrolę. Portfele kupowane przez Alektum pochodzą w dużej części z chwilówek, a tam koszty pozaodsetkowe często przekraczały ustawowy limit albo zostały zaprojektowane tak, żeby go obejść.
- Limit kosztów pozaodsetkowych (art. 36a ustawy o kredycie konsumenckim). Kwota ponad limit się nie należy – ani pierwotnemu wierzycielowi, ani funduszowi.
- Odsetki od kredytowanej prowizji. W wyroku z 23 kwietnia 2026 r. (C-744/24) TSUE potwierdził, że oprocentowana może być tylko kwota faktycznie wypłacona konsumentowi.
- Sankcja kredytu darmowego (art. 45 ustawy). Jeżeli umowa naruszała obowiązki informacyjne, spłacasz sam kapitał, bez odsetek i opłat. Oświadczenie składa się w ciągu roku od wykonania umowy.
- Opłaty windykacyjne i „koszty monitu”. Ryczałtowe opłaty doliczane za każde pismo czy telefon sądy regularnie uznają za niedozwolone.
Więcej o samej sankcji przeczytasz w artykule o sankcji kredytu darmowego.
Przegrałeś w pierwszej instancji? Apelacja też wygrywa
Przegrana w sądzie rejonowym nie zamyka sprawy. W naszej galerii są wyroki sądów okręgowych, które na skutek apelacji pozwanych zmieniły wyroki uwzględniające powództwo Alektum i oddaliły je w całości. Tak orzekły m.in. Sąd Okręgowy w Katowicach w marcu i maju 2026 r. oraz Sąd Okręgowy w Sosnowcu w kwietniu 2026 r.
W tych sprawach fundusz nie tylko nie dostał pieniędzy, ale musiał zwrócić pozwanym koszty procesu za obie instancje – na przykład 917 zł za pierwszą i 650 zł za drugą. Apelację wnosi się w ciągu dwóch tygodni od doręczenia wyroku z uzasadnieniem, o które trzeba wystąpić w ciągu tygodnia od ogłoszenia wyroku.
Nie każda sprawa kończy się zerem. W jednej z opisanych w galerii spraw z 2026 r. fundusz żądał 9 408,90 zł, a zasądzona kwota spadła o 3 000 zł, czyli o niemal jedną trzecią. Przy wysokim długu nawet częściowa wygrana oznacza realne pieniądze.
Wygrane z Alektum Capital: 104 orzeczenia
Fundacja Nieco Więcej publikuje zanonimizowane orzeczenia ze spraw prowadzonych dla swoich podopiecznych. Na dzień 24 września 2026 r. w galerii wygranych jest 104 orzeczeń w sprawach z Alektum na ok. 1 500 wszystkich orzeczeń.
Sądy, które oddaliły powództwa Alektum Capital IV AG w sprawach pokazanych poniżej, to m.in. Sąd Rejonowy w Gliwicach (17 667,96 zł), Sąd Rejonowy w Puławach (3 930,50 zł), Sąd Rejonowy w Giżycku (2 221 zł), Sąd Rejonowy w Elblągu (1 687 zł) oraz sądy okręgowe w Katowicach i Sosnowcu. W sprawie przed Sądem Rejonowym dla Łodzi-Śródmieścia o 26 773,26 zł fundusz musiał dopłacić pozwanemu różnicę kosztów procesu.
Pełne zestawienie orzeczeń – z podziałem na wierzycieli i lata – znajdziesz w zakładce wygrane sprawy. Zasady i koszty prowadzenia sprawy opisaliśmy w cenniku.
Co piszą o Alektum w internecie
Opinie o Alektum w sieci są zaskakująco spokojne, jak na firmę windykacyjną. Na forach dłużnicy opisują najpierw maila z informacją o przejęciu sprawy, potem telefony. Kilka osób zaznacza, że firma nie wysyła windykatorów terenowych, a rozmowy z konsultantami były „spokojne i kulturalne”.
Ta uprzejmość ma cel: rozłożenie długu na raty. Dłużnicy piszą o propozycjach spłaty w czterech i więcej ratach. Problem w tym, że podpisanie ugody może zostać potraktowane jako uznanie długu – także takiego, który był przedawniony albo zawyżony.
Kancelarie i organizacje pomagające zadłużonym opisują inny obraz Alektum – na sali sądowej. Powtarzają się w nich te same przyczyny oddalenia powództw: brak dowodu cesji, przedawnienie i brak dokumentów pierwotnej umowy. To zgodne z tym, co widzimy w naszych sprawach.
Uwaga na opinie z forów
Wpisy na forach to relacje pojedynczych osób, często sprzed kilku lat. Praktyka windykatora i linia orzecznicza sądów się zmieniają. Traktuj je jako tło, a nie podstawę decyzji w swojej sprawie.
Ugoda z Alektum: kiedy ma sens
Ugoda z Alektum ma sens w jednej sytuacji: gdy dług jest bezsporny, nieprzedawniony, a jego wysokość po odjęciu nienależnych kosztów zgadza się z tym, czego żąda fundusz. Wtedy rozłożenie na raty oszczędza koszty procesu i egzekucji.
We wszystkich innych przypadkach najpierw analiza, potem rozmowa. Fundusz kupił Twój dług za ułamek jego wartości nominalnej, więc ma przestrzeń do ustępstw – ale tylko wtedy, gdy wie, że znasz słabe punkty jego sprawy. Nie potwierdzaj przez telefon wysokości zadłużenia i nie wpłacaj „symbolicznej” kwoty na dowód dobrej woli.
Co zrobić w najbliższym tygodniu
- Znajdź kopertę i ustal termin. Data doręczenia wyznacza 14 dni na sprzeciw. Zrób zdjęcie koperty razem z pismem.
- Nie płać i nie podpisuj ugody. Każda wpłata i każde pismo z uznaniem długu może przerwać bieg przedawnienia.
- Zbierz, co masz. Umowa pożyczki, formularz informacyjny, potwierdzenie wypłaty, historia wpłat, wypowiedzenie, pisma od Alektum i pierwotnego wierzyciela.
- Pobierz raport BIK. Pokaże datę zawarcia umowy, pierwotnego wierzyciela i moment, od którego dług stał się wymagalny.
- Złóż sprzeciw w terminie. W EPU elektronicznie, w zwykłym postępowaniu na piśmie. Zakwestionuj istnienie, wysokość i przejście wierzytelności, podnieś przedawnienie.
- Pilnuj kolejnych pism. Po sprzeciwie sąd może wezwać Cię do zajęcia stanowiska w krótkim terminie. Brak odpowiedzi to najczęstszy sposób, w jaki dobra sprawa zamienia się w przegraną.
Najczęstsze pytania
Alektum Capital to fundusz czy firma windykacyjna?
Spółki Alektum Capital AG, II AG, IV AG i V AG z siedzibą w Zug to nabywcy wierzytelności – kupują długi i dochodzą ich we własnym imieniu. Alektum Sp. z o.o. z Wrocławia obsługuje te sprawy w Polsce: wysyła wezwania, dzwoni i negocjuje. W sądzie stroną jest spółka szwajcarska.
Czy Alektum może zająć moje wynagrodzenie bez wyroku?
Nie. Do zajęcia wynagrodzenia albo konta komornik potrzebuje tytułu wykonawczego, czyli orzeczenia sądu z klauzulą wykonalności. Pisma od windykatora, także te zapowiadające „kroki prawne”, nie dają prawa do zajęcia czegokolwiek. Jeżeli komornik już działa, przeczytaj, jak pozbyć się komornika.
Dług ma 5 lat. Czy Alektum może jeszcze pozwać?
Pozwać może zawsze, ale jeżeli roszczenie jest przedawnione, sąd powinien oddalić powództwo, a wobec konsumenta bierze to pod uwagę z urzędu. Kluczowe jest ustalenie, od kiedy dług był wymagalny i czy w międzyczasie nic nie przerwało biegu przedawnienia – np. wpłata, ugoda albo wcześniejszy nakaz zapłaty.
Wygrałem z Alektum. Czy dług zniknie z BIK?
Oddalenie powództwa nie usuwa automatycznie wpisów w bazach danych. Z prawomocnym wyrokiem możesz żądać od pierwotnego wierzyciela i od biur informacji gospodarczej aktualizacji albo usunięcia danych. Jeżeli dane w BIK są przetwarzane bez podstawy, często wystarcza dobrze przygotowane pismo.
Ile kosztuje sprzeciw od nakazu zapłaty?
Sprzeciw w postępowaniu upominawczym i w EPU jest wolny od opłat. Koszty pojawiają się dopiero, gdy korzystasz z pełnomocnika – a jeśli wygrasz, fundusz zwraca Ci koszty zastępstwa procesowego według stawek z rozporządzenia.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani opinii w indywidualnej sprawie. Powołane orzeczenia i wyroki prezentowane w galerii dotyczą indywidualnych spraw – przebieg każdego postępowania zależy od treści umowy, dokumentów złożonych przez strony oraz akt konkretnej sprawy. Statystyki według stanu galerii orzeczeń Fundacji Nieco Więcej na 24 września 2026 r.
Autor: dr Przemysław Mazurczak · Fundacja Nieco Więcej
Bezpłatna analiza
Pozew albo nakaz zapłaty od Alektum? Napisz do nas
Zostaw kontakt i zdążymy przed upływem terminu. Opiekun sprawy przeanalizuje pozew, umowę cesji i dokumenty pierwotnej pożyczki, wskaże możliwe zarzuty i powie wprost, co da się zrobić. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
