Wniosek o ogłoszenie upadłości konsumenckiej kosztuje 30 zł i możesz złożyć go sam Online przez portal KRZ. Firmy, które biorą za tę jedną czynność 800 zł i kończą współpracę w dniu wysyłki, sprzedają najłatwiejszy element całej procedury. Problemy zaczynają się później — przy syndyku, spisie majątku i planie spłaty.
„Za darmo” to skrót myślowy. Opłata sądowa jest symboliczna, ale koszty postępowania — przede wszystkim wynagrodzenie syndyka i obwieszczenia — ktoś musi pokryć. Jeśli nie masz majątku ani płynnych środków, wykłada je tymczasowo Skarb Państwa (art. 4917 Prawa upadłościowego), a Ty zwracasz je później w planie spłaty. Rachunek nie znika, tylko przesuwa się w czasie.
W skrócie
- Opłata od wniosku to 30 zł — art. 76a ustawy o kosztach sądowych w sprawach cywilnych.
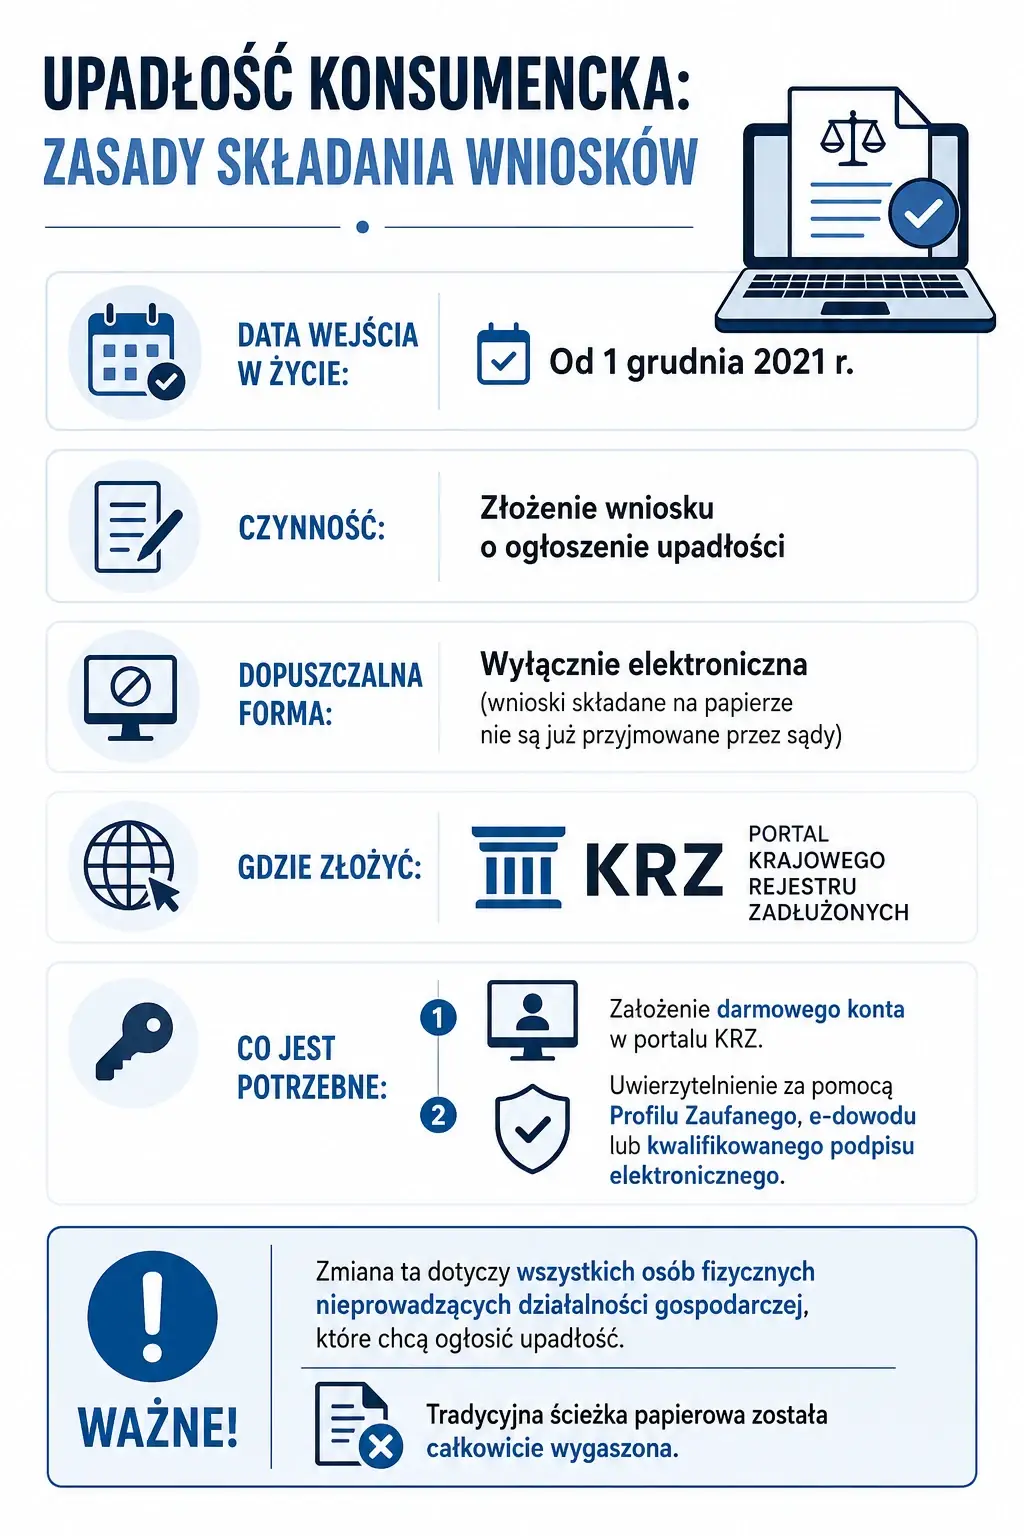
- Od 1 grudnia 2021 r. wniosek składa się wyłącznie elektronicznie przez Krajowy Rejestr Zadłużonych. Papierowy formularz sąd zwraca.
- Potrzebny jest Profil Zaufany, e-dowód albo podpis kwalifikowany — bez tego nie wyślesz wniosku.
- Koszty postępowania wyłożone przez Skarb Państwa wracają do Ciebie w planie spłaty.
- Plan spłaty to standardowo do 36 miesięcy, a przy niewypłacalności zawinionej — od 36 do 84 miesięcy.
- W I półroczu 2026 r. sądy ogłosiły 12 255 upadłości konsumenckich (dane COIG, stan na koniec czerwca 2026 r.) — o ok. 25% więcej niż rok wcześniej.
Trzydzieści złotych to opłata, nie cena procedury
Opłata stała od wniosku o ogłoszenie upadłości osoby fizycznej nieprowadzącej działalności gospodarczej wynosi 30 zł. Płacisz ją online, w systemie KRZ, przy wysyłce wniosku. I na tym kończy się lista kosztów, które są znane z góry.
Reszta pojawia się w trakcie i zależy od tego, co syndyk zastanie w Twoim majątku:
- Wynagrodzenie syndyka — ustala je sąd, a pokrywa masa upadłości. Gdy masy nie ma, płaci tymczasowo Skarb Państwa.
- Koszty obwieszczeń i korespondencji — drobne, ale doliczane do kosztów postępowania.
- 17 zł opłaty skarbowej od pełnomocnictwa, jeśli reprezentuje Cię adwokat lub radca prawny.
- Honorarium kancelarii — jedyny element, o którym decydujesz Ty i który da się negocjować.
Praktycy zwracają uwagę na jedną konsekwencję, o której rzadko mówi się na etapie sprzedaży usługi: koszty wyłożone przez Skarb Państwa sąd doliczy do planu spłaty. Dopiero gdy Twoja sytuacja osobista wskazuje, że nie jesteś w stanie zapłacić czegokolwiek, sąd umarza zobowiązania bez ustalania planu, a koszty zostają po stronie budżetu.
Papierowego wniosku już nie ma — wszystko idzie przez KRZ
Od 1 grudnia 2021 r. wniosek o ogłoszenie upadłości konsumenckiej składa się wyłącznie elektronicznie, przez portal Krajowego Rejestru Zadłużonych. Wersji papierowej sąd nie rozpozna — zwraca ją z pouczeniem. Jeżeli ktoś wciąż oferuje Ci „wypełnienie darmowego formularza ze strony Ministerstwa Sprawiedliwości”, opisuje stan prawny sprzed pięciu lat.
Żeby wysłać wniosek, musisz podpisać go Profilem Zaufanym, e-dowodem albo podpisem kwalifikowanym. Ten sam wymóg dotyczy pełnomocnika — adwokat i radca prawny również działają w KRZ, tyle że własnym podpisem kwalifikowanym.
Uwaga na terminy Przy brakach formalnych sąd wzywa do uzupełnienia w terminie 7 dni. Brak reakcji oznacza zwrot wniosku — a wraz z nim utratę kilku tygodni i konieczność złożenia wszystkiego od nowa.
KRZ jest rejestrem jawnym. Obwieszczenie o ogłoszeniu Twojej upadłości zobaczy każdy, kto wpisze Twoje dane w wyszukiwarkę rejestru.
Wymogi techniczne KRZ: na Profilu Zaufanym zmieścisz 20 załączników
To ograniczenie nie wynika z Prawa upadłościowego, tylko z Usługi Centralnego Podpisu Elektronicznego, z której korzysta portal. Profil Zaufany podpisuje paczkę o wielkości do 10 MB — i to właśnie ten limit, a nie przepisy, decyduje o tym, ile dokumentów dołączysz do wniosku.
| Rodzaj podpisu | Maks. liczba załączników | Łączny rozmiar | Limit jednego pliku |
|---|---|---|---|
| Profil Zaufanybezpłatny, zakładany w bankowości internetowej | 20 | 10 MB | 5 MB |
| Podpis kwalifikowanypłatny, np. Szafir, Certum, Sigillum | 50 | 50 MB | 8 MB |
| Podpis osobistye-dowód z warstwą elektroniczną | 50 | 50 MB | 8 MB |
Limity Usługi Centralnego Podpisu Elektronicznego wykorzystywanej przez KRZ. Ministerstwo zastrzega, że mogą zostać podniesione.
Dwadzieścia plików brzmi rozsądnie do momentu, w którym zaczniesz je liczyć. Umowy kredytowe, harmonogramy spłat, wezwania, zaświadczenie o zarobkach, PIT-y, orzeczenia komornicze, akt notarialny — przy kilkunastu wierzycielach limit kończy się szybciej niż dokumentacja.
Staraj się łączyć pliki PDF i wrzucać jako całość – tak gdzie jest to możliwe – ułatwi to pracę zarówno po stronie urzędników jak i później samego syndyka
Jak ominąć limit załączników? Zapytaliśmy o to urzędnika w KRZ. Odpowiedź: wysłać wniosek z kompletem załączników bez podpisu, a następnie złożyć korektę pisma podpisaną Profilem Zaufanym. System przepuszcza wtedy większą paczkę. To obejście ograniczenia technicznego, a nie procedura opisana w instrukcji, działa i jest przydane jeśli samodzielnie składasz wniosek. Profesjonalny pełnomocnik powinien dysponować podpisem kwalifikowanym.
Kto składa wniosek konsumencki, a kto trafia do innego trybu
Tryb konsumencki jest dla osób fizycznych, które nie prowadzą działalności gospodarczej. Jeśli masz wpis w CEIDG, najpierw go wykreślasz — dopiero potem składasz wniosek jako konsument. Były przedsiębiorca nie traci prawa do upadłości konsumenckiej, ale sąd przygląda się przyczynom niewypłacalności uważniej.
Drugi warunek to sama niewypłacalność — trwała utrata zdolności do regulowania wymagalnych zobowiązań pieniężnych. Ustawa wprowadza domniemanie: opóźnienie przekraczające trzy miesiące traktuje się jako utratę tej zdolności. Jednorazowy poślizg w racie to za mało, musisz być osobą niewypłacalną.
Procedura krok po kroku
- Zbierasz dokumenty. Pełna lista wierzycieli z kwotami i terminami, spis majątku, przychody, wydatki, historia powstania długów. To najbardziej pracochłonny etap i tu popełnia się najwięcej błędów.
- Składasz wniosek w KRZ i płacisz 30 zł. Formularz prowadzi Cię przez kolejne pola, załączniki wgrywasz jako pliki.
- Sąd wydaje postanowienie o ogłoszeniu upadłości — zwykle na posiedzeniu niejawnym, bez Twojego udziału. Od tego dnia majątkiem zarządza syndyk.
- Syndyk sporządza spis inwentarza i likwiduje majątek. Zajmuje też część wynagrodzenia — w granicach przepisów o egzekucji. Postępowania komornicze zostają zawieszone i umorzone.
- Powstaje projekt planu spłaty. Ty i wierzyciele możecie się do niego odnieść.
- Sąd rozstrzyga: ustala plan spłaty, umarza zobowiązania bez planu (przy trwałej niezdolności do jakichkolwiek spłat) albo umarza warunkowo na pięć lat.
- Wykonujesz plan. Po jego zakończeniu sąd umarza pozostałą część zobowiązań.
Realny czas trwania liczy się w latach, nie miesiącach. Samo ogłoszenie upadłości potrafi zająć od kilku tygodni do kilku miesięcy — zależnie od obciążenia konkretnego wydziału. Później dochodzi likwidacja majątku i okres planu spłaty.
Na czym zarabiają firmy od „upadłości za darmo”
Model jest prosty: opłata rzędu kilkuset złotych za przepisanie Twoich danych do formularza i koniec współpracy w dniu wysyłki. Klient dowiaduje się o tym dopiero wtedy, gdy sąd cofa wniosek lub pojawiają się dodatkowe pytania.
Sygnały, po których poznasz taką ofertę:
- Cena za samo wypełnienie wniosku. Płacisz za czynność, którą wykonasz sam w kilka godzin, a nie za prowadzenie sprawy.
- Zero analizy majątku. Nikt nie pyta o darowizny, rozdzielność majątkową ani sprzedaż samochodu sprzed roku. A to właśnie te zdarzenia syndyk podważa najczęściej.
- Umowa kończąca się w dniu złożenia wniosku. Sprawdź w treści, do którego momentu sięga zakres usługi — to zwykle jedno zdanie schowane w środku dokumentu.
- Zapewnienia o pewnym umorzeniu. O umorzeniu decyduje sąd po ocenie przyczyn niewypłacalności. Nikt nie może tego zagwarantować przed złożeniem wniosku.
- Brak adwokata lub radcy prawnego w zespole. Jeśli sąd wyznaczy rozprawę, „doradca restrukturyzacyjny z ogłoszenia” nie będzie mógł Cię reprezentować.
- Cała płatność z góry. Bez rozbicia na etapy nie masz żadnej dźwigni, gdy usługa stanie w miejscu.
Prawnicy od dłuższego czasu sygnalizują, że tego typu zapisy — wynagrodzenie w całości należne mimo przerwania usługi, brak możliwości rezygnacji — w relacji z konsumentem noszą cechy klauzul abuzywnych. Więcej o mechanice takich umów piszemy w dziale Wiedza.
Czego sąd Ci nie umorzy
Upadłość konsumencka nie kasuje wszystkiego. Ustawa wyłącza z umorzenia kilka kategorii zobowiązań i to one bywają największym rozczarowaniem po zakończeniu procedury:
- Alimenty.
- Renty z tytułu odszkodowania za wywołanie choroby, niezdolności do pracy, kalectwa lub śmierci.
- Grzywny i inne środki orzeczone przez sąd karny.
- Obowiązek naprawienia szkody oraz zadośćuczynienie za krzywdę zasądzone w związku z przestępstwem lub wykroczeniem.
- Zobowiązania, których celowo nie ujawniłeś, jeśli wierzyciel nie brał udziału w postępowaniu.
Ostatni punkt to najczęstsza pułapka przy wnioskach składanych samodzielnie. Pominięty wierzyciel — bo pożyczka była „od kolegi” i nikt jej nie policzył – Pamiętaj, każdy pożyczkodawca to wierzyciel i powinien być wpisany
Mieszkanie: syndyk sprzedaje, ale nie zostawia Cię na ulicy
Jeśli w skład masy wchodzi lokal mieszkalny lub dom, syndyk co do zasady go sprzedaje. Ustawa przewiduje jednak mechanizm osłonowy: z sumy uzyskanej ze sprzedaży sąd wydziela upadłemu kwotę odpowiadającą przeciętnemu czynszowi najmu za okres od 12 do 24 miesięcy.
Wysokość ustala sąd na wniosek syndyka, biorąc pod uwagę potrzeby mieszkaniowe upadłego i osób pozostających na jego utrzymaniu. To nie jest kwota automatyczna — warto ją uzasadnić liczbą osób w gospodarstwie domowym i stawkami najmu w konkretnej miejscowości.
Gdy mieszkanie jest obciążone hipoteką przewyższającą jego wartość, kalkulacja bywa inna. Sytuacje graniczne opisujemy w tekstach o umorzeniu długów.
Kiedy pomoc ma sens, a kiedy przepłacasz
Poradzisz sobie sam, gdy: masz kilku wierzycieli instytucjonalnych, żadnego majątku poza wyposażeniem mieszkania, stałą umowę o pracę, w ostatnich latach nic nie darowałeś ani nie sprzedałeś poniżej wartości, a długi wzięły się z utraty pracy lub choroby. Wniosek w KRZ wypełnisz w jeden wieczór.
Rozważ pomoc, gdy: prowadziłeś działalność, masz mieszkanie lub udział w nieruchomości, w ostatnich latach doszło do darowizny albo rozdzielności majątkowej, część długów to pożyczki prywatne, toczy się egzekucja z nieruchomości, wierzyciele mają tytuły z klauzulą albo pojawiał się zarzut wyłudzenia kredytu. Tu stawką nie jest wygoda, tylko to, czy sąd w ogóle ogłosi upadłość.
Jak wygląda to u nas
Nie sprzedajemy wypełniania formularza. Kompleksowa obsługa upadłości konsumenckiej kosztuje u nas od 5000 i obejmuje całą procedurę – nasze działania są zawsze kompleksowe, zarówno przed wnioskiem, w jego trakcie, jak i po uzyskaniu postanowienia o ogłoszeniu upadłości
- Analiza prawna i faktyczna — zanim cokolwiek złożymy, sprawdzamy, czy upadłość jest dla Ciebie najlepszym rozwiązaniem i jakie ryzyka niesie stan Twojego majątku.
- Przygotowanie i złożenie wniosku w KRZ, wraz z kompletem załączników.
- Prowadzenie sprawy po ogłoszeniu upadłości — kontakt z syndykiem, pisma, projekt planu spłaty.
- Zastępstwo procesowe adwokata lub radcy prawnego, gdy sąd wyznaczy rozprawę.
- Znajomość praktyki konkretnych wydziałów — sądy różnią się podejściem do tych samych okoliczności i to widać w dokumentach, które przygotowujemy.
Biura prowadzimy w Siedlcach, Rzeszowie i Kartuzach, a sprawy obsługujemy w całej Polsce. Warunki i zakres poszczególnych usług znajdziesz w cenniku, a rozstrzygnięcia w sprawach naszych klientów — w dziale wygrane. Każda sprawa jest oceniana indywidualnie i wcześniejsze rozstrzygnięcia nie przesądzają o wyniku kolejnych.
Najczęstsze pytania
Czy da się ogłosić upadłość konsumencką bez prawnika?
Tak. Przepisy nie wymagają pełnomocnika — wniosek w KRZ możesz złożyć samodzielnie, płacąc wyłącznie 30 zł. Ryzykiem nie jest sam formularz, tylko to, co znajdzie się w spisie majątku i w opisie przyczyn niewypłacalności.
Ile trwa cała procedura?
Od złożenia wniosku do postanowienia o ogłoszeniu upadłości mija zwykle od kilku tygodni do kilku miesięcy. Potem dochodzi likwidacja majątku i plan spłaty — standardowo do 36 miesięcy, a przy niewypłacalności zawinionej od 36 do 84 miesięcy. Całość realnie liczy się w latach.
Czy stracę mieszkanie?
Jeżeli lokal wchodzi do masy upadłości, syndyk zwykle go sprzedaje. Z uzyskanej kwoty sąd wydziela jednak środki na wynajem mieszkania na okres od 12 do 24 miesięcy, uwzględniając liczbę osób na Twoim utrzymaniu.
Co się dzieje z egzekucją komorniczą?
Z dniem ogłoszenia upadłości postępowania egzekucyjne dotyczące masy upadłości ulegają zawieszeniu, a następnie umorzeniu. Zajęciem Twojego wynagrodzenia zajmuje się od tego momentu syndyk, w granicach wyznaczonych przepisami o egzekucji.
Czy mogę złożyć wniosek papierowo, jeśli nie mam Profilu Zaufanego?
Nie. Od 1 grudnia 2021 r. droga jest wyłącznie elektroniczna. Profil Zaufany założysz przez bankowość internetową w kilkanaście minut — to warunek wstępny, nie formalność do odłożenia na później.
Zapłaciłem firmie za wniosek i zniknęła. Co teraz?
Zacznij od umowy — sprawdź zakres usługi i zapisy o wynagrodzeniu przy przerwaniu współpracy. Jeśli usługi nie wykonano, masz podstawy do odstąpienia i żądania zwrotu, a praktykę można zgłosić do rzecznika konsumentów lub UOKiK. Równolegle warto zabezpieczyć samą sprawę upadłościową, żeby termin i braki formalne nie zadziałały na Twoją niekorzyść.
Tekst ma charakter informacyjny i nie stanowi porady prawnej. Ocena konkretnej sytuacji wymaga analizy dokumentów i okoliczności sprawy.
dr Przemysław Mazurczak, Fundacja Nieco Więcej
Bezpłatna analiza
Nie wiesz, czy upadłość to dobre rozwiązanie? Napisz do nas
Zostaw kontakt. Sprawdzimy Twoją sytuację majątkową, ocenimy realne szanse i powiemy wprost, czy upadłość konsumencka ma w Twoim przypadku sens. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
