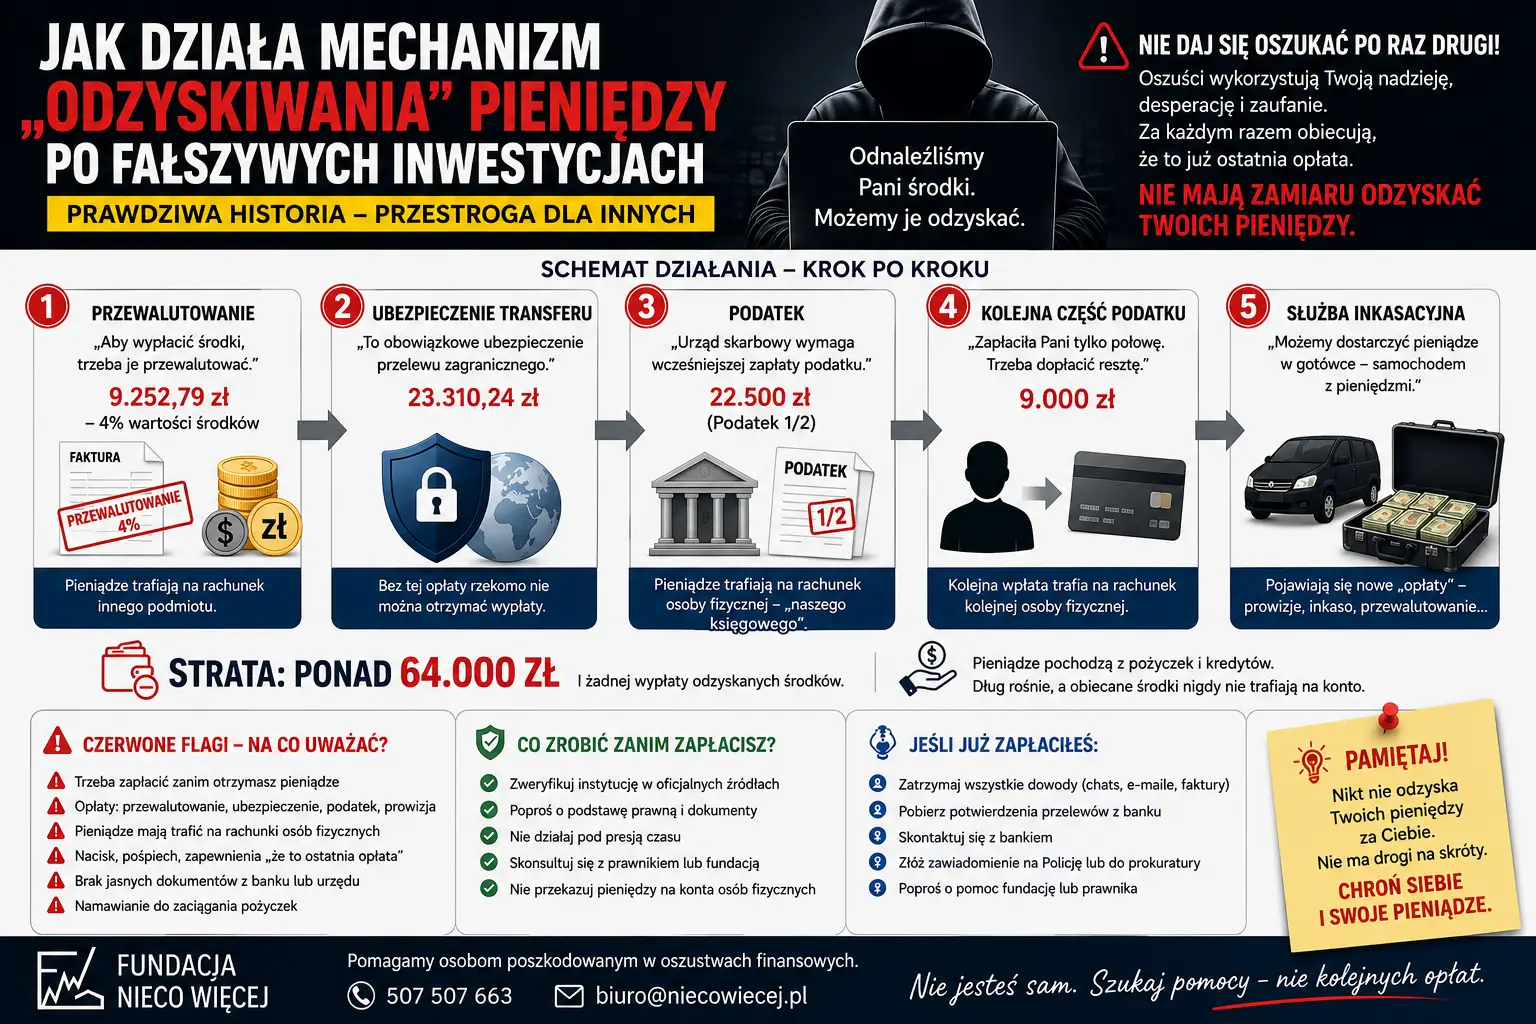
Przewalutowanie. Ubezpieczenie transferu. Podatek. Potem „tylko połowa” podatku. Na końcu — samochód z gotówką. Zapis mechanizmu, który zaczyna się dokładnie tam, gdzie kończy się poprzednie oszustwo.
W skrócie
- Kobieta, która wcześniej straciła pieniądze na inwestycjach internetowych, podpisała umowę z firmą obiecującą odzyskanie 64 077,52 USD.
- Umowa gwarantowała, że wynagrodzenie należy się dopiero po odzyskaniu środków, a w razie niepowodzenia klient nie ponosi kosztów.
- W ciągu siedmiu tygodni wpłaciła cztery raty pod czterema różnymi nazwami. Łącznie ponad 64 000 zł — w większości z kredytów i pożyczek.
- Nie odzyskała ani złotówki. Za każdym razem słyszała, że to była już ostatnia przeszkoda.
- Ten schemat ma nazwę: recovery scam — oszustwo na odzyskanie pieniędzy. Poniżej opisujemy, po czym je rozpoznać.
Dlaczego ofiara oszustwa jest najłatwiejszym celem dla kolejnego
Osoba, która straciła pieniądze na fałszywej inwestycji, nie jest bezpieczna. Jest najbardziej narażona ze wszystkich.
Straciła oszczędności. Chce je odzyskać. Często jest zadłużona, zawstydzona, zestresowana i gotowa uwierzyć, że gdzieś jeszcze istnieje sposób na naprawienie sytuacji.
I właśnie wtedy odzywa się telefon:
„Odnaleźliśmy Pani środki. Możemy je odzyskać.”
Historia jednej z osób, które zgłosiły się do Fundacji Nieco Więcej, pokazuje, jak taki mechanizm wygląda w praktyce — krok po kroku, kwota po kwocie. Opisujemy ją, ponieważ kolejne etapy były niezwykle charakterystyczne. Ktoś, kto je pozna, ma szansę rozpoznać zagrożenie, zanim wykona następny przelew.
Ze względu na dobro pokrzywdzonej zmieniamy część danych pozwalających na jej identyfikację. Opis opiera się na posiadanej przez Fundację umowie, korespondencji oraz dokumentach bankowych.
Umowa, która wyglądała bezpiecznie
Klientka wcześniej straciła pieniądze w związku z inwestycjami internetowymi. W kwietniu 2026 roku rozpoczęła współpracę z podmiotem oferującym pomoc w odzyskiwaniu środków. Przekazała dokumentację wcześniejszych transakcji, korespondencję i potwierdzenia płatności.
29 kwietnia podpisała umowę dotyczącą odzyskania 64 077,52 USD.
Treść wyglądała na wyjątkowo korzystną. Wynagrodzenie usługodawcy miało wynosić 7% odzyskanych środków i być należne dopiero po ich odzyskaniu. Co więcej, umowa przewidywała wprost, że w przypadku braku skuteczności klient nie ponosi żadnych kosztów.
To właśnie ten zapis dawał jej poczucie bezpieczeństwa. Skoro nic nie płacę z góry — czym właściwie ryzykuję?
Odpowiedź przyszła kilkanaście dni później.
Etap pierwszy: „trzeba tylko przewalutować środki”
13 maja klientka otrzymała informację, że sprawa weszła w kolejną fazę i konieczne jest wykonanie przewalutowania.
Nagle pojawiła się opłata: 4% wartości rzekomo odzyskanych środków. Wyliczono ją na 9 252,79 zł.
Klientka natychmiast zwróciła uwagę na sprzeczność — przecież zapewniano ją, że nie poniesie kosztów przed otrzymaniem pieniędzy.
Usłyszała wyjaśnienie, które w tym schemacie pada zawsze: to nie jest wynagrodzenie firmy, lecz obowiązkowy „koszt techniczny”. Bez przewalutowania środki nie zostaną wypłacone. Po wpłacie cały proces zostanie sfinalizowany w ciągu kilku dni. W korespondencji powołano się nawet na przepisy Prawa bankowego.
Klientka powiedziała wprost, że nie ma takich pieniędzy. Zaczęła zastanawiać się nad pożyczką. Mimo to usłyszała, że musi zgromadzić potrzebną kwotę.
14 maja otrzymała dokument określony jako faktura. Sprzedawcą była firma, z którą zawarła umowę. Tytuł: „Przewalutowanie 4%”. Ale odbiorcą pieniędzy wskazanym na dokumencie był zupełnie inny podmiot.
Przelała 9 252,79 zł.
Otrzymała potwierdzenie, że środki poszły do przewalutowania i w ciągu kilku dni można oczekiwać przelewu.
Pieniądze nie przyszły.
Etap drugi: „ubezpieczenie transferu”
Po kilku dniach pojawiła się nowa przeszkoda. Wypłata miała być realizowana przez zagraniczny bank, a do wypłaty przygotowano już kwotę około 233 102 zł.
Problem? Rzekomo konieczne było wykupienie „ubezpieczenia transferu”. Koszt: 23 310,24 zł.
Klientka ponownie powiedziała, że takich pieniędzy nie posiada.
I wtedy rozpoczął się etap, który w tej historii jest najbardziej bezwzględny — nakłanianie do zaciągania długu.
W wiadomościach przekonywano ją, że pieniądze są już bezpieczne i gotowe do wysłania, a pożyczka będzie potrzebna dosłownie na kilka dni. Schemat komunikacji był prosty:
weź pożyczkę → zapłać opłatę → w ciągu trzech dni otrzymasz ponad 230 tysięcy złotych → natychmiast spłacisz pożyczkę
Klientka zaczęła składać wnioski kredytowe i pożyczkowe. W korespondencji wielokrotnie informowała, że nie ma zdolności kredytowej. Mimo to zachęcano ją do dalszych prób.
Ostatecznie zgromadziła wymaganą kwotę. 26 maja przelała 23 310,24 zł.
Po przelewie usłyszała, że wszystko jest już pod kontrolą i że jest „na mecie”.
Wypłata ponownie nie nastąpiła.
Etap trzeci: podatek
Kiedy obiecane pieniądze nie pojawiły się na koncie, powstała kolejna przeszkoda. Tym razem chodziło o rzekomy podatek.
Klientka była już zadłużona. Mimo to kolejną wpłatę znów przedstawiono jako warunek uwolnienia dużo większej sumy.
Na początku czerwca zdobyła następne pieniądze. 8 czerwca otrzymała dane do przelewu na 22 500 zł.
Tym razem odbiorcą nie była spółka. Był nim człowiek. Osoba fizyczna.
Gdy klientka zapytała, kim jest ta osoba, usłyszała, że to „nasz główny księgowy”, a jego prywatny rachunek ma charakter „techniczny” i „rozliczeniowy”.
Na wystawionym dokumencie widniał opis: „Podatek 1/2″.
Zapłaciła. Przekazano jej, że pieniądze trafiły do zagranicznego banku, a stamtąd do właściwego urzędu. Wypłata miała nastąpić w ciągu kilku dni.
Nie nastąpiła.
Etap czwarty: „zapłaciła Pani tylko połowę”
10 czerwca klientce przedstawiono nowy komunikat. Bank miał rzekomo uznać jedynie połowę wpłaconego podatku. Powód: część pieniędzy pochodziła od podmiotu trzeciego.
Aby „odblokować” transfer, klientka miała jeszcze raz pokryć brakującą część — tym razem koniecznie z własnego rachunku.
W tym momencie mówiła już całkowicie jasno: nie ma żadnych możliwości zdobycia kolejnych pieniędzy, musi spłacać pożyczki.
Presja nie ustała.
„Mam 9 tysięcy. Więcej nie zdobędę”
19 czerwca klientka poinformowała, że udało jej się zebrać jeszcze 9 000 zł. Więcej nie była w stanie pozyskać.
Otrzymała dane kolejnej osoby fizycznej oraz numer rachunku. Z korespondencji wynika, że środki zostały przekazane, a osoba prowadząca sprawę potwierdziła otrzymanie dowodu wpłaty.
Pieniądze nadal nie przyszły.
Ponad 64 tysiące złotych — i nadal „ostatnia prosta”
W ciągu kilku tygodni klientka została nakłoniona do przekazania czterech kwot pod czterema różnymi nazwami:
| Nazwa opłaty | Kwota |
|---|---|
| „Przewalutowanie” | 9 252,79 zł |
| „Ubezpieczenie transferu” | 23 310,24 zł |
| „Podatek” | 22 500,00 zł |
| Kolejna część zobowiązania | 9 000,00 zł |
| Razem | ponad 64 000 zł |
Warto zatrzymać się przy tej liczbie. Klientka podpisała umowę o odzyskanie 64 tysięcy dolarów. Nie odzyskała nic — ale straciła 64 tysiące złotych.
I co istotne: znaczna część tych pieniędzy nie pochodziła z oszczędności, lecz z kredytów i pożyczek zaciągniętych w przekonaniu, że za kilka dni na koncie pojawi się ponad 230 tysięcy złotych.
Gdy pieniądze się skończyły, pojawili się „inkasenci”
Historia nie zakończyła się w czerwcu.
W sierpniu klientka zaczęła domagać się dokumentów potwierdzających wcześniejsze płatności — faktur lub potwierdzeń dotyczących rzekomego ubezpieczenia i podatku.
Wtedy pojawiła się nowa narracja.
Poinformowano ją, że jej pieniądze mogą zostać dostarczone w gotówce, przez „służbę inkasacyjną”. Miała nawet możliwość otrzymania „samochodu z pieniędzmi”.
Kiedy zapytała, dlaczego środków nie można po prostu przelać na rachunek bankowy, odpowiedziano, że przy przelewie ponownie trzeba będzie zapłacić prowizję i opłatę za przewalutowanie.
Klientka wskazała rzecz oczywistą: za przewalutowanie już zapłaciła.
W odpowiedzi pojawiło się kolejne wyjaśnienie. Nowa prowizja miała dotyczyć „usługi inkasacji”.
Najważniejsza zasada tego mechanizmu: opłata zawsze jest ostatnia
To jest sedno całej sprawy. Jeśli zapamiętasz z tego tekstu jedno zdanie, niech będzie to poniższe.
W oszustwie na odzyskanie pieniędzy każda kolejna płatność jest przedstawiana jako ostatnia przeszkoda przed wypłatą. Zawsze. Bez wyjątku.
Najpierw: „trzeba tylko przewalutować”.
Potem: „trzeba tylko ubezpieczyć przelew”.
Następnie: „trzeba zapłacić podatek”.
Później okazuje się, że zapłacono tylko połowę podatku.
Potem potrzebna jest kolejna wpłata.
Na końcu pojawia się inkaso, prowizja albo nowe przewalutowanie.
Obietnica pozostaje identyczna: jeszcze ten jeden przelew i pieniądze będą na koncie.
Lista przeszkód nigdy się nie kończy, ponieważ nie jest listą przeszkód. Jest cennikiem.
„Dlaczego po prostu nie przestała płacić?”
To pytanie zadaje z zewnątrz prawie każdy. I jest ono postawione fundamentalnie błędnie.
W takim momencie człowiek nie myśli już wyłącznie o odzyskaniu pierwotnie utraconych pieniędzy. Chce odzyskać wszystko, co włożył po drodze: pierwszą opłatę, drugą opłatę, zaciągniętą pożyczkę, kolejną pożyczkę, pieniądze pożyczone od rodziny.
Każda kolejna wpłata nie zmniejsza determinacji. Zwiększa ją.
Jeżeli straciłeś już 30 tysięcy złotych, obietnica odzyskania ponad 200 tysięcy w zamian za kolejne 10 może wyglądać jak ostatnia szansa na uratowanie sytuacji. A rezygnacja — jak dobrowolne przekreślenie wszystkiego.
Dlatego ten mechanizm potrafi działać tygodniami, a nawet miesiącami.
Najbardziej niebezpieczny wariant: „pomoc” po wcześniejszym oszustwie
Sytuacja staje się szczególnie groźna, gdy do osoby wcześniej oszukanej zgłasza się ktoś, kto oferuje:
- odzyskanie kryptowalut,
- odnalezienie pieniędzy „na blockchainie”,
- kontakt z giełdą,
- odblokowanie zagranicznego rachunku,
- pomoc AML,
- odzyskanie środków „namierzonych” przez specjalistów.
Taka osoba zna już historię ofiary. Wie, ile pieniędzy straciła. Wie, że desperacko chce je odzyskać. Wie także, że perspektywa odzyskania choćby części może wydawać się warta poniesienia kolejnych kosztów.
To nie jest przypadkowy telefon. To kontakt do kogoś, kto został już raz sprawdzony jako cel.
Dlatego po każdym oszustwie inwestycyjnym należy zachować szczególną ostrożność wobec firm i osób, które same zgłaszają się z ofertą odzyskania pieniędzy.
Czerwone flagi: kiedy natychmiast przerwać płatności
Alarm powinny wzbudzić sytuacje, gdy:
- ktoś twierdzi, że pieniądze są już odzyskane, ale przed ich wypłatą trzeba wykonać kolejny przelew;
- pojawia się „opłata za odblokowanie” środków;
- trzeba zapłacić za przewalutowanie przed otrzymaniem pieniędzy;
- pojawia się obowiązkowe „ubezpieczenie transferu”;
- podatek trzeba wpłacić na rachunek wskazany przez pośrednika, a nie do urzędu;
- pieniądze mają trafić na rachunki osób fizycznych;
- rachunek należy do innego podmiotu niż firma, z którą zawarto umowę;
- osoba prowadząca sprawę namawia do zaciągania kredytów lub chwilówek;
- zapewnia, że pożyczkę spłacisz za kilka dni po otrzymaniu odzyskanych środków;
- kolejne terminy wypłaty mijają, a za każdym razem pojawia się nowa przeszkoda;
- zamiast dokumentów otrzymujesz kolejne zapewnienia;
- pojawiają się „departamenty AML”, „konta techniczne”, „licencje inwestora”, „służby inkasacyjne” i inne twory, których roli nie da się niezależnie zweryfikować;
- po zadaniu trudniejszego pytania rozmówca zaczyna wywierać presję, obwiniać Cię albo wzbudzać poczucie winy.
Jedna taka okoliczność nie musi jeszcze oznaczać przestępstwa. Kilka jednocześnie to sygnał, żeby natychmiast się zatrzymać.
Co zrobić, zanim zapłacisz
Przede wszystkim: nie wykonuj kolejnego przelewu pod presją czasu. Presja czasu jest narzędziem, nie okolicznością.
Zażądaj:
- dokładnej podstawy prawnej opłaty;
- pełnych danych podmiotu, który ma otrzymać pieniądze;
- dokumentu wystawionego bezpośrednio przez instytucję, która rzekomo żąda opłaty;
- możliwości samodzielnego potwierdzenia tej informacji w banku lub urzędzie;
- dokumentu wskazującego, gdzie dokładnie znajdują się rzekomo odzyskane środki;
- podstawy, z której wynika, że zapłata z własnych pieniędzy jest warunkiem ich wypłaty.
I zasada absolutnie kluczowa: nigdy nie weryfikuj tych informacji przez numer telefonu ani adres e-mail podany przez osobę żądającą pieniędzy. Bank, giełdę czy urząd sprawdzaj samodzielnie, korzystając z oficjalnych danych kontaktowych.
Jeżeli już zapłaciłeś — to jest najtrudniejszy moment
Człowiek myśli wtedy: „Wpłaciłem już tyle, że muszę dopłacić jeszcze trochę, bo inaczej stracę wszystko.”
Właśnie w tej sekundzie trzeba się zatrzymać.
Kolejna płatność nie odzyskuje poprzedniej tylko dlatego, że ktoś tak obiecuje.
Jeżeli pojawiają się kolejne opłaty:
- zabezpiecz całą korespondencję;
- wyeksportuj rozmowy z komunikatorów;
- zachowaj oryginalne pliki, wiadomości głosowe i e-maile;
- pobierz z banku potwierdzenia wszystkich przelewów;
- zabezpiecz numery rachunków oraz dane odbiorców;
- natychmiast skontaktuj się z bankiem;
- rozważ zawiadomienie organów ścigania;
- skonsultuj dokumentację z niezależnym prawnikiem.
To nie jest opowieść o naiwności
To opowieść o tym, jak skuteczna potrafi być presja wywierana na człowieka, który chce odzyskać utracone oszczędności.
W opisywanej sprawie klientka wielokrotnie sygnalizowała, że nie ma pieniędzy i nie ma zdolności kredytowej. Mimo to każdą kolejną wpłatę przedstawiano jej jako ostatnią przeszkodę przed odzyskaniem znacznie większej sumy.
Z czasem zaczęła finansować je pożyczkami. Każda wpłata zwiększała jej zadłużenie — i jednocześnie zwiększała motywację, żeby nie rezygnować. Bo rezygnacja oznaczałaby pogodzenie się z całą dotychczasową stratą.
Na tym właśnie polega ta pułapka. Nie na naiwności ofiary, ale na tym, że im głębiej w niej jesteś, tym bardziej racjonalne wydaje się pójście jeszcze o krok dalej.
Nie wstydź się zgłosić po pomoc
Osoby, które padły ofiarą oszustw inwestycyjnych, bardzo często wstydzą się swojej sytuacji.
Niepotrzebnie.
Profesjonalnie przygotowane mechanizmy manipulacji bazują na zaufaniu, presji czasu, autorytecie instytucji finansowych i stopniowym zwiększaniu zaangażowania finansowego. Są projektowane po to, żeby działać — także na ludzi ostrożnych, wykształconych i doświadczonych.
Jeżeli ktoś obiecuje odzyskanie Twoich pieniędzy, ale przed wypłatą żąda kolejnych opłat — nie płać. Nie płać zwłaszcza wtedy, gdy jedynym argumentem jest to, że poprzednie pieniądze zostały już wpłacone.
Zabezpiecz dokumenty. Sprawdź odbiorców płatności. Skonsultuj sprawę.
Im wcześniej mechanizm zostanie przerwany, tym większa szansa na ograniczenie dalszej szkody.
Fundacja Nieco Więcej
Bezpłatna analiza
Nie masz pewności, czy to oszustwo? Napisz do nas
Zostaw kontakt. Opiekun sprawy przeanalizuje Twoje dokumenty, oceni realne szanse i powie wprost, co da się zrobić. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl