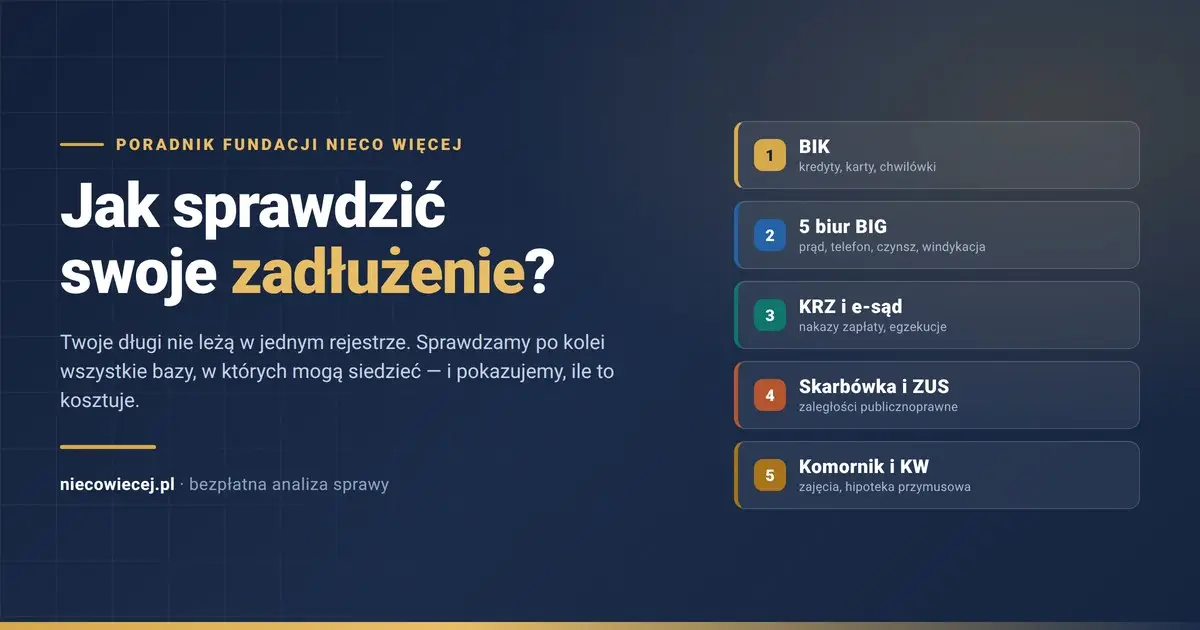
Nie istnieje jedno miejsce, w którym zobaczysz wszystkie swoje długi. Kredyt siedzi w BIK, nieopłacony abonament w jednym z pięciu biur informacji gospodarczej, nakaz zapłaty w lubelskim e-sądzie, zaległy podatek na koncie w e-Urzędzie Skarbowym, a hipoteka przymusowa w księdze wieczystej.
Większość osób, które trafiają do nas po pomoc, zna dwa albo trzy swoje zobowiązania. Reszta wychodzi dopiero wtedy, gdy komornik zajmie rachunek. Ten poradnik prowadzi Cię przez wszystkie rejestry po kolei — z adresami, opłatami i informacją, czego w danej bazie nie znajdziesz.
W skrócie
- Raz na sześć miesięcy masz prawo do bezpłatnego raportu o sobie w BIK (art. 15 RODO) i w każdym z pięciu biur informacji gospodarczej (art. 23 ustawy o wymianie danych gospodarczych). To sześć darmowych raportów w półroczu.
- Krajowy Rejestr Zadłużonych, Elektroniczne Księgi Wieczyste, Rejestr Należności Publicznoprawnych, e-Urząd Skarbowy i portal licytacji komorniczych sprawdzisz za darmo, bez żadnej opłaty.
- Nakazu zapłaty z e-sądu nie wyszukasz po numerze PESEL. Dostęp do akt otwiera dopiero 20-znakowy kod z doręczonego pisma.
- Windykator, który kupił Twój dług, musi wykazać, skąd wywodzi swoje prawo. Umowa cesji i zawiadomienie o niej to dokumenty, których masz prawo żądać.
- Zanim zaczniesz szukać, zastrzeż numer PESEL w aplikacji mObywatel. To zamyka drogę do dopisania Ci cudzego kredytu.
Dlaczego jedno sprawdzenie to za mało
Polski system informacji o zadłużeniu jest rozproszony z założenia. Każda baza powstała na potrzeby innej branży i innej ustawy, więc żadna nie widzi wszystkiego.
BIK zbiera dane od banków i SKOK-ów. Biura informacji gospodarczej — od firm, które same zdecydowały się z nimi współpracować. Sądy i komornicy prowadzą własne systemy, a skarbówka i ZUS jeszcze inne. Nikt nie scala tego w jeden widok, także dlatego, że przepisy o ochronie danych na to nie pozwalają.
Praktyczny wniosek jest taki: sprawdzenie samego BIK-u — najczęstszy odruch — pokazuje zwykle mniej niż połowę obrazu. Chwilówka sprzed czterech lat, sprzedana potem funduszowi sekurytyzacyjnemu, mogła w ogóle nie trafić do BIK, za to siedzi w KRD i ma już prawomocny nakaz zapłaty z e-sądu.
BIK — kredyty, karty i część chwilówek
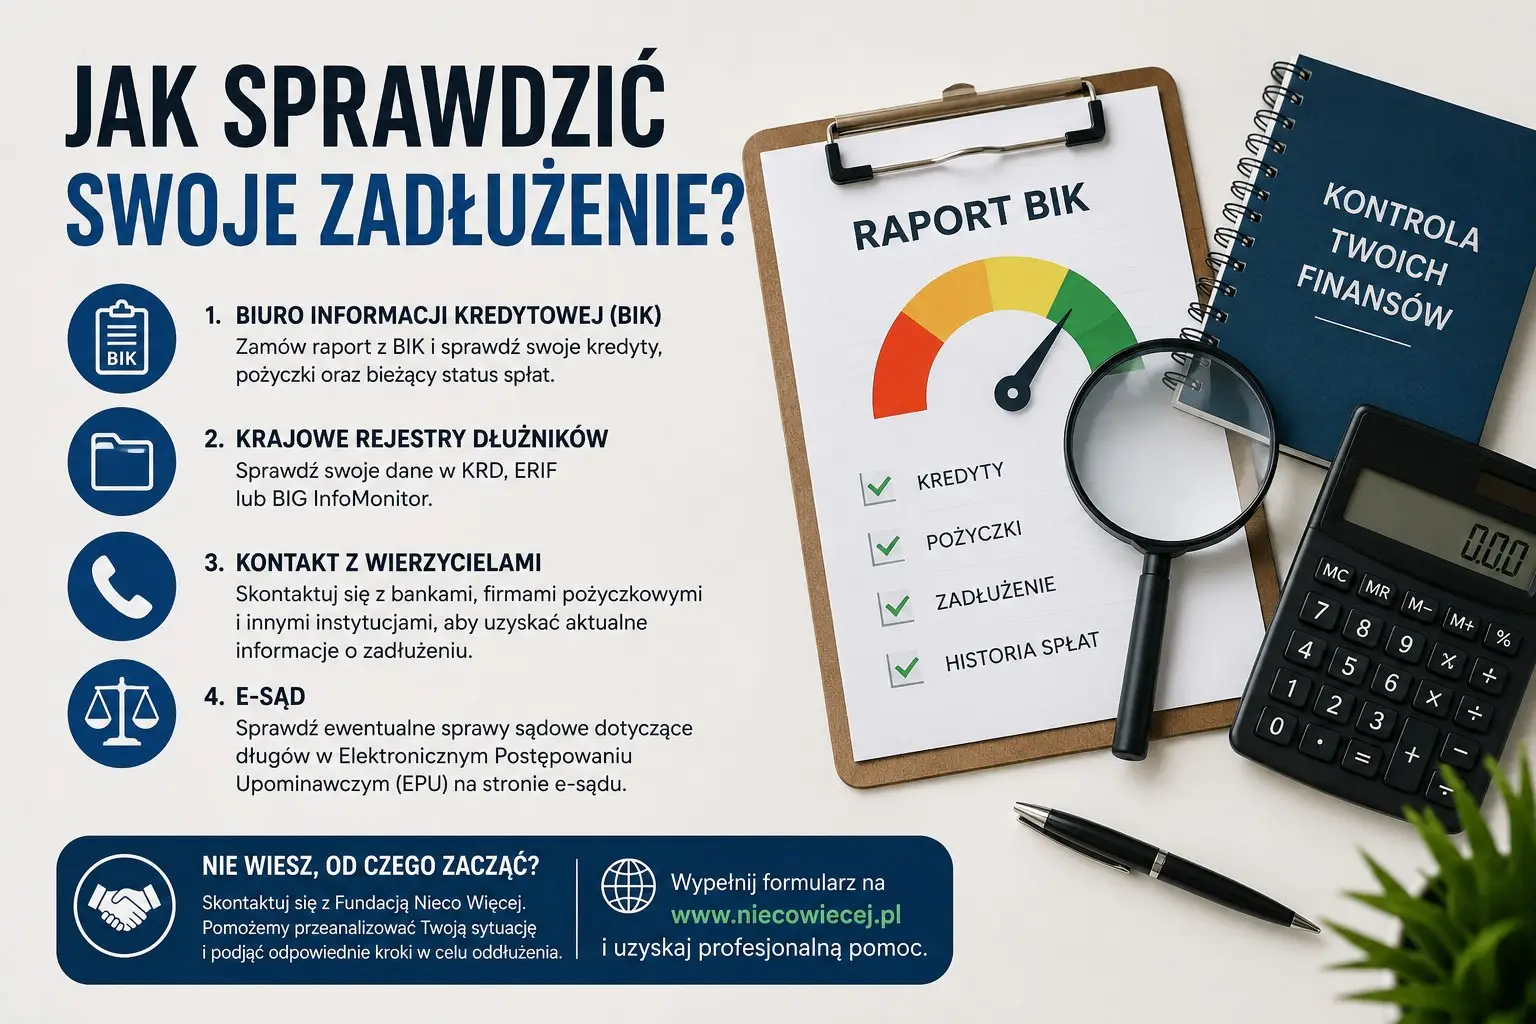
Biuro Informacji Kredytowej gromadzi dane o zobowiązaniach zaciągniętych w bankach i SKOK-ach oraz w tych firmach pożyczkowych, które zdecydowały się raportować do BIK. Zobaczysz tam kredyty gotówkowe i hipoteczne, karty kredytowe, limity w rachunku, raty, a także historię spłat i zapytania, które instytucje o Ciebie składały.
Czego w BIK nie ma? Zaległego czynszu, rachunku za prąd, mandatu, długu alimentacyjnego, podatku ani składek ZUS. Nie ma tam też pożyczek od firm, które z BIK nie współpracują — a takich wciąż jest sporo, zwłaszcza w segmencie pożyczek na dowód.
Darmowa kopia danych zamiast płatnego raportu
Raz na sześć miesięcy przysługuje Ci bezpłatna kopia danych na podstawie art. 15 RODO. Zakładasz konto na bik.pl, wysyłasz z panelu wiadomość z powołaniem się na ten przepis i czekasz — biuro ma na odpowiedź maksymalnie 30 dni, choć zwykle odsyła plik szybciej. Gotowy PDF pobierzesz z zakładki z plikami do pobrania.
Kopia danych zawiera to, co najważniejsze przy szukaniu długów: listę zobowiązań, salda i historię opóźnień. Nie ma w niej scoringu ani wskaźnika sytuacji płatniczej — te elementy sprzedaje płatny Raport BIK. Do weryfikacji, czy ktoś nie wziął kredytu na Twoje dane, kopia w zupełności wystarcza.
Ile kosztuje wersja płatna
Według cennika BIK obowiązującego od 1 lipca 2026 r. pojedynczy Raport BIK kosztuje 59 zł, roczny Pakiet BIK — 139 zł, Pakiet BIK MAX — 239 zł, a same Alerty BIK — 48 zł rocznie. Jeśli chcesz tylko ustalić stan zadłużenia, zacznij od bezpłatnej kopii danych. Pakiet ma sens wtedy, gdy planujesz kredyt i chcesz obserwować scoring albo pilnować się przed wyłudzeniem.
Pięć biur informacji gospodarczej — tu leży prąd, telefon i czynsz
To najczęściej pomijany element układanki. Biura informacji gospodarczej (BIG) przyjmują wpisy od wierzycieli spoza sektora bankowego: operatorów telekomunikacyjnych, dostawców energii, spółdzielni i wspólnot mieszkaniowych, firm windykacyjnych, przewoźników, ubezpieczycieli.
Kluczowa rzecz: biura nie wymieniają się danymi. Wierzyciel wpisuje dłużnika tam, gdzie ma umowę — zwykle w jednym biurze. Sprawdzenie tylko KRD, bo to najbardziej rozpoznawalna marka, zostawia cztery pozostałe bazy niesprawdzone.
Na polskim rynku działa pięć biur wpisanych do wykazu prowadzonego przez ministra właściwego do spraw gospodarki:
- BIG InfoMonitor — big.pl. Jedyne biuro z dostępem do bazy BIK i do Bankowego Rejestru prowadzonego przez Związek Banków Polskich, więc jego raport pokazuje najszerszy przekrój. Raport o sobie zamawia się w serwisie dla klientów indywidualnych.
- Krajowy Rejestr Długów (KRD) — konsument.krd.pl. Największa baza wierzytelności konsumenckich i firmowych, z mocną obecnością branży telekomunikacyjnej i windykacyjnej.
- Rejestr Dłużników ERIF — erif.pl. Raport o sobie generuje się od ręki po weryfikacji tożsamości i pozostaje dostępny w panelu przez pewien czas.
- Krajowa Informacja Długów Telekomunikacyjnych (KIDT) — kidt.pl. Biuro wyspecjalizowane w zaległościach wobec operatorów i dostawców usług.
- Krajowe Biuro Informacji Gospodarczej (KBIG) — kbig.pl. Najmniejsze z piątki, ale wpis potrafi tam trafić z lokalnej windykacji.
Art. 23 ust. 1 ustawy z 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych daje Ci prawo do jednego bezpłatnego raportu o sobie raz na sześć miesięcy w każdym biurze osobno. Kolejny raport w tym samym półroczu jest płatny według cennika danego biura.
Weryfikacja tożsamości wygląda podobnie wszędzie: przelew weryfikacyjny z rachunku prowadzonego na Twoje dane albo skan dowodu. To standardowa procedura — biuro musi mieć pewność, że wydaje dane właściwej osobie.
Zamów wszystkie pięć raportów w jednym tygodniu. Wtedy masz porównywalny stan na ten sam dzień i wiesz, że nic nie umknęło między jednym a drugim sprawdzeniem. Ustaw sobie przypomnienie na pół roku później — prawo do darmowego raportu odnawia się i warto z niego korzystać cyklicznie.
Wideo · 30 sekund
Cała lista rejestrów w pigułce — obejrzyj, zanim zaczniesz szukać
Nie widzisz odtwarzacza? Otwórz wideo w nowej karcie.
Krajowy Rejestr Zadłużonych — upadłości, bezskuteczne egzekucje, alimenty
KRZ pod adresem krz.ms.gov.pl to rejestr Ministerstwa Sprawiedliwości, jawny i bezpłatny. Wyszukiwarka działa po numerze PESEL lub NIP — nie musisz zakładać konta, żeby sprawdzić siebie.
Znajdziesz w nim cztery grupy wpisów: postępowania upadłościowe i restrukturyzacyjne, informacje o umorzeniu egzekucji z powodu jej bezskuteczności, zaległości alimentacyjne oraz orzeczone przez sąd zakazy prowadzenia działalności gospodarczej.
Wpis alimentacyjny pojawia się, gdy zaległość odpowiada co najmniej trzem świadczeniom okresowym i toczy się egzekucja. Dotyczy zobowiązań powstałych po 1 grudnia 2021 r. i — w odróżnieniu od BIG-ów — pozostaje widoczny jeszcze przez lata po spłacie. Tego rejestru nie da się „wyczyścić” na wniosek.
Jeżeli ktoś odsyła Cię do Rejestru Dłużników Niewypłacalnych — ta baza już nie działa. Zlikwidowano ją 1 lutego 2019 r., a jej rolę przejął KRZ uruchomiony 1 grudnia 2021 r.
E-sąd i nakaz zapłaty, o którym możesz nie wiedzieć
Elektroniczne postępowanie upominawcze (EPU) prowadzi jeden sąd dla całego kraju: VI Wydział Cywilny Sądu Rejonowego Lublin-Zachód w Lublinie. To tam trafia większość masowych pozwów firm windykacyjnych. Sygnatury zaczynają się od Nc-e.
Tu pojawia się problem, na który natykamy się w praktyce niemal co tydzień: w EPU nie ma wyszukiwarki spraw po numerze PESEL ani po nazwisku. System na e-sad.gov.pl otwiera akta dopiero po podaniu 20-znakowego kodu dostępu, który znajduje się na doręczonym nakazie zapłaty. Bez pisma nie ma kodu, bez kodu nie ma podglądu.
Jeżeli podejrzewasz, że nakaz istnieje — bo zmieniałeś adres, bo listy odbierał ktoś inny albo bo windykator powołuje się na „tytuł wykonawczy” — zostaje kontakt z sądem w Lublinie i pytanie, czy przeciwko Tobie zarejestrowano sprawę. Warto to zrobić na piśmie, z podaniem numeru PESEL i wszystkich adresów, pod którymi mieszkałeś.
Doręczenie zastępcze to nie fikcja. Nakaz wysłany na stary adres i dwukrotnie awizowany bywa uznany za doręczony. Termin dwóch tygodni na sprzeciw biegnie wtedy bez Twojej wiedzy, a sprawa kończy się klauzulą wykonalności i wizytą komornika. Jeżeli tak właśnie się stało, sprzeciw z wnioskiem o przywrócenie terminu wciąż jest możliwy — pisaliśmy o tym w kompendium o nakazie zapłaty i 14-dniowym terminie na sprzeciw.
Portal Informacyjny sądów — sprawy poza EPU
Sprawy, które nie poszły przez e-sąd, toczą się w sądach rejonowych i okręgowych. Ich elektroniczne akta udostępnia Portal Informacyjny — ale nie jeden centralny, tylko osobny dla każdej z jedenastu apelacji. Musisz więc trafić na portal apelacji, w której leży sąd prowadzący sprawę.
Rejestracja wymaga potwierdzenia tożsamości, a dostęp do konkretnej sprawy — złożenia wniosku i wskazania sygnatury. Portal nie jest więc narzędziem do „przeszukania wszystkich moich spraw”, tylko do śledzenia postępowania, o którym już wiesz. Widać w nim terminy rozpraw, pisma i protokoły.
Jak ustalić, który komornik prowadzi egzekucję
Centralnej wyszukiwarki „czy mam komornika” nie ma i nic nie zapowiada, żeby miała powstać. Zostają cztery drogi, w takiej kolejności:
- Bank. Jeżeli rachunek został zajęty, bank zna dane kancelarii — nazwę, adres i sygnaturę Km. To najszybsze źródło i wystarczy zapytać na infolinii.
- Pracodawca. Przy zajęciu wynagrodzenia dział kadr dostaje pismo komornika z pełnymi danymi sprawy.
- Kancelarie z Twojego rewiru. Komornicy działają przy sądach rejonowych. Zapytanie mailowe albo przez ePUAP do kancelarii właściwych dla Twojego miejsca zamieszkania, z podaniem PESEL, zwykle daje odpowiedź w kilka dni.
- Portal licytacji. Na licytacje.komornik.pl Krajowa Rada Komornicza publikuje obwieszczenia o licytacjach ruchomości i nieruchomości z całego kraju. Jeżeli egzekucja doszła do etapu sprzedaży majątku, znajdziesz tam obwieszczenie.
Gdy już wiesz, kto prowadzi sprawę, masz prawo wglądu do akt egzekucyjnych. To ważny krok, bo dopiero z akt dowiesz się, jaki tytuł wykonawczy stanowi podstawę egzekucji i czy roszczenie nie jest przedawnione. O tym, co dalej, piszemy w poradniku jak pozbyć się komornika.
e-Urząd Skarbowy i Rejestr Należności Publicznoprawnych
Zaległości podatkowe zobaczysz po zalogowaniu do e-Urzędu Skarbowego na podatki.gov.pl — profilem zaufanym, bankowością elektroniczną, e-dowodem albo aplikacją mObywatel. W koncie podatnika znajdziesz rozliczenia i stan zaległości. Usługa jest bezpłatna.
Osobno działa Rejestr Należności Publicznoprawnych. Ujawnia się w nim należności podlegające egzekucji administracyjnej — podatki, cła, kary administracyjne, grzywny — których wierzycielem jest naczelnik urzędu skarbowego lub jednostka samorządu terytorialnego. Wpis następuje dopiero wtedy, gdy łączna kwota wraz z odsetkami sięgnie 5 000 zł. Podstawa: art. 18a i nast. ustawy o postępowaniu egzekucyjnym w administracji.
Swoje dane w RNP sprawdzisz bezpłatnie z poziomu konta podatnika. Sprawdzenie cudzych wymaga wykazania interesu prawnego albo pełnomocnictwa — dlatego kontrahenci proszą czasem o zgodę na weryfikację.
ZUS — zaległe składki widać na koncie płatnika
Ten punkt dotyczy przede wszystkim przedsiębiorców. Jeśli jesteś pracownikiem, składki odprowadza pracodawca i to on odpowiada za ewentualną zaległość.
Po zalogowaniu na platformę elektroniczną ZUS, w panelu płatnika, znajdziesz salda bieżące z podziałem na fundusze oraz zestawienie należnych składek i wpłat. Zadłużenie widać po stronie „winien”. Alternatywnie składa się wniosek RD-3 o informację o stanie konta płatnika — urząd ma na odpowiedź miesiąc, w sprawach skomplikowanych dwa. Obie ścieżki są bezpłatne.
Gmina, mandaty i abonament RTV
To kategoria długów, o których zapomina się najczęściej, bo kwoty są niskie, a pisma przychodzą rzadko. Odsetki jednak biegną, a egzekucja administracyjna potrafi ruszyć bez wyroku sądu.
- Podatek od nieruchomości, opłata śmieciowa, podatek rolny. Nie ma jednego ogólnopolskiego systemu — każda gmina prowadzi własną ewidencję. Część urzędów udostępnia portal podatnika, w pozostałych zostaje telefon do referatu podatków.
- Mandaty karne. Nieopłacone mandaty egzekwuje centralnie Naczelnik Urzędu Skarbowego w Opolu. Przy wpłacie podaje się PESEL oraz serię i numer mandatu. Punkty karne i część spraw wykroczeniowych sprawdzisz w aplikacji mObywatel.
- Abonament RTV. Stan zaległości i naliczone odsetki sprawdzisz w serwisie Poczty Polskiej rtv.poczta-polska.pl po numerze konta abonenckiego. Zaległy abonament można rozłożyć na raty albo wnioskować o umorzenie do KRRiT.
- Opłaty za żłobek, przedszkole, bibliotekę, strefę płatnego parkowania. Wszystko po stronie gminy albo jej jednostek — sprawdzasz bezpośrednio u nich.
Księga wieczysta — hipoteka przymusowa i egzekucja z nieruchomości
Jeżeli masz mieszkanie, dom albo działkę, księga wieczysta powie Ci więcej niż niejeden rejestr dłużników. Przeglądarka na ekw.ms.gov.pl jest bezpłatna i nie wymaga logowania — wystarczy numer księgi.
- Dział III — ostrzeżenia, w tym wpis o wszczęciu egzekucji z nieruchomości. Jego pojawienie się oznacza, że sprawa weszła w najpoważniejszą fazę.
- Dział IV — hipoteki. Poza hipoteką z kredytu zobaczysz tu hipoteki przymusowe, które wierzyciel, urząd skarbowy albo ZUS mogą ustanowić bez Twojej zgody, na podstawie tytułu wykonawczego.
Numeru swojej księgi nie pamiętasz? Znajdziesz go w akcie notarialnym, w umowie kredytowej i w decyzji podatkowej z gminy.
Pismo od windykatora — sprawdź, czy ma do czego prawo
Wierzytelności krążą po rynku. Twoja chwilówka mogła zmienić właściciela trzy razy, a wezwanie przychodzi od firmy, o której nigdy nie słyszałeś. Ciężar wykazania, że jest uprawniona do żądania zapłaty, spoczywa na niej, nie na Tobie.
Zanim cokolwiek wpłacisz albo podpiszesz, zażądaj na piśmie pięciu rzeczy. Wystarczy jeden mail na adres z wezwania — zachowaj kopię, bo brak odpowiedzi też jest argumentem w sądzie.
- Umowa przelewu wierzytelności — art. 509 Kodeksu cywilnego. Nie sama strona tytułowa, tylko z załącznikiem, w którym wskazana jest Twoja umowa: numer, data, kwota. Windykatorzy przysyłają zwykle pierwszą stronę i podpisy, bo załącznik obejmuje tysiące pozycji naraz.
- Zawiadomienie o cesji — art. 512 Kodeksu cywilnego. Dopóki nie wiesz o zmianie wierzyciela, spłata na konto pierwotnego pożyczkodawcy jest skuteczna. Jeśli nikt Cię nie zawiadomił, nowy właściciel długu ma problem, nie Ty.
- Umowa pierwotna z harmonogramem spłat — dokument, z którego wynika, ile faktycznie pożyczyłeś i jak naliczono prowizję, odsetki i ubezpieczenie. Bez niego nie da się wykazać wysokości roszczenia.
- Pełne rozliczenie wpłat — co, kiedy i na poczet czego zaksięgowano. To miejsce, w którym najczęściej wychodzą doliczone opłaty windykacyjne bez podstawy w umowie i odsetki liczone od kosztów zamiast od kapitału.
- Data wymagalności roszczenia — zapytaj wprost, od którego dnia dług stał się wymagalny. Od tej daty biegnie przedawnienie i to jedna z niewielu informacji, których windykator nie lubi podawać na piśmie.
Sam wyciąg z ksiąg rachunkowych funduszu sekurytyzacyjnego to dokument prywatny — w sporze sądowym nie zastępuje dowodu istnienia i wysokości długu. Nasze doświadczenie z takich spraw pokazuje, że przy starszych, wielokrotnie sprzedawanych wierzytelnościach kompletnej dokumentacji często po prostu nie ma. Efekty widać w zestawieniu wygranych spraw.
Firma windykacyjna to nie komornik. Bez prawomocnego wyroku albo nakazu z klauzulą wykonalności nie zajmie ani rachunku, ani wynagrodzenia. Pisma stylizowane na urzędowe, z „przedsądowym” nagłówkiem i wyliczeniem kosztów egzekucji, mają wywrzeć presję — nie zmieniają stanu prawnego.
Przedawnienie — kiedy dług przestaje być wykonalny
Przedawnienie nie kasuje długu. Sprawia natomiast, że wierzyciel nie może go skutecznie dochodzić przed sądem — a to w praktyce oznacza koniec sprawy.
- Sześć lat — termin podstawowy z art. 118 Kodeksu cywilnego, po nowelizacji z 2018 r. (wcześniej dziesięć).
- Trzy lata — dla roszczeń o świadczenia okresowe oraz roszczeń związanych z prowadzeniem działalności gospodarczej. Tu mieści się większość kredytów, pożyczek, rachunków i abonamentów.
- Sześć lat — dla roszczenia stwierdzonego prawomocnym wyrokiem lub ugodą sądową (art. 125 k.c.). Tyle wierzyciel ma na wszczęcie egzekucji.
- Koniec terminu przypada na ostatni dzień roku kalendarzowego, chyba że termin jest krótszy niż dwa lata.
Dla konsumenta istotny jest art. 117 § 21 k.c.: sąd uwzględnia przedawnienie z urzędu. Nie musisz podnosić zarzutu, żeby powództwo zostało oddalone. Przedsiębiorca takiego komfortu nie ma — on zarzut musi zgłosić sam.
Uważaj na uznanie długu. Podpisanie ugody, wniosek o rozłożenie na raty, a nawet drobna wpłata „na dobrą wolę” przerywają bieg przedawnienia i termin liczy się od nowa. Windykatorzy dzwonią do osób z przedawnionymi wierzytelnościami właśnie po to, żeby wyciągnąć od nich choćby 50 zł. Zanim cokolwiek wpłacisz albo podpiszesz, sprawdź datę wymagalności.
Zastrzeżenie PESEL i fałszywe „sprawdzarki długów”
Od 1 czerwca 2024 r. instytucje finansowe mają obowiązek sprawdzić, czy numer PESEL klienta jest zastrzeżony. Zastrzeżenie ustawia się w aplikacji mObywatel w kilkanaście sekund i blokuje między innymi zaciągnięcie kredytu lub pożyczki, zakup sprzętu na raty, czynność u notariusza i wypłatę wysokich kwot gotówki w oddziale.
Zastrzeżenie nie blokuje spraw urzędowych, opieki zdrowotnej, zawarcia umowy o pracę ani odbioru dokumentów. Cofnięcie działa z półgodzinnym opóźnieniem — celowo, żeby oszust pracujący „na pracownika banku” nie zdążył wymusić odblokowania w trakcie rozmowy.
Druga rzecz: w wyszukiwarce roi się od serwisów obiecujących „sprawdzenie wszystkich długów w 5 minut”. Żaden podmiot komercyjny nie ma dostępu do wszystkich baz naraz. Strony, które proszą o PESEL, numer dowodu albo dane logowania do banku, żeby „zweryfikować zadłużenie”, zbierają dane — nie sprawdzają długów. Raport o sobie zamawia się wyłącznie na stronach BIK, poszczególnych biur informacji gospodarczej i w serwisach państwowych wymienionych wyżej.
Plan na jeden wieczór — kolejność sprawdzania
Kolejność ma znaczenie: zaczynasz od źródeł natychmiastowych i bezpłatnych, a dopiero potem uruchamiasz te z czasem oczekiwania.
- Zastrzeż PESEL w mObywatelu. Minuta, zero kosztów, natychmiastowy efekt ochronny.
- KRZ — wpisz swój PESEL w wyszukiwarkę. Wynik masz od razu.
- Księga wieczysta — dział III i IV, jeśli masz nieruchomość.
- e-Urząd Skarbowy — konto podatnika i Rejestr Należności Publicznoprawnych.
- ZUS — panel płatnika, jeśli prowadzisz działalność.
- Pięć biur BIG — złóż wnioski o bezpłatne raporty tego samego dnia.
- BIK — wniosek o kopię danych w trybie RODO; odpowiedź do 30 dni.
- Bank i pracodawca — zapytaj o zajęcia egzekucyjne.
- Zbierz wszystko w jedną tabelę: wierzyciel, kwota, data powstania, data ostatniej wpłaty, etap (wezwanie / sąd / komornik). Data ostatniej wpłaty jest kluczowa przy liczeniu przedawnienia.
Dopiero z taką tabelą można rozmawiać o strategii: ugoda, sprzeciw od nakazu, powództwo przeciwegzekucyjne, umorzenie długów czy upadłość konsumencka. Bez niej każda decyzja jest zgadywanką. Jeśli chcesz, żeby ktoś przeszedł przez te dokumenty razem z Tobą — analiza sprawy w Fundacji kosztuje 0 zł.
Bezpłatny poradnik
Pobierz darmowy poradnik: jak sprawdzić swoje zadłużenie
Siedem stron do wydrukowania i odhaczania. Przy każdym rejestrze: adres, koszt, czas oczekiwania i to, czego akurat tam nie znajdziesz.
- BIK i pięć biur informacji gospodarczej
- KRZ, e-sąd i Portal Informacyjny
- Skarbówka, RNP, ZUS, gmina
- Księgi wieczyste i komornik
- Terminy przedawnienia w tabeli
- Plan sprawdzenia krok po kroku
Bez zapisu na newsletter, bez podawania adresu e-mail. PDF, 7 stron, ok. 260 kB.
Najczęstsze pytania
Czy da się sprawdzić wszystkie długi w jednym miejscu?
Nie. Żadna instytucja ani firma nie ma dostępu do wszystkich baz naraz — nie pozwalają na to przepisy o ochronie danych. Najszerszy pojedynczy obraz daje raport BIG InfoMonitor, bo obejmuje też dane z BIK i z Bankowego Rejestru ZBP, ale i on nie pokaże podatków, składek ZUS, mandatów ani spraw sądowych.
Ile kosztuje sprawdzenie swojego zadłużenia?
Komplet podstawowych sprawdzeń można wykonać za darmo: KRZ, księgi wieczyste, e-Urząd Skarbowy, RNP, ZUS i portal licytacji są bezpłatne, a raporty o sobie w BIK i w pięciu biurach BIG przysługują bez opłaty raz na sześć miesięcy. Płacisz dopiero za wersje rozszerzone — na przykład 59 zł za Raport BIK ze scoringiem.
Jak sprawdzić, czy mam nakaz zapłaty?
Bez kodu z doręczonego pisma nie sprawdzisz tego samodzielnie w e-sądzie. Pozostaje zapytanie do Sądu Rejonowego Lublin-Zachód w Lublinie o sprawy w EPU, sprawdzenie KRZ pod kątem umorzonych egzekucji oraz zapytanie w banku, czy rachunek nie jest zajęty. Zajęcie rachunku bez wcześniejszego pisma to najczęstszy sygnał, że nakaz zapadł zaocznie.
Czy sprawdzanie własnego raportu obniża scoring?
Nie. Zapytanie własne nie jest zapytaniem kredytowym i nie wpływa na ocenę punktową. Wpływ mają zapytania składane przez banki i firmy pożyczkowe przy rozpatrywaniu wniosków — i to one bywają mylone z własnym sprawdzeniem. Więcej o tym w tekście o nowym modelu scoringowym BIK.
Jak sprawdzić długi osoby zmarłej przed przyjęciem spadku?
To trudniejsze, bo instytucje zasłaniają się ochroną danych. W praktyce sprawdza się KRZ i księgę wieczystą nieruchomości spadkodawcy, a pełny obraz daje dopiero spis inwentarza sporządzany przez komornika albo wykaz inwentarza złożony do sądu. Pamiętaj o sześciomiesięcznym terminie z art. 1015 k.c. na odrzucenie spadku lub przyjęcie go z dobrodziejstwem inwentarza.
Wpis w BIG jest nieaktualny — jak go usunąć?
Wpis usuwa wierzyciel, nie biuro. Po spłacie ma obowiązek wystąpić o wykreślenie; jeśli tego nie zrobi, składasz do biura sprzeciw wobec przetwarzania danych wraz z dowodem zapłaty. Podobnie działa to przy wierzytelności przedawnionej albo w ogóle nieistniejącej — piszemy o tym przy porządkowaniu historii kredytowej.
Materiał ma charakter informacyjny i nie stanowi porady prawnej. Stan prawny i podane opłaty — sierpień 2026 r. Ceny raportów oraz zakres danych w poszczególnych rejestrach mogą ulec zmianie; przed skorzystaniem z usługi sprawdź aktualny cennik na stronie danej instytucji. Każda sprawa wymaga indywidualnej oceny dokumentów.
dr Przemysław Mazurczak
Fundacja Nieco Więcej
Bezpłatna analiza
Nie wiesz, od czego zacząć? Prześlij nam swoje dokumenty
Zostaw kontakt, a opiekun sprawy przejdzie z Tobą przez raporty, wezwania i pisma z sądu. Powiemy wprost, co da się zrobić — również wtedy, gdy odpowiedź brzmi „nic”. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
