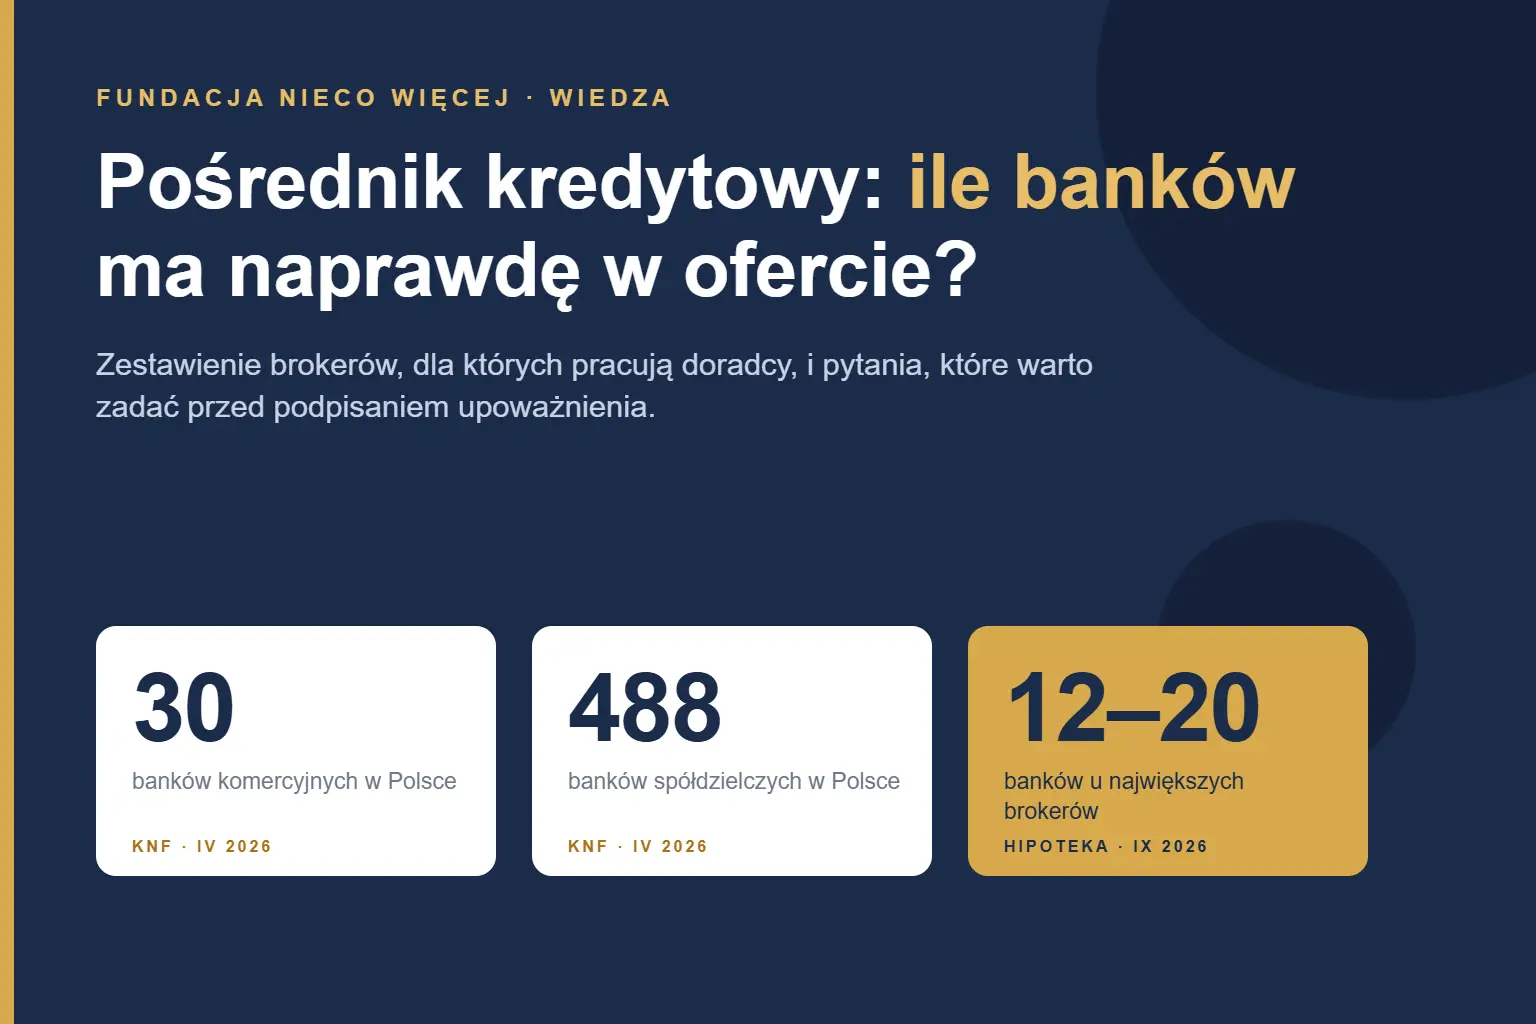
Największe sieci pośrednictwa mają w ofercie hipotecznej od 12 do 20 banków, a w Polsce działa ich ponad pięćset. „Dostęp do wszystkich banków” to więc hasło reklamowe, nie fakt. Sprawdzamy, ile kredytodawców faktycznie ma każdy z dużych brokerów, co ustawa każe pośrednikowi ujawnić przed pierwszą rozmową i o co zapytać, zanim podpiszesz upoważnienie.
Mit brzmi: „pośrednik sprawdzi za mnie cały rynek”. W praktyce sprawdzi tyle, ile ma na liście umów jego broker – i tylko w takim zakresie, w jakim broker na tym zarabia. Dobra wiadomość jest taka, że prawo daje Ci narzędzia, żeby ten zakres poznać w pięć minut.
W skrócie
- Na koniec kwietnia 2026 r. w Polsce działało 30 banków komercyjnych i 488 spółdzielczych (dane KNF). Największe sieci pośrednictwa współpracują z 12–20 bankami w hipotece.
- Ustawa o kredycie hipotecznym dzieli pośredników na powiązanych (ograniczona lista kredytodawców) i niepowiązanych. Pośrednik musi Ci powiedzieć, do której grupy należy, i wymienić banki, dla których pracuje.
- Na Twoje żądanie pośrednik ujawnia też wysokość prowizji, którą dostanie od banku – to często tłumaczy, dlaczego poleca akurat tę ofertę.
- Większość „doradców” w terenie to agenci jednego brokera: Notusa, Expandera, Lendi, ANG, Credipass (dawniej Gold Finance), mFinanse, Phinance, Fines albo Platinum Financial. W artykule zestawiamy ich dostępy do banków.
- Pośrednik zależny nie zaproponuje rozwiązań, na których bank traci – sankcji kredytu darmowego, reklamacji kosztów, umorzenia długu. Niezależny nie ma takiego ograniczenia.
Żaden pośrednik nie ma „wszystkich banków”
Według danych KNF na koniec kwietnia 2026 r. w Polsce działało 30 banków komercyjnych, 488 banków spółdzielczych i 35 oddziałów instytucji kredytowych. Do tego dochodzi setka instytucji pożyczkowych z rejestru KNF, SKOK-i i firmy leasingowe. Największe sieci pośrednictwa mają umowy z 12–20 bankami w segmencie hipotecznym, a w kredytach gotówkowych i firmowych ta lista bywa jeszcze krótsza.
To nie zarzut, tylko arytmetyka. Bank spółdzielczy z Siedlec czy Łukowa nie podpisze umowy z ogólnopolską siecią, bo kredytuje głównie swój powiat. Bank, który akurat nie chce rosnąć w hipotece, wstrzymuje współpracę z pośrednikami – Expander na swojej liście oznacza takie przypadki jako „współpraca zawieszona”. Lista brokera zmienia się więc co kwartał i warto pytać o stan na dziś, a nie o to, co widnieje w ulotce.
Skala jest przy tym ogromna. Firmy zrzeszone w Związku Przedsiębiorstw Finansowych, które według ZPF odpowiadają za ponad 90 proc. rynku pośrednictwa, w 2025 r. pośredniczyły w udzieleniu kredytów hipotecznych o wartości 72,05 mld zł (157 tys. umów), gotówkowych za 4,13 mld zł i firmowych za 2,33 mld zł. Dane ZPF z 17 marca 2026 r. Jeśli bierzesz kredyt mieszkaniowy, są spore szanse, że przejdzie on przez ręce pośrednika – tym bardziej warto wiedzieć, czyjego.
Pośrednik powiązany czy niepowiązany – co mówi ustawa
Potoczny podział na pośrednika „zależnego” i „niezależnego” ma swój odpowiednik w przepisach. Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami w art. 4 pkt 16 definiuje powiązanego pośrednika kredytu hipotecznego. To podmiot, który działa w imieniu i na rzecz jednego kredytodawcy, jednej grupy kapitałowej albo określonej liczby kredytodawców, która nie stanowi większości rynku. W praktyce większość sieci pośrednictwa mieści się w tej definicji.
Z tego podziału wynikają konkretne obowiązki wobec Ciebie:
- Art. 17 ust. 1 – przed rozpoczęciem usługi pośrednik i agent przekazują Ci m.in. numer wpisu w rejestrze KNF, informację, czy pośrednik jest powiązany, a jeśli tak – nazwy kredytodawców, w imieniu których działa, oraz informację o prowizji i innym wynagrodzeniu od kredytodawcy.
- Art. 27 ust. 2 i 3 – jeśli pośrednik świadczy usługi doradcze, musi przedstawić Ci co najmniej trzy oferty wraz z formularzami informacyjnymi i zarekomendować tę, która najlepiej odpowiada Twojej sytuacji. Pośrednik powiązany wybiera z własnej listy, niepowiązany – spośród ofert dostępnych na rynku.
- Art. 28 – rekomendację dostajesz na trwałym nośniku, czyli na papierze albo w pliku, nie „na słowo”.
- Art. 48 i 49 – pośrednik kredytu hipotecznego potrzebuje zezwolenia KNF i wpisu do działu I rejestru pośredników kredytowych; agent działa w imieniu jednego pośrednika i też podlega wpisowi. Pośrednicy kredytu konsumenckiego trafiają do działu II tego samego rejestru na podstawie ustawy o kredycie konsumenckim.
Pojawia się też słowo „doradca”. Ustawa zastrzega je dla podmiotów świadczących usługi doradcze, a określenie „niezależny” – dla tych, którzy analizują dostatecznie dużą liczbę umów dostępnych na rynku i nie biorą za doradztwo wynagrodzenia od kredytodawcy. Jeśli ktoś ma na wizytówce „niezależny doradca kredytowy”, a żyje z prowizji bankowych, w świetle ustawy używa tego słowa na wyrost.
Kim jest broker, dla którego pracuje Twój pośrednik
Osoba, z którą rozmawiasz w lokalnym biurze kredytowym, rzadko ma własne umowy z bankami. Najczęściej jest agentem albo partnerem większej firmy – brokera, który podpisał umowy z kredytodawcami i udostępnia je sieci. To broker rozlicza prowizję z bankiem, prowadzi system do składania wniosków, szkoli i kontroluje. Agent dostaje część prowizji, a w zamian przyjmuje regulamin, limity i zwykle zakaz działania poza siecią.
Modele są trzy. Placówka partnerska pod marką brokera – lokal, szyld i pełna oferta sieci, czasem z wymaganiami co do powierzchni i kosztów startu (mFinanse podaje lokal od 40 m² i 10–15 tys. zł brutto na wyposażenie). Ekspert mobilny – bez lokalu, na umowie agencyjnej, z dostępem do platformy brokera. Współpraca B2B – własna firma pośrednika podpina się pod brokera „hurtowego”, który daje dostępy do banków, leasingu i faktoringu, nie wymagając marki ani lokalu. Ten trzeci model najczęściej dotyczy kredytów firmowych.
Dla Ciebie znaczenie ma jedno: oferta, którą dostajesz, to oferta brokera, nie pośrednika. Pytanie „z kim Pan współpracuje?” powinno więc paść na samym początku – i zgodnie z art. 17 ust. 3 ustawy agent ma obowiązek powiedzieć, jaką pełni funkcję i którego pośrednika reprezentuje.
Lista brokerów z dostępem do banków (stan na wrzesień 2026)
Poniżej zestawiamy firmy, pod które podpina się większość pośredników w Polsce. Liczby pochodzą ze stron tych firm i serwisów branżowych, stan na wrzesień 2026 r. – broker może dodać lub zawiesić bank w każdej chwili, więc traktuj je jako rząd wielkości, nie gwarancję. Liczba banków w hipotece zwykle różni się od liczby w kredytach gotówkowych i firmowych.
- NOTUS Finanse S.A. – działa od 2004 r., ok. 90 placówek i ponad 1500 ekspertów. Źródła branżowe podają 16–18 banków w hipotece. Sieć partnerska w trzech pakietach (Standard, Premium, Gold), bez opłat franczyzowych i bez planów sprzedażowych. Kredyty hipoteczne, gotówkowe, firmowe, ubezpieczenia.
- Expander Advisors – ponad 20 lat na rynku. Publikuje pełną listę kredytodawców hipotecznych: według stanu na 25 lutego 2025 r. to 17 podmiotów, m.in. PKO BP, Pekao, mBank, ING, Millennium, BNP Paribas, Alior, Credit Agricole, Bank Handlowy, BOŚ, Erste Bank Polska, VeloBank, SBR Bank, Bank BPS i Bank Spółdzielczy w Brodnicy; Bank Pocztowy ze statusem „współpraca zawieszona”. Jedyny z dużych brokerów, który jawnie pokazuje banki spółdzielcze w ofercie.
- Lendi sp. z o.o. – ok. 90 placówek i 1650 ekspertów, sieć partnerska pod szyldem „Lendi Partner”. Deklaruje 14 banków, m.in. PKO BP, Pekao, mBank, ING, Millennium, Santander, BNP Paribas, Alior, Citi Handlowy, BOŚ, Bank Pocztowy, SBR Bank i Erste Bank Polska. Hipoteki, gotówka, konsolidacja.
- ANG Odpowiedzialne Finanse S.A. – ok. 1300 ekspertów. Podaje współpracę z 73 instytucjami finansowymi, w tym 20 bankami; różnicę robią ubezpieczyciele i firmy inwestycyjne. Hipoteki, gotówka, finansowanie firm, ubezpieczenia.
- Credipass Polska S.A. (dawniej Gold Finance) – sieć znana przez lata jako Gold Finance, od końca 2023 r. działa pod marką Credipass; należy do węgierskiej grupy Duna House, właściciela agencji Metrohouse. Deklaruje 14 kredytodawców, m.in. PKO BP, ING, mBank i Santander. Trzy ścieżki współpracy: placówka pod marką, ekspert w strukturze albo etat; własny system CrediApp z porównywarką, deklarowany brak planów sprzedażowych. Oprócz kredytów – leasing, faktoring, nieruchomości.
- mFinanse S.A. – spółka z grupy mBanku, mimo to pośredniczy w ofertach „kilkunastu banków”. Placówki partnerskie bez opłat licencyjnych, ale z wymaganiami lokalowymi (od 40 m²) i kosztem startu 10–15 tys. zł brutto. Hipoteki, gotówka, kredyty firmowe.
- Phinance S.A. – 12 banków w kredycie hipotecznym (m.in. PKO BP, Pekao, mBank, ING, Millennium, Santander, Alior, BNP Paribas, BOŚ, Erste, VeloBank). Profil bardziej ubezpieczeniowo-inwestycyjny niż kredytowy – kredyt jest jednym z kilkunastu produktów w portfelu doradcy.
- Fines S.A. – gdańska sieć działająca od 2005 r., kilkaset placówek i ponad 2500 agentów; określa się jako „operator bankowy”. Profil inny niż u sieci hipotecznych: „ponad 60 form finansowania”, ale w kredytach gotówkowych tylko kilka banków (m.in. BNP Paribas, Alior, mBank, Santander), reszta to instytucje pożyczkowe, leasing i ubezpieczenia. Franczyza bez opłat licencyjnych, lokal 20–50 m² z witryną, wyłączność terytorialna (jedna placówka na 15 tys. mieszkańców), wymagany własny wpis do działu II rejestru KNF, prowizje wypłacane codziennie.
- Platinum Financial sp. z o.o. (Poznań) – broker dla pośredników w modelu B2B, nie sieć placówek dla klientów. Deklaruje ponad 20 instytucji: obok PKO BP, ING, Pekao, mBanku i Millennium także Nest Bank, VeloBank, Ikano Bank, Raiffeisen Digital Bank oraz podmioty pozabankowe (EFL, PragmaGO, NovaLend). Hipoteki, gotówka, kredyty firmowe, leasing, faktoring; platforma PACT.
Dwie duże sieci, które jeszcze kilka lat temu otwierały każde takie zestawienie – Open Finance i Home Broker – zniknęły z rynku w 2022 r. Warto o tym pamiętać, gdy pośrednik chwali się „dwudziestoma latami doświadczenia w sieci”: sieć mogła w tym czasie dwa razy zmienić właściciela i listę banków.
Dwa wnioski z tego zestawienia. Po pierwsze, trzon oferty jest wszędzie ten sam – osiem, dziewięć dużych banków komercyjnych powtarza się na każdej liście, a różnice robią banki mniejsze i spółdzielcze. Po drugie, żaden z tych brokerów nie ma w ofercie produktów, które obniżają Twój dług zamiast go refinansować. I to jest właściwa granica między pośrednikiem zależnym a niezależnym.
Czego nie usłyszysz od pośrednika zależnego
Pośrednik w sieci zarabia wtedy, gdy bank udzieli kredytu. Nie zarabia, gdy Ty odzyskujesz od banku pieniądze. Ten prosty mechanizm wyjaśnia, dlaczego na spotkaniu usłyszysz o konsolidacji, refinansowaniu i wydłużeniu okresu spłaty, a nie usłyszysz o narzędziach, które bank traktuje jako koszt:
- Sankcja kredytu darmowego (art. 45 ustawy o kredycie konsumenckim) – przy błędach w umowie oddajesz sam kapitał, bez odsetek i prowizji. Pośrednik związany umową z bankiem nie może Ci tego zaproponować, bo działałby na szkodę własnego kontrahenta. Więcej w dziale Sankcja kredytu darmowego.
- Zwrot części prowizji i kosztów przy wcześniejszej spłacie (art. 49 tej samej ustawy) – z tego samego powodu nikt w sieci nie policzy Ci, ile bank powinien oddać po refinansowaniu poprzedniego kredytu.
- Reklamacja i podważenie umowy z klauzulami abuzywnymi – zamiast konsolidować pożyczkę z kosztami pozaodsetkowymi pod sufit, czasem lepiej ją zakwestionować. To wymaga analizy umowy, nie kalkulatora rat.
- Umorzenie lub restrukturyzacja długu poza upadłością – rozwiązania z działu Oddłużanie i umorzenia, których broker nie ma w cenniku, bo nie płaci za nie żaden bank.
Nie ma w tym złej woli. Tak jak nie można winić pracownika banku, że sprzedaje tylko swój bank, tak nie można winić agenta, że trzyma się listy brokera. Warto jednak wiedzieć, że jeśli Twoim problemem jest za wysoka rata, konsolidacja to tylko jedna z dróg – i jedyna, na której pośrednik zależny zarobi. Fora i grupy prowadzone przez sieci pośrednictwa są pod tym względem znamienne: wątki o sankcji kredytu darmowego znikają z nich szybciej niż pytania o promocje.
Jak sprawdzić pośrednika w pięciu krokach
- Rejestr KNF. Wpisz nazwisko lub firmę w wyszukiwarce rejestru pośredników kredytowych na stronie KNF. Pośrednik kredytu hipotecznego i jego agenci muszą tam być (dział I), pośrednicy kredytu konsumenckiego – w dziale II. Brak wpisu kończy rozmowę.
- Status powiązania i lista banków. Poproś o informację z art. 17 ust. 1 na piśmie: czy pośrednik jest powiązany i dla jakich kredytodawców działa. Porównaj listę z zestawieniem powyżej – dowiesz się, pod jakiego brokera podpięte jest biuro.
- Prowizja. Zapytaj, ile pośrednik dostanie od banku za Twój kredyt i czy w innych bankach dostałby inaczej. Masz do tej informacji prawo, a odpowiedź pokaże, czy rekomendacja jest neutralna.
- Trzy oferty na piśmie. Jeśli pośrednik „doradza”, ma Ci przedstawić co najmniej trzy oferty z formularzami informacyjnymi i rekomendację na trwałym nośniku (art. 27 i 28). Jedna oferta „najlepsza dla Pana” bez porównania to sygnał ostrzegawczy.
- Pytanie kontrolne. Powiedz, że masz stary kredyt gotówkowy z wysoką prowizją i zapytaj, czy da się coś z nim zrobić poza refinansowaniem. Pośrednik niezależny wspomni o sankcji kredytu darmowego albo o zwrocie kosztów. Zależny zaproponuje konsolidację.
Pytania, które warto zadać na pierwszym spotkaniu
- Pod jakim numerem jest Pan wpisany do rejestru KNF i w czyim imieniu Pan działa?
- Z iloma bankami ma Pan umowę w kredycie hipotecznym, a z iloma w gotówkowym i firmowym? Które banki są obecnie zawieszone?
- Czy ma Pan w ofercie banki spółdzielcze, SKOK-i albo instytucje pożyczkowe – i na jakich zasadach?
- Ile wyniesie Pana prowizja przy tej ofercie i czy w konkurencyjnym banku byłaby wyższa?
- Czy sprawdzi Pan moje obecne umowy pod kątem błędów, zanim zaproponuje mi nowy kredyt?
- Czy pobiera Pan ode mnie jakąkolwiek opłatę – za analizę, za złożenie wniosku, za „przyspieszenie” decyzji?
Uwaga na opłaty wstępne. Pośrednik działający legalnie zarabia prowizję od banku po uruchomieniu kredytu. Żądanie zaliczki „za analizę zdolności” albo „za pozytywną decyzję” przed podpisaniem umowy to model znany z pożyczek prywatnych i oszustw, o których piszemy w dziale Pożyczki prywatne i oszustwa.
Jak pracuje Fundacja Nieco Więcej
Współpracujemy wyłącznie z niezależnymi ekspertami finansowymi, którzy nie są związani zakazem konkurencji z żadnym brokerem. W praktyce oznacza to dwie rzeczy. Po pierwsze, oferta obejmuje banki komercyjne, banki spółdzielcze, SKOK-i i instytucje pożyczkowe, z którymi ekspert sam podpisał umowy. Po drugie – i ważniejsze – zanim zaproponujemy nowy kredyt, sprawdzamy stare umowy. Jeśli w umowie są błędy, które uzasadniają sankcję kredytu darmowego, reklamację kosztów albo podważenie klauzul, mówimy o tym wprost, nawet jeśli oznacza to spór z bankiem, z którym na co dzień pracujemy.
Finanse i prawo łączymy w jednym miejscu: dział finansowy liczy zdolność i ratę, dział prawny czyta umowy. Zasady współpracy i koszty znajdziesz w cenniku, a przykłady spraw, które zakończyły się w sądzie, w dziale Wygrane. Każda sprawa jest inna i wynik zależy od treści konkretnej umowy – dlatego zaczynamy od analizy dokumentów, nie od obietnic.
Najczęstsze pytania
Czy kredyt przez pośrednika jest droższy niż w banku?
Zwykle nie. Prowizję pośrednikowi płaci bank z własnej marży, a warunki dla klienta są takie same jak w oddziale, czasem lepsze dzięki promocjom dla kanału pośredników. Różnica pojawia się wtedy, gdy pośrednik pobiera opłatę od Ciebie – wtedy musi ją ujawnić przed rozpoczęciem usługi.
Skąd mam wiedzieć, do jakiego brokera należy pośrednik?
Zapytaj wprost i poproś o informację z art. 17 ustawy o kredycie hipotecznym na piśmie. Agent ma obowiązek powiedzieć, którego pośrednika reprezentuje. Pomocny jest też rejestr KNF – przy agencie widać, w czyim imieniu działa.
Czy pośrednik niezależny ma dostęp do wszystkich banków?
Nie, nikt nie ma. Różnica polega na tym, że niezależny sam decyduje, z kim podpisze umowę, i może dołożyć bank spółdzielczy, SKOK albo instytucję pożyczkową, gdy tego wymaga sytuacja klienta. Nie ma też zakazu proponowania rozwiązań, na których bank traci.
Czy większy broker to lepsza oferta?
Niekoniecznie. Duże sieci mają zbliżone listy banków, a najważniejsze dla Ciebie parametry – marża, prowizja, wymagany wkład – zależą od banku, nie od brokera. Większy broker daje raczej sprawniejszy proces i więcej promocji niż zasadniczo inną ofertę.
Mam kilka chwilówek. Czy pośrednik je skonsoliduje?
Zależny zaproponuje kredyt konsolidacyjny, jeśli masz zdolność. Niezależny najpierw sprawdzi, czy te chwilówki w ogóle trzeba spłacać w pełnej kwocie – przy błędach w umowach część kosztów da się zakwestionować, a dopiero resztę konsolidować. O tej różnicy piszemy szerzej w tekście o konsolidacji chwilówek.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. Dane o liczbie banków w ofercie poszczególnych brokerów pochodzą z ich stron internetowych i serwisów branżowych według stanu na wrzesień 2026 r. i mogą się zmieniać. Więcej opracowań znajdziesz w dziale Wiedza, a zasady współpracy w cenniku. Stan prawny: 14 września 2026 r.
dr Przemysław Mazurczak, Fundacja Nieco Więcej
Bezpłatna analiza
Szukasz pośrednika, który sprawdzi też Twoje stare umowy? Napisz do nas
Zostaw kontakt. Niezależny ekspert przeanalizuje Twoje umowy i zdolność, porówna oferty i powie wprost, które rozwiązanie ma sens. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
