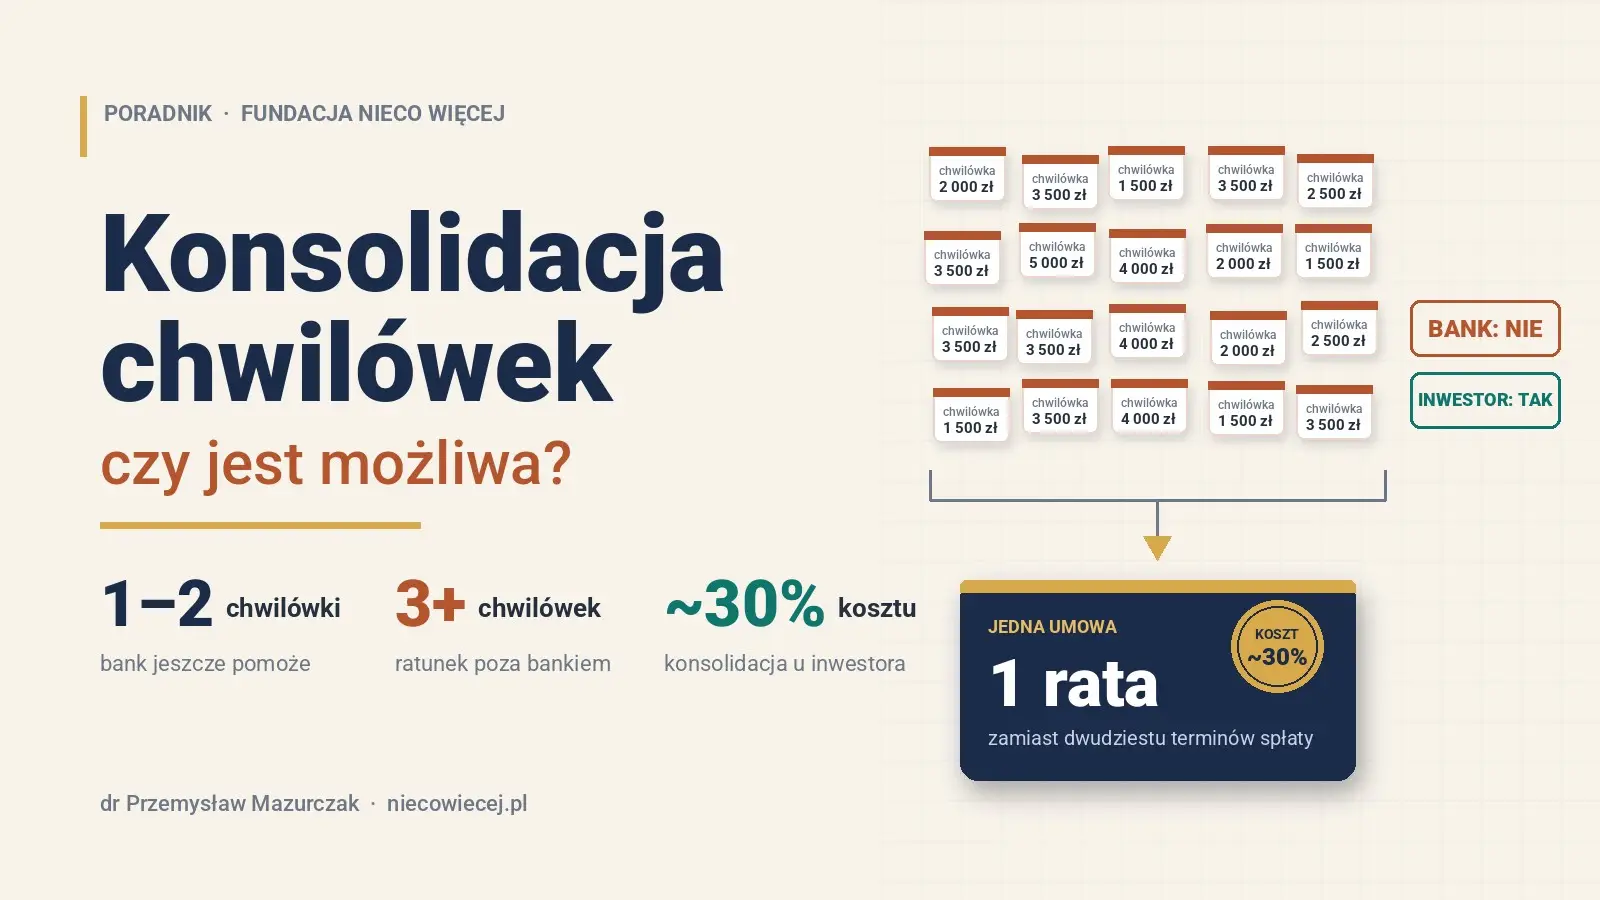
Konsolidacja chwilówek jest możliwa, ale nie tam, gdzie większość zadłużonych jej szuka. Bank sklei w jeden kredyt jedną, najwyżej dwie chwilówki spłacane bez opóźnień. Przy kilkunastu umowach z ratą balonową jedyną realną drogą jest kapitał prywatnych inwestorów – skuteczną, lecz drogą: cała operacja kosztuje około 30% wartości końcowego kredytu.
Reklamy „kredytu konsolidacyjnego bez BIK i bez zdolności” obiecują coś, czego żaden bank w Polsce nie może zaoferować. Prawo bankowe zabrania mu udzielić kredytu osobie bez zdolności kredytowej, a osoba z dwudziestoma aktywnymi chwilówkami zdolności nie ma z definicji. Ten poradnik pokazuje, gdzie kończy się bank, gdzie zaczyna się inwestor prywatny i ile realnie trzeba za to zapłacić.
W skrócie
- Bank konsoliduje chwilówki tylko wtedy, gdy masz ich jedną lub dwie, spłacasz je terminowo i dochód pokrywa nową ratę. Przy trzech i więcej umowach decyzja automatyczna jest odmowna niemal w każdym banku.
- Chwilówka ma ratę balonową – cała kwota z kosztami wraca po 30 dniach. Bank liczy ją do obciążeń w całości, więc dwadzieścia chwilówek po 3 000 zł to w jego arkuszu 60 000 zł „raty” w jednym miesiącu.
- Od 1 lipca 2026 r. nowy model scoringowy BIK pokazuje pożyczki pozabankowe jako osobną kategorię zobowiązań. Bank widzi każdą chwilówkę i każde jej przedłużenie.
- Konsolidacja poza bankiem to pożyczka od prywatnego inwestora pod zabezpieczenie, która spłaca chwilówki i daje 6–12 miesięcy na odbudowę historii. Potem dług refinansuje bank.
- Koszt całej operacji wynosi około 30% wartości końcowego kredytu. To dużo, ale rolowanie dwudziestu chwilówek kosztuje do 5% kapitału co miesiąc, czyli do 60% w skali roku.
- Inwestor prywatny nigdy nie żąda opłaty przed wypłatą i nie przejmuje własności Twojego mieszkania „na zabezpieczenie”. Kto tego wymaga, nie jest inwestorem.
Dlaczego chwilówki tak szybko zamieniają się w pętlę
Chwilówka różni się od kredytu jednym szczegółem, który decyduje o wszystkim: nie ma rat. Pożyczasz 3 000 zł na 30 dni i po 30 dniach oddajesz całość razem z kosztami. W praktyce bankowej taki harmonogram nazywa się ratą balonową – zamiast rozłożenia długu w czasie, cały ciężar spada w jednym terminie.
Kto nie ma 3 000 zł w dniu spłaty, bierze drugą chwilówkę na spłatę pierwszej albo płaci za przedłużenie. Ustawa o kredycie konsumenckim ogranicza koszty pozaodsetkowe pożyczki do 30 dni do 5% kwoty (art. 36a), ale ten limit działa na każdą umowę z osobna. Przy dwudziestu umowach po 3 000 zł samo utrzymanie długu przy życiu kosztuje do 3 000 zł miesięcznie – bez zmniejszenia kapitału choćby o złotówkę.
Do tego dochodzi kalendarz. Dwadzieścia chwilówek to dwadzieścia terminów spłaty rozrzuconych po całym miesiącu, każdy z własną windykacją, własnymi telefonami i własnym nakazem zapłaty, gdy termin minie. Osoba w tej sytuacji nie zarządza już długiem – ona go tylko przekłada. Dlatego pytanie o konsolidację pojawia się zwykle dopiero wtedy, gdy liczba umów przekroczy dziesięć, a bank dawno przestał odbierać wnioski.
Kiedy bank skonsoliduje chwilówki
Bank pomaga na wczesnym etapie – i tylko wtedy. Z praktyki naszych doradców kredytowych wynika jasna granica: jedna albo dwie chwilówki spłacane terminowo to jeszcze przypadek na kredyt gotówkowy z przeznaczeniem na spłatę zobowiązań. Trzy i więcej to już profil, który system scoringowy banku odrzuca automatycznie, zanim wniosek trafi do człowieka.
Żeby bank w ogóle policzył zdolność przy jednej lub dwóch chwilówkach, trzeba spełnić kilka warunków jednocześnie:
- Udokumentowany dochód – umowa o pracę, emerytura, działalność z historią co najmniej 12 miesięcy. Dochód „na rękę” bez papieru nie istnieje dla analityka.
- Brak opóźnień powyżej 30 dni w ostatnich 12 miesiącach – w banku i u pożyczkodawców pozabankowych. Jedno przekroczenie tej granicy zamyka większość ofert.
- Rata nowego kredytu w limicie obciążeń – banki stosują wskaźnik DTI z Rekomendacji T Komisji Nadzoru Finansowego, a chwilówkę liczą do obciążeń w całości, nie jako „ratę”.
- Spłata chwilówki z kredytu, nie obok niego – część banków sama przelewa pieniądze na konto pożyczkodawcy albo wymaga potwierdzenia całkowitej spłaty w ciągu kilku dni od uruchomienia.
- Cisza w zapytaniach – od 1 lipca 2026 r. zapytania niezakończone udzieleniem finansowania znikają z BIK po 14 dniach, ale aktywne umowy i ich przedłużenia zostają. Więcej o tym, jak bank czyta Twój raport, piszemy w tekście o nowym modelu scoringowym BIK.
Jeżeli spełniasz te warunki, nie szukaj inwestora – kredyt bankowy będzie kilka razy tańszy. Jeżeli nie spełniasz choćby jednego, kolejne wnioski do banków nic nie dadzą, a każda odmowa to strata czasu, w którym chwilówki rosną.
Dlaczego bank nie da szansy przy dwudziestu chwilówkach
Zadłużeni często odbierają odmowę banku jako złą wolę. Tymczasem bank nie ma tu żadnego wyboru – zabrania mu prawo, a resztę załatwia matematyka jego własnego ryzyka. Warto zrozumieć te mechanizmy, bo tłumaczą, dlaczego dwudziesty wniosek skończy się tak samo jak pierwszy.
Prawo bankowe zabrania kredytu bez zdolności
Art. 70 ust. 1 Prawa bankowego uzależnia udzielenie kredytu od posiadania zdolności kredytowej, czyli zdolności do spłaty w umownych terminach. Wyjątek z ust. 2 – kredyt mimo braku zdolności – wymaga szczególnego zabezpieczenia i programu naprawy sytuacji finansowej, a banki stosują go wobec przedsiębiorstw, nie wobec konsumentów z chwilówkami. Analityk, który podpisałby taką decyzję, naraża bank na zarzut nadzoru, a siebie na odpowiedzialność służbową.
Rata balonowa rozsadza wskaźnik obciążeń
Bank liczy zdolność, zestawiając miesięczne dochody z miesięcznymi obciążeniami. Kredyt na 60 000 zł rozłożony na 8 lat to obciążenie rzędu 900 zł miesięcznie. Dwadzieścia chwilówek na łącznie 60 000 zł to w arkuszu analityka 60 000 zł do zapłaty w ciągu najbliższych 30 dni, bo tak brzmią umowy. Przy dochodzie 6 000 zł wskaźnik DTI wychodzi dziesięciokrotnie powyżej dopuszczalnego pułapu i żadna korekta nie sprowadzi go do normy.
BIK widzi każdą chwilówkę i każde przedłużenie
Od 18 maja 2023 r. instytucje pożyczkowe mają ustawowy obowiązek weryfikować zdolność klienta w bazach, a od 1 stycznia 2024 r. podlegają nadzorowi KNF. Praktyczny skutek: niemal wszystkie raportują do BIK, a nowy model scoringowy, obowiązujący od 1 lipca 2026 r., pokazuje pożyczki pozabankowe jako osobną kategorię zobowiązań. Bank nie musi niczego zgadywać – widzi dwadzieścia aktywnych umów, daty ich przedłużeń i to, że kapitał nie maleje od miesięcy.
Rolowanie to dla banku sygnał niewypłacalności
Modele ryzyka banków karzą nie tyle sam fakt korzystania z chwilówek, ile ich wzorzec. Kilka pożyczek zaciągniętych w krótkich odstępach, spłacanych w dniu wymagalności z kolejnej pożyczki, to klasyczny obraz klienta, który finansuje stary dług nowym. Statystycznie taki klient przestaje płacić w ciągu kilku miesięcy, więc scoring przypisuje mu prawdopodobieństwo niewykonania zobowiązania, przy którym kredyt nie opłaca się bankowi nawet przy maksymalnym oprocentowaniu.
Decyzję podejmuje algorytm, nie doradca
W kredytach gotówkowych do kilkudziesięciu tysięcy złotych bank nie zatrudnia analityka do każdego wniosku. Decyzję wydaje system w kilka sekund, a doradca w oddziale widzi jedynie wynik. Tłumaczenie mu, że sytuacja jest przejściowa, nie ma na co wpłynąć – reguły odcięcia (liczba aktywnych zobowiązań pozabankowych, DTI, scoring) są wpisane w procedurę i doradca nie ma uprawnień, by je obejść.
Konsolidacja chwilówek u prywatnego inwestora – jak to działa
Skoro bank nie może, pieniądze na spłatę chwilówek musi wyłożyć ktoś, kto ocenia ryzyko inaczej niż algorytm. Tym kimś jest inwestor prywatny – osoba lub spółka, która pożycza własny kapitał pod zabezpieczenie i zarabia na koszcie tej pożyczki. Inwestora nie interesuje Twój scoring, interesuje go wartość zabezpieczenia i realny plan wyjścia z długu.
Konsolidacja u inwestora to w istocie pożyczka pomostowa. Ma jeden cel: zamknąć wszystkie chwilówki naraz, zatrzymać naliczanie kosztów i dać Ci kilka miesięcy czystej historii, po których bank znów zacznie z Tobą rozmawiać. Schemat, według którego prowadzimy takie sprawy w Fundacji, wygląda następująco:
- Audyt zadłużenia. Zbieramy wszystkie umowy, pobieramy raport BIK i sprawdzamy, ile faktycznie jest do spłaty – z kosztami, ale bez opłat, które pożyczkodawca naliczył ponad ustawowy limit. Przy dwudziestu umowach różnica między „ile chcą” a „ile się należy” potrafi sięgać kilku tysięcy złotych.
- Wycena zabezpieczenia. Najczęściej jest to nieruchomość – mieszkanie, dom, działka, także z hipoteką banku, jeśli zostaje wolna wartość. Rzadziej samochód lub poręczenie osoby z dochodem. Bez zabezpieczenia inwestor nie wejdzie w sprawę, bo przejąłby ryzyko, którego odmówił bank.
- Umowa pożyczki u notariusza. Z hipoteką wpisaną do księgi wieczystej i zwykle z oświadczeniem o poddaniu się egzekucji z art. 777 Kodeksu postępowania cywilnego. Umowa musi mieścić się w ustawowych limitach kosztów – opisaliśmy je w tekście o pożyczce prywatnej.
- Spłata chwilówek bezpośrednio do wierzycieli. Pieniądze nie trafiają na Twoje konto, tylko na rachunki pożyczkodawców, na podstawie zaświadczeń o saldzie. To zabezpiecza obie strony: inwestor wie, że dług naprawdę zniknął, Ty dostajesz potwierdzenia całkowitej spłaty.
- Okres odbudowy. Przez 6–12 miesięcy płacisz jedną ratę inwestorowi. W BIK zamykają się stare umowy, znika obraz rolowania, a raport zaczyna pokazywać regularne spłaty.
- Refinansowanie w banku. Gdy historia jest czysta, doradca składa wniosek o kredyt hipoteczny lub konsolidacyjny, który spłaca inwestora. Zostajesz z jednym kredytem bankowym na kilkanaście lat i ratą dopasowaną do dochodu.
Rola Fundacji i Centrum Inwestycyjnego kończy się dopiero na ostatnim kroku. Pośredniczymy między zadłużonym a inwestorem, pilnujemy, żeby umowa respektowała limity, a potem prowadzimy refinansowanie jako pośrednik kredytowy. Szczegóły i warunki współpracy są w cenniku – nie ukrywamy ich, bo przy tej skali kosztów czytelnik ma prawo policzyć wszystko przed pierwszą rozmową.
Ile kosztuje konsolidacja chwilówek poza bankiem
Tanio nie jest i nie ma sensu tego ukrywać. Łączny koszt konsolidacji u prywatnego inwestora – od pierwszej analizy do uruchomienia kredytu refinansującego – wynosi około 30% wartości końcowego kredytu. Na tę kwotę składają się koszty pożyczki pomostowej w granicach ustawowych limitów, odsetki za okres odbudowy, taksa notarialna, wpis hipoteki, wycena nieruchomości oraz wynagrodzenie za organizację całej operacji.
Przykład liczbowy pokazuje skalę. Dwadzieścia chwilówek po 3 000 zł to 60 000 zł kapitału, z bieżącymi kosztami około 63 000 zł do spłaty. Po doliczeniu kosztów operacji kredyt refinansujący opiewa na około 88 000 zł, z czego mniej więcej 26 000 zł to cena wyjścia z pętli. Rozłożone na 15 lat przy oprocentowaniu bankowym daje to ratę rzędu 750–800 zł miesięcznie zamiast 60 000 zł wymagalnych „na już”.
Uczciwe porównanie nie zestawia jednak tych 30% z tanim kredytem bankowym, którego nie dostaniesz, tylko z realną alternatywą, czyli dalszym rolowaniem. Przedłużanie dwudziestu chwilówek kosztuje do 5% kapitału co miesiąc – 3 000 zł miesięcznie, 36 000 zł rocznie, bez zmniejszenia długu. Po dziesięciu miesiącach rolowania zapłacisz więcej niż za całą konsolidację, a dług dalej będzie wynosił 60 000 zł.
Dlatego doradca powinien Ci odradzić konsolidację u inwestora w dwóch sytuacjach: gdy masz jedną lub dwie chwilówki i bank jeszcze Cię obsłuży, oraz gdy nie widać źródła spłaty kredytu refinansującego. Pożyczka pomostowa bez perspektywy refinansowania to nie ratunek, tylko przeniesienie problemu na nieruchomość. Tego rodzaju sprawy odsyłamy do innych narzędzi, o których piszemy niżej.
Jak przygotować się do konsolidacji – krok po kroku
Dobrze przygotowany wniosek skraca całą procedurę do dwóch, trzech tygodni. Źle przygotowany ciągnie się miesiącami, w trakcie których chwilówki rosną. Zanim zadzwonisz do doradcy lub wypełnisz wniosek o analizę, zrób pięć rzeczy:
- Pobierz raport BIK i sprawdź bazy dłużników. Nie zgaduj, ile masz umów – przy kilkunastu chwilówkach ludzie regularnie zapominają o dwóch, trzech. Jak czytać raport, opisaliśmy w poradniku Jak sprawdzić swoje zadłużenie.
- Zbierz umowy i harmonogramy. Do każdej chwilówki: umowa, potwierdzenie wypłaty, historia przedłużeń, ostatnie wezwanie. To materiał do weryfikacji kosztów, a często także podstawa do zakwestionowania części z nich.
- Ustal stan zabezpieczenia. Numer księgi wieczystej, aktualne saldo kredytu hipotecznego, jeśli jest, i orientacyjna wartość rynkowa nieruchomości. Inwestor liczy wolną wartość, nie całą.
- Policz realny dochód gospodarstwa. Kredyt refinansujący za rok dostaniesz tylko wtedy, gdy rata zmieści się w dochodzie. Jeżeli już dziś widać, że się nie zmieści, konsolidacja nie jest właściwym narzędziem.
- Nie bierz kolejnej chwilówki „na przeczekanie”. Każda nowa umowa w trakcie procesu podnosi kwotę do spłaty, wydłuża analizę i pogarsza obraz w BIK tuż przed refinansowaniem.
Jak odróżnić inwestora od oszusta
Rynek „konsolidacji bez BIK” przyciąga ludzi w desperacji, a desperacja przyciąga oszustów. Opisywaliśmy już historię klienta, który dostał na konto 52 000 zł, a do oddania miał 109 000 zł – w tekście Kredyt na chwilówki to oszustwo?. Kilka reguł pozwala odsiać takie oferty w pierwszej rozmowie.
- Żadnej opłaty przed wypłatą. „Opłata weryfikacyjna”, „ubezpieczenie transakcji”, „kaucja za sprawdzenie zdolności” to schemat z art. 286 Kodeksu karnego. Uczciwy inwestor rozlicza koszty z wypłacanej kwoty lub w racie.
- Zabezpieczenie to hipoteka, nie przeniesienie własności. Umowa przewłaszczenia mieszkania na zabezpieczenie pożyczki dla osoby fizycznej jest nieważna z mocy art. 387¹ Kodeksu cywilnego. Kto ją proponuje, celuje w Twoje mieszkanie, nie w spłatę.
- Umowa u notariusza, w Twoim mieście. Inwestor, który wysyła kuriera z dokumentami do podpisu albo prosi o „skan dowodu do wstępnej decyzji”, nie jest inwestorem. Notariusz odczytuje umowę i odpowiada za jej treść.
- Koszty na piśmie, przed podpisem. Całkowita kwota do zapłaty, wysokość raty, oprocentowanie i wszystkie opłaty muszą być w umowie. Jeśli ktoś podaje tylko „ratę od”, resztę dopisze później.
- Umowa na konsumenta, nie „na firmę”. Propozycja założenia działalności gospodarczej na potrzeby pożyczki służy wyłącznie obejściu limitów kosztów z ustawy o kredycie konsumenckim. To najczęstszy trik w sprawach, które później trafiają do nas jako spory sądowe.
- Sprawdzalny pośrednik. Numer KRS, wpis do rejestru pośredników kredytowych KNF, adres biura, w którym można się pojawić bez zapowiedzi. Nasze dane i wyroki w prowadzonych sprawach są publicznie dostępne – tego samego wymagaj od każdego.
Co zamiast konsolidacji, gdy rachunek się nie spina
Konsolidacja u inwestora ma sens, gdy jest zabezpieczenie i widać źródło spłaty. Gdy brakuje jednego albo drugiego, próba jej przeprowadzenia na siłę kończy się utratą nieruchomości. W takich sprawach stosujemy inne narzędzia – tańsze, choć wymagające więcej czasu i twardej rozmowy z wierzycielami.
- Sankcja kredytu darmowego. Jeżeli pożyczkodawca naruszył obowiązki informacyjne z ustawy o kredycie konsumenckim, oddajesz sam kapitał – bez odsetek i bez prowizji (art. 45). Przy chwilówkach z wadliwymi umowami to potrafi ściąć dług o jedną trzecią. Zasady opisaliśmy w tekście o sankcji kredytu darmowego.
- Weryfikacja kosztów ponad limit. Opłaty za przedłużenie i „refinansowanie” liczone od nowa przy każdym rolowaniu często przekraczają limit z art. 36a. Kwoty ponad limit są nienależne i można je potrącić z kapitału.
- Ugody z pożyczkodawcami. Firma pożyczkowa, która widzi w raporcie dwadzieścia umów, wie, że w sądzie odzyska niewiele. Rozłożenie kapitału na raty z umorzeniem kosztów jest realne, zwłaszcza po pierwszym wygranym sprzeciwie od nakazu zapłaty.
- Upadłość konsumencka. Gdy dług przewyższa możliwości spłaty w dającej się przewidzieć przyszłości, plan spłaty ustala sąd, a reszta zostaje umorzona. O kosztach i przebiegu postępowania piszemy w poradniku o upadłości konsumenckiej.
Która droga jest właściwa, wynika z dokumentów, nie z rozmowy telefonicznej. Dlatego każdą sprawę zaczynamy od bezpłatnej analizy raportu BIK i umów. Pozostałe poradniki o chwilówkach, kredytach i windykacji znajdziesz w dziale Wiedza.
Najczęstsze pytania
Czy istnieje bankowy kredyt konsolidacyjny na chwilówki bez zdolności kredytowej?
Nie. Art. 70 Prawa bankowego uzależnia kredyt od zdolności kredytowej, a wyjątek dla klientów bez zdolności dotyczy w praktyce firm z programem naprawczym. Oferta „kredytu bankowego bez zdolności” to albo pożyczka pozabankowa pod inną nazwą, albo próba wyłudzenia opłaty wstępnej.
Mam trzy chwilówki spłacane terminowo. Bank czy inwestor?
Najpierw bank, ale przez doradcę, który zna polityki poszczególnych instytucji – kilka z nich toleruje trzy aktywne umowy przy dobrym dochodzie i braku przedłużeń. Jeżeli dwie próby zakończą się odmową, nie składaj kolejnych wniosków na własną rękę, tylko przejdź do wariantu z inwestorem, zanim liczba umów urośnie.
Czy konsolidacja u inwestora jest możliwa bez nieruchomości?
Rzadko. Zabezpieczeniem może być samochód o odpowiedniej wartości albo poręczenie osoby z udokumentowanym dochodem, która za rok będzie mogła wejść do kredytu refinansującego jako współkredytobiorca. Bez żadnego zabezpieczenia inwestor nie wyłoży kapitału, a oferta, która to obiecuje, wymaga szczególnej ostrożności.
Skąd bierze się koszt 30% i czy da się go obniżyć?
To suma kosztów pożyczki pomostowej, odsetek za okres odbudowy historii, opłat notarialnych i sądowych, wyceny oraz wynagrodzenia za przeprowadzenie operacji, liczona od wartości kredytu, który na końcu spłaca inwestora. Najskuteczniej obniża ją skrócenie okresu pomostowego – im szybciej bank przejmie dług, tym mniej odsetek zapłacisz inwestorowi.
Co się stanie, jeśli po roku bank nadal odmówi refinansowania?
Umowa z inwestorem powinna to przewidywać – zwykle przez możliwość przedłużenia okresu spłaty na znanych z góry warunkach. Właśnie dlatego przed podpisaniem umowy pomostowej doradca liczy zdolność na dzień refinansowania, a nie tylko dzisiejszą. Jeżeli rachunek nie wychodzi, uczciwy pośrednik powie to na starcie i zaproponuje inną drogę.
Czy chwilówki z opóźnieniami i nakazami zapłaty też da się skonsolidować?
Tak, ale kolejność jest inna. Najpierw sprzeciwy od nakazów i weryfikacja, ile z żądanych kwot jest zasadne, bo spłacanie z pożyczki inwestora kosztów naliczonych ponad limit to wyrzucanie pieniędzy. Dopiero ustalony i zredukowany dług zamyka się pożyczką pomostową. Jak liczyć termin na sprzeciw, wyjaśniamy w tekście o nakazie zapłaty.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani oferty w rozumieniu przepisów Kodeksu cywilnego. Podane koszty mają charakter orientacyjny i zależą od wartości zabezpieczenia, kwoty zadłużenia oraz długości okresu pomostowego. Stan prawny na dzień 1 września 2026 r. Każda sprawa wymaga indywidualnej analizy dokumentów.
dr Przemysław Mazurczak
Fundacja Nieco Więcej · Centrum Inwestycyjne Nieco Więcej
Bezpłatna analiza
Masz kilkanaście chwilówek i bank odmówił? Sprawdźmy, co realnie da się zrobić
Opisz sytuację: liczbę i kwoty chwilówek, dochód oraz czy masz nieruchomość lub inne zabezpieczenie. Policzymy, czy w grę wchodzi bank, inwestor prywatny czy inna droga. Analiza jest bezpłatna i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl