PKO Bank Polski obsługuje ponad 12,5 mln klientów, ma komplet dokumentów do każdej umowy i pełnomocników, którzy pozwy piszą seryjnie. Mimo to w 13 z 14 spraw z naszej galerii orzeczeń sąd nie zasądził bankowi ani złotówki. Dostałeś pozew albo nakaz zapłaty od PKO BP? Masz 14 dni, a analiza dokumentów jest u nas bezpłatna.
Pozwani najczęściej zakładają, że z największym bankiem w kraju nie ma o czym dyskutować. Skala działa jednak w obie strony. Bank, który prowadzi tysiące spraw windykacyjnych naraz, łatwo przeoczy brak wezwania, nieaktualny adres albo kwotę, której nie da się odtworzyć z dokumentów. Nawet drobne błędy mogą prowadzić do całkowitego umorzenia.
W skrócie
- Pozywa sam bank, a nie fundusz. Powodem jest Powszechna Kasa Oszczędności Bank Polski S.A. – pierwotny wierzyciel, który trzyma Twoją umowę we własnym archiwum.
- Na sprzeciw od nakazu zapłaty masz 14 dni od doręczenia. Po tym terminie nakaz się uprawomocnia, a bank idzie z nim do komornika.
- O wyniku decydują dowody, nie wielkość banku. Wadliwe wypowiedzenie umowy, sam wyciąg z ksiąg bankowych i dokumenty dosłane za późno to słabe punkty, na których PKO BP przegrywa.
- 14 spraw wygranych, z czego w 13 bank nie dostał nic!
- Z 267,5 tys. zł żądań sądy nie zasądziły 252,8 tys. zł. PKO BP złożył dwie apelacje – obie sądy okręgowe oddaliły.
Kto Cię pozywa: PKO Bank Polski, Inteligo czy fundusz?
Powodem jest Powszechna Kasa Oszczędności Bank Polski S.A. z siedzibą w Warszawie (ul. Puławska 15, KRS 0000026438). W pozwie bank występuje zwykle pod pełną nazwą, więc „Powszechna Kasa Oszczędności” to nie inna instytucja. To ten sam PKO BP, w którym brałeś kredyt gotówkowy, kartę kredytową albo limit w koncie.
Pod tą samą firmą działa Inteligo – to marka PKO BP, a nie osobny bank. W 2014 r. PKO BP przejął też Nordea Bank Polska i wstąpił w jego umowy. Jeżeli kredyt brałeś w Nordei, a pozywa Cię PKO BP, sama zmiana wierzyciela nie jest błędem. Bank powinien jednak złożyć do akt pełną dokumentację sprzed połączenia.
Trzecia możliwość to pozew od funduszu. PKO BP sprzedaje część niespłaconych kredytów – w listopadzie 2024 r. KRUK ogłosił zakup od banku portfeli niezabezpieczonych wierzytelności detalicznych o wartości nominalnej ok. 812 mln zł. Jeżeli powodem jest fundusz, a nie bank, obrona zaczyna się od dowodu cesji. Ten wariant opisujemy w poradniku jak wygrać z funduszem wierzytelności w sądzie.
Z sądu możesz dostać jedno z czterech pism:
- nakaz zapłaty w postępowaniu upominawczym – sąd wydaje go bez rozprawy, wyłącznie na podstawie twierdzeń banku,
- nakaz z e-sądu – po sprzeciwie postępowanie się umarza, a bank musi wnieść pozew ponownie do sądu właściwego dla Twojego miejsca zamieszkania,
- odpis pozwu z wezwaniem do odpowiedzi – sprawa od razu toczy się w zwykłym trybie, a termin wyznacza sąd,
- wyrok zaoczny – zapada, gdy pozew został doręczony, a Ty nie odpowiedziałeś i nie stawiłeś się na rozprawie.
Nakaz zapłaty z PKO BP: 14 dni na sprzeciw
Na sprzeciw od nakazu zapłaty masz dwa tygodnie od doręczenia. Liczy się dzień, w którym list odebrałeś Ty albo dorosły domownik. Sprzeciw w postępowaniu upominawczym jest wolny od opłaty i wystarczy nadać go listem poleconym na Poczcie Polskiej ostatniego dnia terminu.
W sprzeciwie podaj od razu wszystkie zarzuty i dowody. Sąd może pominąć to, co zgłosisz później, jeżeli dało się to przedstawić wcześniej. Ta zasada działa w obie strony – w jednej ze spraw opisanych niżej to PKO BP stracił w ten sposób własne dowody.
Gdy termin minie, nakaz staje się prawomocny, bank dostaje klauzulę wykonalności i składa wniosek do komornika. Co da się zrobić na tym etapie, opisujemy w tekście jak pozbyć się komornika, a tryby i wzory pism w kompendium nakaz zapłaty – 14 dni na sprzeciw.
O sprawie dowiedziałeś się od komornika?
Sprawdź w aktach, na jaki adres sąd wysłał nakaz. Jeżeli korespondencja trafiała tam, gdzie od dawna nie mieszkasz, nakaz mógł nie zostać skutecznie doręczony, a termin na sprzeciw w ogóle nie ruszył. To podstawa do wniosku o doręczenie nakazu na właściwy adres i do zakwestionowania klauzuli wykonalności.
Jak wygrać z PKO BP w sądzie – sześć zarzutów
Sąd oddala powództwo, gdy powód nie udowodni roszczenia (art. 6 Kodeksu cywilnego). Bank ma łatwiej niż fundusz, bo nie musi wykazywać cesji, ale cały ciężar dowodowy spoczywa właśnie na nim.
- Brak wezwania z art. 75c Prawa bankowego. Bez niego wypowiedzenie umowy jest nieskuteczne, a cały kredyt nie staje się wymagalny.
- Brak dowodu doręczenia wypowiedzenia. Kopia pisma z systemu banku nie dowodzi, że pismo do Ciebie dotarło. Potrzebne jest potwierdzenie odbioru albo awizo wysłane na aktualny adres.
- Kwota wykazana samym wyciągiem. Wyciąg z ksiąg bankowych nie ma w procesie cywilnym mocy dokumentu urzędowego (art. 95 ust. 1a Prawa bankowego).
- Umowa z aplikacji bez dowodu autoryzacji. Kredyt wzięty w IKO czy w serwisie iPKO to nadal umowa. Bank musi pokazać jej treść z dnia zawarcia i wykazać, że zaakceptowano ją z Twojego konta.
- Przedawnienie. Roszczenia banku przedawniają się po trzech latach, z końcem roku kalendarzowego (art. 118 k.c.). W sprawie przeciwko konsumentowi sąd bierze to pod uwagę z urzędu.
- Dowody dosłane za późno. Bank, który uzupełnia dokumenty dopiero po Twoim sprzeciwie, ryzykuje, że sąd w ogóle ich nie weźmie pod uwagę.
Żaden z tych zarzutów nie działa jako formułka skopiowana z forum. Trzeba go zbudować na konkretnej umowie i na tym, co bank faktycznie złożył do akt. Zanim napiszesz sprzeciw, zażądaj od banku kopii umowy, harmonogramu, historii spłat i pism wysłanych przed wypowiedzeniem.
Masz pozew albo nakaz zapłaty od PKO BP?
Prześlij skan pisma z sądu. Sprawdzimy termin, wypowiedzenie umowy i wyliczenie banku – bezpłatnie.
Poradnik wideo · ok. 1 minuta
Pozew od PKO BP? Trzy błędy, przez które bank przegrywa w sądzie
Nie widzisz odtwarzacza? Otwórz wideo w nowej karcie.
Wypowiedzenie umowy bez wezwania z art. 75c – najsłabszy punkt banku
Spóźniona rata nie daje PKO BP prawa, by od razu postawić cały kredyt w stan wymagalności. Art. 75c Prawa bankowego wyznacza kolejność, której bank musi się trzymać – i którą potem musi udowodnić w sądzie:
- Wezwanie do zapłaty. Bank wyznacza co najmniej 14 dni roboczych na spłatę zaległości i informuje, że możesz złożyć wniosek o restrukturyzację.
- Wniosek o restrukturyzację. Składasz go w tym terminie, a bank ma obowiązek go rozpatrzyć.
- Wypowiedzenie. Dopiero potem bank może wypowiedzieć umowę i doręczyć Ci to oświadczenie. Okres wypowiedzenia wynosi co do zasady 30 dni (art. 75 ust. 2 Prawa bankowego).
- Pozew o całość. Po upływie okresu wypowiedzenia cały kredyt staje się wymagalny i bank może go dochodzić w sądzie.
Sądy przyjmują, że wezwanie z art. 75c to nie formalność. Wypowiedzenie złożone z jego pominięciem jest nieskuteczne, a bank może wtedy żądać najwyżej rat, które do dnia pozwu faktycznie zapadły. Tych w pozwie zwykle nie wyodrębnia, bo liczy cały dług naraz.
Przepis chroni każdego kredytobiorcę, nie tylko konsumenta. Liczy się też adres. Jeżeli bank znał Twój nowy adres – z bankowości elektronicznej, z oddziału albo z wcześniejszej korespondencji – a wezwanie wysłał na stary, ma kłopot z dowodem doręczenia.
Druga pułapka to forma pisma. Zdanie „w razie braku wpłaty umowa ulegnie rozwiązaniu” łączy wezwanie z wypowiedzeniem pod warunkiem. Część sądów uznaje taką konstrukcję za niedopuszczalną, bo klient nie wie, czy i od kiedy umowa przestała obowiązywać.
Wyciąg z ksiąg i spóźnione dowody – tu bank traci przewagę
Do pozwu PKO BP dołącza zwykle wyciąg z ksiąg bankowych, umowę i zestawienie zadłużenia. Od 2013 r. wyciąg nie ma w procesie cywilnym mocy dokumentu urzędowego. To dokument prywatny: dowodzi, że bank złożył oświadczenie o wysokości długu, a nie tego, że dług rzeczywiście tyle wynosi.
Gdy zakwestionujesz kwotę, ciężar dowodu wraca do banku. Musi pokazać harmonogram, historię wpłat, wyliczenie odsetek ze stopami i okresami oraz podstawę każdej opłaty. Jeżeli poprzestanie na wyciągu, sąd nie ma z czego ustalić należności.
Bank ma przy tym ograniczony czas na uzupełnienie braków. W sprawie przed Sądem Rejonowym dla Krakowa-Podgórza o 6 036 zł PKO BP próbował dosłać dowody w trzech kolejnych pismach z czerwca 2026 r. Sąd pominął je jako spóźnione, odmówił rozpoznania sprawy poza trybem uproszczonym i uznał zmianę powództwa za niedopuszczalną (art. 5054 k.p.c.). Bank nie uzyskał w tej sprawie nic.
Postępowanie uproszczone obejmuje sprawy z umów o wartości do 20 tys. zł, czyli większość sporów o karty kredytowe, limity w koncie i mniejsze kredyty gotówkowe. Rządzi się prostą regułą: wszystko trzeba przedstawić od razu. Pozwany, który ją zna, potrafi obrócić ją przeciwko bankowi.
Kredyt firmowy w PKO BP – spór przed sądem gospodarczym
Kredyt obrotowy, limit na rachunku firmowym czy karta biznesowa to spór między przedsiębiorcami. Trafia do wydziału gospodarczego, a tam obowiązuje surowsza dyscyplina: twierdzenia i dowody trzeba zgłosić w pierwszym piśmie, inaczej sąd je pominie (art. 4585 k.p.c.).
Przedsiębiorca nie korzysta z ochrony konsumenckiej. Sąd nie zbada z urzędu przedawnienia, a sankcja kredytu darmowego w ogóle go nie dotyczy. Procedurę z art. 75c Prawa bankowego bank musi jednak zachować także wobec firmy, a każdą złotówkę z pozwu udowodnić tak samo jak w sprawie konsumenckiej.
W sprawie przed Sądem Rejonowym w Legnicy PKO BP żądał od przedsiębiorcy 28 950,66 zł. Sąd gospodarczy oddalił powództwo w kwietniu 2026 r. We wrześniu Sąd Okręgowy w Legnicy oddalił apelację banku i zasądził na rzecz pozwanego dalsze 1 800 zł kosztów.
Przy kredycie firmowym zwróć uwagę na weksel. Jeżeli bank ma Twój weksel in blanco, może wystąpić o nakaz zapłaty w postępowaniu nakazowym. Wtedy wnosisz zarzuty, a nie sprzeciw – termin jest ten sam, ale pismo podlega opłacie i od pierwszego dnia wymaga pełnej argumentacji.
Kredyt po zmarłym – spadkobierca odpowiada do wartości spadku
PKO BP pozywa także spadkobierców kredytobiorców. Od 18 października 2015 r. spadek przyjmuje się z dobrodziejstwem inwentarza, chyba że ktoś świadomie przyjął go wprost. Za długi zmarłego odpowiadasz wtedy tylko do wartości tego, co faktycznie odziedziczyłeś (art. 1031 § 2 k.c.).
W styczniu 2024 r. Sąd Rejonowy w Pile rozpoznawał pozew PKO BP przeciwko trojgu spadkobiercom o 19 184,40 zł. Sąd obniżył żądanie o 4 490,14 zł, czyli o 23%, i zastrzegł w wyroku, że odpowiedzialność pozwanych ogranicza się do wartości stanu czynnego spadku. Każdemu ze spadkobierców bank musiał zwrócić koszty procesu.
To zastrzeżenie znaczy więcej, niż wygląda. Sąd wpisuje je do wyroku, gdy spadkobierca powoła się na ograniczenie odpowiedzialności w procesie (art. 319 k.p.c.). Bez niego komornik może sięgnąć po Twoją pensję i oszczędności, a nie tylko po majątek po zmarłym. Więcej o zasadach dziedziczenia piszemy w tekście o dziedziczeniu ustawowym.
Wygrane z PKO BP: 14 spraw, 13 bez złotówki dla banku
W galerii orzeczeń Fundacji jest na 9 października 2026 r. 17 dokumentów z procesów z PKO BP. Przejrzeliśmy je jeden po drugim. Po połączeniu orzeczeń obu instancji w tej samej sprawie zostaje 14 odrębnych spraw.
Łącznie PKO BP żądał w tych 14 sprawach 267 482,57 zł. Sądy nie zasądziły 252 788,31 zł, czyli 94,5% tej kwoty. Dziewięć spraw zakończyło się oddaleniem powództwa, w trzech sąd umorzył postępowanie, a w jednej przesądziło postanowienie o pominięciu spóźnionych dowodów.
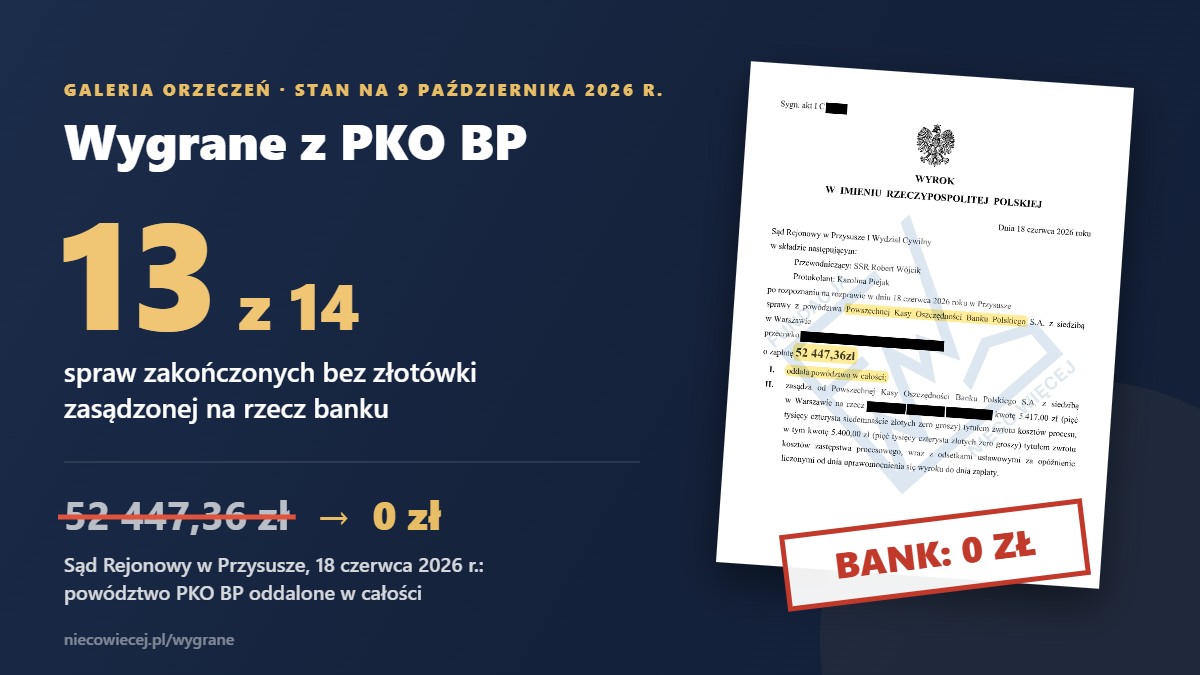
Wszystkie sprawy, z którymi PKO BP odszedł z niczym – od największego żądania:
Sprawy przeciwko PKO BP prowadzimy w całej Polsce – przed sądami rejonowymi, a po apelacji banku także przed okręgowymi. Nie ma znaczenia, gdzie mieszkasz.
To osiem z 17 dokumentów. Pozostałe obejrzysz w galerii wygranych – wystarczy wybrać z listy wierzyciela „PKO BP”. Zasady i koszty prowadzenia sprawy znajdziesz w cenniku.
Apelacja PKO BP: dwie złożone, dwie oddalone
Bank nie zawsze odpuszcza po pierwszej instancji. W dwóch sprawach z naszej galerii PKO BP zaskarżył wyrok oddalający powództwo. W obu przegrał:
- Sąd Okręgowy w Świdnicy, 21 maja 2026 r. – oddalił apelację od wyroku Sądu Rejonowego w Kłodzku, który rok wcześniej oddalił pozew o 7 622,57 zł,
- Sąd Okręgowy w Legnicy, 1 września 2026 r. – oddalił apelację w sprawie gospodarczej o 28 950,66 zł.
Jeżeli bankowi zabrakło dokumentów w pierwszej instancji, w drugiej trudno to nadrobić – sąd odwoławczy może pominąć dowody, które dało się złożyć wcześniej (art. 381 k.p.c.). Na odpowiedź na apelację masz dwa tygodnie od doręczenia jej odpisu.
Windykacja PKO BP przed pozwem – czego nie podpisywać
Zanim sprawa trafi do sądu, bank prowadzi windykację polubowną: SMS-y, telefony, powiadomienia w aplikacji, monity listowne. Po kilku miesiącach zaległości przychodzi wezwanie z art. 75c, a po nim wypowiedzenie umowy. Na tym etapie masz realne narzędzie – pisemny wniosek o restrukturyzację. Bank nie musi go przyjąć, ale musi go rozpatrzyć, a złożony w terminie staje się później dowodem w sądzie.
Najwięcej błędów pozwani popełniają właśnie teraz. Wpłata „na dobry początek”, prośba o raty czy podpisane porozumienie mogą zostać potraktowane jako uznanie długu. Uznanie przerywa bieg przedawnienia i utrudnia późniejsze kwestionowanie kwoty.
- zażądaj na piśmie kopii umowy, harmonogramu, historii spłat i wyliczenia zadłużenia,
- zachowaj wszystkie pisma z banku razem z kopertami – data nadania bywa kluczowa,
- nie potwierdzaj długu przez telefon ani na czacie w aplikacji,
- aktualizuj adres korespondencyjny w banku i odbieraj awiza z sądu.
Ugoda z PKO BP to ostateczność – najpierw ją przedyskutuj
PKO BP proponuje zadłużonym klientom raty, a czasem umorzenie części odsetek. Brzmi rozsądnie, ale podpis pod ugodą oznacza uznanie długu co do zasady i co do wysokości. Tracisz wtedy zarzuty, które w sądzie mogłyby doprowadzić do oddalenia powództwa w całości.
Dlatego ugodę traktuj jako ostateczność. Zanim cokolwiek podpiszesz albo wpłacisz pierwszą ratę, daj nam znać i zobacz, jak działa umorzenie długów.
Pozew od PKO BP – co zrobić krok po kroku
- Zapisz datę doręczenia nakazu albo pozwu i odlicz 14 dni. Jeżeli list odebrał domownik, liczy się dzień jego odbioru.
- Sprawdź, kto jest powodem – PKO BP czy fundusz, który kupił dług. Od tego zależy cała linia obrony.
- Zbierz dokumenty: umowę, harmonogram, pisma z banku, potwierdzenia wpłat. Sprawdź, czy dostałeś wezwanie z informacją o restrukturyzacji.
- Ustal daty: ostatnia zapłacona rata, wypowiedzenie umowy, wniesienie pozwu. Od nich zależy zarzut przedawnienia.
- Jeśli dług pochodzi ze spadku, ustal, jak przyjęto spadek, i powołaj się w sprawie na ograniczenie odpowiedzialności.
- Złóż sprzeciw w terminie – z kompletem zarzutów i wniosków dowodowych.
Najczęstsze pytania o sprawy z PKO BP
Czy da się wygrać z PKO BP, jeśli naprawdę nie spłaciłem kredytu?
Tak, choć to trudniejsze niż spór z funduszem. Sąd nie rozstrzyga, czy dług istnieje „moralnie”, tylko czy bank udowodnił roszczenie w żądanej wysokości i czy jest ono wymagalne. W 13 sprawach z naszej galerii sądy nie zasądziły PKO BP niczego.
Ile mam czasu na sprzeciw od nakazu zapłaty z PKO BP?
Dwa tygodnie od doręczenia nakazu. Taki sam termin obowiązuje przy sprzeciwie od wyroku zaocznego. Sprzeciw od nakazu w postępowaniu upominawczym jest wolny od opłaty.
W pozwie jest „Powszechna Kasa Oszczędności Bank Polski”. Czy to PKO BP?
Tak. To pełna nazwa PKO BP (KRS 0000026438). Pod nią bank pozywa również w sprawach o kredyty zaciągnięte w Inteligo i w dawnym Nordea Banku Polska.
Bank wypowiedział umowę, ale nie dostałem żadnego pisma. Co wtedy?
To PKO BP musi udowodnić, że wezwanie z art. 75c Prawa bankowego i wypowiedzenie dotarły na Twój aktualny adres. Jeżeli nie potrafi, sąd może uznać roszczenie za niewymagalne i oddalić powództwo.
Odziedziczyłem kredyt w PKO BP. Czy muszę spłacić całość?
Nie zawsze. Przy przyjęciu spadku z dobrodziejstwem inwentarza odpowiadasz tylko do wartości odziedziczonego majątku. W procesie trzeba jednak powołać się na to ograniczenie, żeby sąd zastrzegł je w wyroku.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani opinii w indywidualnej sprawie.
Autor: dr Przemysław Mazurczak · Fundacja Nieco Więcej
Bezpłatna analiza
Pozew albo nakaz zapłaty od PKO BP? Napisz do nas
Zostaw kontakt i zdążymy przed upływem terminu. Opiekun sprawy przeanalizuje pozew, umowę kredytu, wezwania i wypowiedzenie, wskaże możliwe zarzuty i powie wprost, co da się zrobić. Analiza nic nie kosztuje i do niczego nie zobowiązuje.
Wolisz porozmawiać? Zadzwoń: 507 507 663 lub napisz: biuro@niecowiecej.pl
